
Rifinanziare il Prestito Auto: 5 Buoni Motivi per Considerarlo
Perché non rifinanziare il tuo prestito auto se ti fa risparmiare soldi?
Nel momento in cui i tassi di interesse scendono, inizia il chiacchiericcio sul rifinanziamento del mutuo. Eppure raramente sentiamo qualcosa sul rifinanziamento dei prestiti auto. Potrebbe essere perché le case sono più costose dei veicoli, e rifinanziare una casa fa un impatto finanziario maggiore. Forse è perché le case vengono rifinanziate più frequentemente delle auto. Qualunque sia la ragione, ecco almeno cinque volte in cui conviene considerare il rifinanziamento del tuo veicolo:
1. Il tuo credito è migliorato
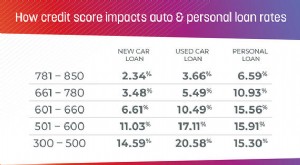
Diciamo che hai comprato un'auto appena uscito dall'università, prima di avere la possibilità di costruire una storia creditizia. Da allora, hai tenuto un lavoro, assunto nuovi debiti, e pagato alcuni vecchi debiti. In altre parole, la tua storia creditizia è cresciuta, e la tua capacità di gestire i soldi è evidente a chiunque controlli il tuo punteggio di credito. Il tasso di interesse "così così" del 7,5% che ti era stato offerto allora può ora essere sostituito con un tasso più basso.
Sai che è tempo di considerare il rifinanziamento quando metti penna su carta e scopri che puoi risparmiare ed evitare di pagare troppo per un prestito auto. Per esempio:
- Se hai preso in prestito 25.000$ al 7,5% per cinque anni e hai già fatto 24 pagamenti di 501$ al mese, devi ancora 16.106$, e hai pagato 3.127$ di interessi.
- Se rifinanziassi il saldo rimanente per 36 mesi a un APR del 3,25%, il tuo pagamento mensile scenderebbe di 31$ a 470$. Ancora meglio, quando l'auto sarà pagata in 36 mesi, pagherai solo 820$ di interessi.
2. Non hai cercato in giro per il tuo primo prestito
Se eri di fretta per comprare un'auto o semplicemente non hai realizzato il valore di confrontare i tassi, è possibile che tu abbia acquistato un veicolo a un tasso di interesse più alto del necessario. Se ti rendi conto ora che avresti potuto ottenere un tasso migliore e minimizzare il tuo debito auto, non è troppo tardi per rifinanziare il prestito con un altro prestatore.
3. Hai bisogno di abbassare il pagamento
Come mostra l'esempio sopra, è possibile abbassare il tuo pagamento mensile senza estendere il termine di rimborso. Tuttavia, se hai problemi a fare il tuo pagamento attuale, hai anche l'opzione di prendere un prestito più lungo. Ecco come potrebbe apparire:
- Prendi in prestito 25.000$ per 48 mesi al 3,75%. Il tuo pagamento mensile è 562$.
- Ti rendi conto nel primo mese che avrai problemi a fare il pagamento, quindi rifinanzi il veicolo per 72 mesi, anche al 3,75%. Il tuo pagamento mensile scende a 389$.
In questo caso, il rifinanziamento ti fa risparmiare 173$ al mese. Ma poiché pagherai interessi per 24 mesi in più, il prestito finirà per costare 856$ in più. Se stai tagliando il budget all'osso e la scelta è tra rifinanziare per più tempo o pagare le bollette in tempo, pagare le bollette in tempo è sempre la decisione giusta.
4. Vuoi accorciare la durata del prestito
Forse hai avuto una promozione o la tua attività ha ripreso e hai più entrate ogni mese. Decidi che vuoi risparmiare sui pagamenti di interessi accorciando la durata del prestito. Finché il tuo nuovo tasso è basso quanto o più basso del tuo tasso originale, risparmierai sempre pagando il prestito prima di quanto originariamente pianificato.
5. Hai accesso a un ottimo affare
Alcuni prestatori offrono incentivi in contanti a persone che rifinanziano i loro prestiti auto da un altro prestatore. Se il tasso di interesse che offrono è buono quanto (o meglio) del tasso che porti attualmente, può avere senso cambiare prestatore, rifinanziare, e usare il contante per coprire altre priorità finanziarie.
Una avvertenza: Questi incentivi promozionali a volte includono "nessun pagamento per 45-90 giorni", che può essere ottimo se sei nel mezzo di una crisi finanziaria. Tuttavia, gli interessi continuano ad accumularsi durante i periodi di differimento, e permettere agli interessi di accumularsi durante quel tempo finirà per costarti di più quando il prestito sarà pagato per intero. Se possibile, continua a fare pagamenti, anche quando potresti differirli.
Prenditi un momento per controllare il tasso di interesse sul tuo prestito auto. Se non è basso come vorresti e il tuo punteggio di credito è abbastanza alto da qualificarti per un prestito migliore, non c'è una buona ragione per tenerti il vecchio prestito. Si tratta tutto di tenere più soldi nel tuo conto in banca.
-

Rifinanziamento prestito auto: guida passo passo per rate più basse
Il rifinanziamento di un prestito auto può sembrare complicato, ma in realtà si basa su pochi passaggi chiari. Se vuoi ridurre la rata, migliorare il tasso o cambiare istituto di credito, questa guida
-

Rifinanziamento prestito auto: conviene davvero?
Il rifinanziamento di un prestito auto può aiutare a ridurre la rata, pagare meno interessi o cambiare condizioni poco favorevoli. Ma come ogni decisione finanziaria, va valutato con attenzione. Non s
Articoli in Evidenza
- Rifinanziamento Auto con Co-firmatario: Cosa Sapere
- Rinegoziazione prestito auto: riduci rate e interessi
- Rifinanziamento prestito auto: conviene farlo?
- Prestiti auto: guida completa per capire come funzionano
- Rifinanziare il prestito auto: guida completa e vantaggi
- Rifinanziamento dei prestiti studenteschi: guida completa 2024
- Rifinanziamento del Mutuo: 5 Vantaggi Chiave e Risparmi
- Evita le Trappole del Debito: Comprendere Interessi e Prestiti "Sottosopra"
- Rinegoziazione Prestito Auto: È la Mossa Giusta per Te nel [Anno]?
- Capire perché la tua banca ti invita a rifinanziare il prestito
-
 Accesso ai risparmi pensionistici: 3 motivi per considerare il prestito 401(k)
Dovresti attingere ai tuoi risparmi pensionistici? Sebbene ci siano molti svantaggi, ecco tre motivi per cui questa opzione va considerata. I tuoi risparmi pensionistici sono destinati a garantirti u...
-
 Rifinanziamento auto: è il momento giusto?
Il rifinanziamento di un prestito auto può essere un modo efficace per ridurre la rata mensile, migliorare le condizioni del prestito o liberare liquidità. Tuttavia, non è sempre la scelta giusta. Il ...