
Budget bisettimanale: guida semplice in 5 passi
Chi riceve lo stipendio ogni due settimane ha 26 paghe all’anno. In alcuni mesi arrivano tre paghe invece di due. Questo può sembrare complicato, ma con un metodo chiaro il budget diventa più semplice.
Che cos’è la paga bisettimanale
La paga bisettimanale arriva ogni due settimane. Non coincide con due paghe al mese: in due mesi dell’anno si ricevono tre paghe.
Passo 1: elenca le bollette
Scrivi tutte le spese fisse, gli importi e le scadenze. Controlla gli estratti conto degli ultimi due mesi per non dimenticare nulla.
Passo 2: crea un calendario dei pagamenti
Usa un calendario mensile e evidenzia con colori diversi le bollette che verranno pagate con la prima e con la seconda paga.
Aggiungi anche compleanni, festività e altre spese prevedibili.
Passo 3: scrivi il primo budget bisettimanale
Abbina la prima paga alle bollette in scadenza e alle spese della settimana. Includi cibo, benzina, trasporti e denaro personale.
Se avanza denaro, usalo per risparmi, debiti o fondo imprevisti.
Passo 4: scrivi il secondo budget bisettimanale
Dopo la seconda paga, copri le restanti spese del periodo. Anche qui, se resta denaro, destinalo a obiettivi utili.
Passo 5: monitora le spese
Controlla cosa hai speso e confrontalo con il piano. Questo aiuta a capire se il budget è realistico e dove intervenire.
Consigli pratici
- Organizza i documenti in un raccoglitore o foglio digitale.
- Includi sempre un piccolo cuscinetto.
- Fissa un appuntamento fisso per il budget.
- Se possibile, sposta alcune scadenze per distribuire meglio i pagamenti.
Cosa fare con la terza paga
La terza paga non va sprecata. Dopo aver coperto le spese imminenti, usala per risparmi, ridurre debiti o rafforzare il fondo emergenze.
Errori da evitare
Non trattare la terza paga come denaro extra da spendere liberamente e non perdere il controllo delle scadenze.
Con pratica e costanza, il budget bisettimanale può diventare una routine efficace.
-
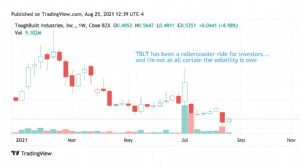
Penny stock da osservare a settembre 2021: opportunità e rischi
Introduzione: volatilità e disciplina Quasi tutti gli analisti di mercato tendono a enfatizzare i potenziali guadagni. Tuttavia, per un trader principiante, anche le perdite possono essere una lezione
-
Velocità Bonifici: Quanto Tempo Impiegano Davvero?
Quanto Tempo Impiegano i Bonifici? I bonifici sono tra i modi più veloci per far arrivare soldi a qualcuno in unemergenza. Finché rispetti la scadenza giornaliera della tua banca, tipicamente puoi far
Articoli in Evidenza
- Unire i fondi pensione: guida per chi cambia spesso lavoro
- Come usare bene il rimborso fiscale: strategie per ogni fase della vita finanziaria
- MIRR: Comprendere il Tasso Interno di Rendimento Modificato
- Clayton Antitrust Act: Panoramica Completa, Definizioni Legali e Impatto
- Estinzione prestito auto senza pignoramento: capire le tue opzioni
- Investire per Principianti: 8 Modi Intelligenti per Investire 500 Euro
- Costi dei funerali negli USA: Spese medie e opzioni di pagamento
- Tempo di Risparmio per l'Anticipo: Analisi di Accessibilità Stato per Stato
- Capire il Punteggio di Credito (Credit Score): Significato e Come Migliorarlo
- Fintech per le PMI: Sbloccare Crescita e Opportunità di Finanziamento
-
 Alfabetizzazione Finanziaria per Adulti: Competenze e Strategie Essenziali
Intraprendere la propria strada da adulti porta con sé un vortice di emozioni. Con più libertà nelle scelte finanziarie, la domanda di come fare ladulto arriva con più pressione. Capiamo la lotta, ed...
-
 Indici di Redditività: Guida per Valutare la Redditività Aziendale
I manager finanziari e gli analisti possono discernere quanto sia redditizia unazienda basandosi sugli indici di redditività. Unazienda è redditizia quando le sue spese e altri costi associati alla pr...