
Calendar Spread: Definizione, Strategia ed Esempio Pratico
Uno spread calendariale (o calendar spread) è una tecnica di trading che prevede l'acquisto di un derivato su un asset per una scadenza e la vendita contestuale dello stesso derivato per una scadenza diversa. Si applica più frequentemente sui contratti future Futures Contract – accordo per comprare/vendere un asset sottostante a una data futura a prezzo predeterminato; il valore deriva dall'asset sottostante – sui mercati delle materie prime, in particolare cereali come grano, mais, riso. Il trading sui future è altamente volatile, poiché i prezzi subiscono l'influenza di molteplici fattori macroeconomici incontrollabili.

Nella maggior parte dei casi, la valuta di un paese è legata al valore delle materie prime che esporta. Nello spread trading (o relative value trading), che consiste nel comprare e vendere simultaneamente due titoli correlati, i prezzi di mercato delle commodity incidono poco sul profitto finale. Esistono infatti due "gambe" dell'operazione: l'acquisto di un contratto e la vendita di un altro.
La redditività risiede quindi nella relazione tra i due spread. L'investitore può guadagnare su una gamba e perdere sull'altra; uno spread vincente è quello in cui il profitto di una gamba supera la perdita dell'altra, generando un utile netto.
Sintesi
- Il calendar spread prevede l'acquisto e la vendita dello stesso derivato su scadenze diverse.
- Il trading future è molto volatile per l'impatto di fattori macroeconomici esterni.
- Uno spread di successo genera profitto netto quando il guadagno di una gamba supera la perdita dell'altra.
Costo di Detenzione (Cost of Carry)
La differenza di prezzo tra due contratti future sulla stessa commodity nell'arco di due mesi è nota come cost of carry. Include i costi per mantenere la merce nel periodo intercorrente: interessi sui prestiti, assicurazione, stoccaggio e costo opportunità (il rendimento rinunciato scegliendo una posizione invece di un'altra).
Lo scarto di prezzo tra i due contratti viene monitorato nei grafici degli spread future, aiutando gli operatori a gestire i margini e a prevedere la direzione futura dei prezzi: le posizioni possono segnalare scarsità o eccesso di offerta (es. raccolti abbondanti).
Contango e Backwardation
Operare sugli spread riduce il rischio, poiché le negoziazioni dipendono principalmente da domanda e offerta Supply and Demand – leggi microeconomiche per cui in mercati efficienti quantità offerta e domandata si equilibrano. Quando l'offerta soddisfa la domanda, i contratti differiti (più lontani) costano più di quelli vicini: questa situazione, in cui il prezzo future supera lo spot price (prezzo di mercato alla consegna), si chiama contango (o forwardation).
Al contrario, quando la commodity quota sotto lo spot price, il mercato è in backwardation. I mesi "vicini" sono quelli di scadenza imminente; i mesi "differiti" sono quelli successivi. Due tipologie principali di posizioni su spread:
- Bull spread: acquisto del mese vicino e vendita del mese differito.
- Bear spread: vendita del mese vicino e acquisto del mese differito; tipico in fasi di attesa volatilità, poiché gli swing di prezzo sono maggiori nei mesi vicini e si stabilizzano in quelli differiti.
Altri tipi di spread
Nei mercati dei cereali esistono tre principali categorie:
- Spread intramercato / Calendar spread: acquisto e vendita di future sullo stesso cereale con scadenze diverse.
- Spread intermercato: acquisto e vendita simultanei di future su cereali correlati (es. mais e soia), considerando il ratio dei loro prezzi.
- Spread commodity-prodotto: acquisto/vendita di future su materia prima e suo derivato (es. soia e latte di soia).
Ulteriori risorse
CFI offre il programma Capital Markets & Securities Analyst (CMSA)® per certificarsi come analista dei mercati dei capitali e dei titoli. Per continuare ad approfondire:
- Contango vs Backwardation – Termini che descrivono la forma della curva dei future sulle commodity.
- Mercato dei derivati – Mercato per strumenti come future e opzioni.
- Spot Price – Prezzo di mercato corrente per regolamento immediato.
- Volatilità – Misura della velocità delle fluttuazioni di prezzo; indica il livello di rischio.
-
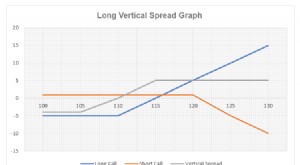
Vertical Spread su Opzioni: Guida Pratica per Principianti
-
Rendite Vitalizie Spiegate: Reddito Pensionistico Sicuro e Tipologie
Una rendita vitalizia (annuity) è un tipo di prodotto assicurativo che vi fornisce copertura finanziaria dopo il pensionamento in modo da non sopravvivere ai vostri risparmi pensionistici. Quando acqu
Articoli in Evidenza
- Budget a Rinnovo: Come Funziona e Vantaggi per la Pianificazione Finanziaria
- Swap Spread: Differenza, Significato e Indicatori di Rischio
- Bear Put Spread: Definizione, Strategia e Gestione del Rischio
- Spread bid-ask: guida per principianti
- Spread Forex: Guida Completa per Trader
- Comprendere lo Spread di Mercato nel Trading di Criptovalute
- Calendar Spread: Comprendere le Strategie su Opzioni e Future
- Spread Betting Spiegato: Guida per Principianti alla Speculazione sui Mercati
- Calendar Spread: Guida per Guadagnare dagli Spread Temporali
- Spread su Opzioni: Strategia di Gestione del Rischio
-
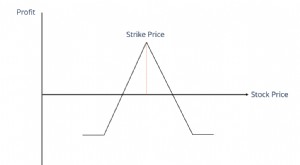 Comprendere gli Spread Orizzontali nel Trading di Opzioni
Uno spread orizzontale è un tipo di spread su opzioni che implica lacquisto degli stessi titoli sottostanti allo stesso prezzo, ma con diversa durata di scadenza. La strategia aiuta il trader a guadag...
-
 Spread Trading: Guida Completa al Relative Value Trading
Lo spread trading (o relative value trading) è una strategia che consiste nellacquistare e vendere simultaneamente due titoli correlati (chiamati legs o gambe), tipicamente futures o opzioni, per trar...