
Calendar Spread: Comprendere le Strategie su Opzioni e Future
Cos'è un Calendar Spread?
Un calendar spread è una strategia su opzioni o future stabilita entrando simultaneamente in una posizione long e short sullo stesso asset sottostante ma con date di consegna diverse.
In un tipico calendar spread, si acquista un contratto a più lunga scadenza e si vende un'opzione a scadenza più ravvicinata con lo stesso strike price. Se vengono usati due strike price diversi per ogni mese, si parla di diagonal spread.
I calendar spread sono talvolta definiti come inter-delivery, intra-market, time spread o horizontal spread.
Punti Chiave
- Un calendar spread è una strategia derivata che implica l'acquisto di un contratto a scadenza più lunga per vendere uno a scadenza più breve.
- I calendar spread permettono ai trader di costruire un trade che minimizza gli effetti del tempo.
- Un calendar spread è più redditizio quando l'asset sottostante non fa movimenti significativi in nessuna direzione fino a dopo la scadenza dell'opzione del mese near.
Comprendere i Calendar Spread
Il tipico trade di calendar spread implica la vendita di un'opzione (call o put) con data di scadenza near-term e l'acquisto simultaneo di un'opzione (call o put) con scadenza longer-term. Entrambe le opzioni sono dello stesso tipo e tipicamente usano lo stesso strike price.
- Vendere put/call near-term
- Acquistare put/call longer-term
- Preferibile ma non richiesto che la volatilità implicita sia bassa
Un reverse calendar spread assume la posizione opposta e implica l'acquisto di un'opzione a breve termine e la vendita di un'opzione a lungo termine sullo stesso titolo sottostante.
Considerazioni Speciali
Lo scopo del trade è trarre profitto dal passaggio del tempo e/o da un aumento della volatilità implicita in una strategia directional neutral.
Poiché l'obiettivo è trarre profitto da tempo e volatilità, lo strike price dovrebbe essere il più vicino possibile al prezzo dell'asset sottostante. Il trade sfrutta come le opzioni near- e long-dated reagiscono quando tempo e volatilità cambiano. Un aumento della volatilità implicita, a parità di altre condizioni, avrebbe un impatto positivo su questa strategia perché le opzioni a più lunga scadenza sono più sensibili ai cambiamenti di volatilità (vega più alto). La riserva è che le due opzioni possono e probabilmente scambieranno a volatilità implicite diverse.
Il passaggio del tempo, a parità di altre condizioni, avrebbe un impatto positivo su questa strategia all'inizio del trade fino alla scadenza dell'opzione a breve termine. Dopo quello, la strategia è solo una long call il cui valore si erode con il trascorrere del tempo. In generale, il tasso di time decay (theta) di un'opzione aumenta man mano che la scadenza si avvicina.
Massima Perdita su un Calendar Spread
Poiché questo è un debit spread, la massima perdita è l'importo pagato per la strategia. L'opzione venduta è più vicina alla scadenza e quindi ha un prezzo inferiore rispetto all'opzione acquistata, generando un debito netto o costo.
Il movimento di mercato ideale per il profitto sarebbe un prezzo dell'asset sottostante stabile o leggermente in calo durante la vita dell'opzione near-term seguito da un forte movimento rialzista durante la vita dell'opzione far-term, o un forte movimento al rialzo della volatilità implicita.
Alla scadenza dell'opzione near-term, il massimo guadagno si verificherebbe quando l'asset sottostante è al livello o leggermente sotto lo strike price dell'opzione in scadenza. Se l'asset fosse più alto, l'opzione in scadenza avrebbe valore intrinseco. Una volta che l'opzione near-term scade worthless, il trader rimane con una semplice posizione long call, che non ha limite superiore al potenziale profitto.
In sostanza, un trader con una visione rialzista di lungo termine può ridurre il costo di acquisto di un'opzione call a più lunga scadenza.
Esempio di Calendar Spread
Si assuma che le azioni Exxon Mobil (XOM) siano scambiate a $89,05 a metà gennaio, si può entrare nel seguente calendar spread:
- Vendere la call febbraio 89 a $0,97 ($97 per un contratto)
- Acquistare la call marzo 89 a $2,22 ($222 per un contratto)
Il costo netto (debito) dello spread è quindi (2,22 - 0,97) $1,25 (ovvero $125 per uno spread).
Questo calendar spread pagherà di più se le azioni XOM rimangono relativamente piatte fino alla scadenza delle opzioni di febbraio, permettendo al trader di incassare il premio per l'opzione venduta. Poi, se il titolo sale tra allora e la scadenza di marzo, la seconda gamba genererà profitto. Il movimento di mercato ideale per il profitto sarebbe che il prezzo diventi più volatile nel breve termine, ma salga generalmente, chiudendo appena sotto 95 alla scadenza di febbraio. Questo permette al contratto di opzione di febbraio di scadere worthless e permette ancora al trader di trarre profitto da movimenti al rialzo fino alla scadenza di marzo.
Poiché questo è un debit spread, la massima perdita è l'importo pagato per la strategia. L'opzione venduta è più vicina alla scadenza e quindi ha un prezzo inferiore all'opzione acquistata, generando un debito netto o costo. In questo scenario, il trader spera di catturare un aumento di valore associato a un prezzo in salita (fino a ma non oltre $95) tra l'acquisto e la scadenza di febbraio.
Si noti che se il trader acquistasse semplicemente la scadenza di marzo, il costo sarebbe stato di $222, ma impiegando questo spread, il costo richiesto per fare e mantenere questo trade era solo $125, rendendo il trade a maggior margine e minor rischio. A seconda dello strike price e del tipo di contratto scelti, la strategia di calendar spread può essere usata per trarre profitto da un trend di mercato neutro, rialzista o ribassista.
-
Bull Put Spread: Strategia, Meccanica e Rischi
Il bull put spread è una strategia su opzioni usata quando si prevede un aumento moderato del sottostante. Consiste nellacquistare una put OTM (out-of-the-money) e vendere una put ITM (in-the-money) c
-
Calendar Spread: Definizione, Strategia ed Esempio Pratico
Uno spread calendariale (o calendar spread) è una tecnica di trading che prevede lacquisto di un derivato su un asset per una scadenza e la vendita contestuale dello stesso derivato per una scadenza d
Articoli in Evidenza
- Comprendere l'esercizio delle opzioni: una guida completa
- Capire l'Assegnazione in Finanza: Definizioni e Trading
- Delta Spiegato: Capire il Pricing e il Rischio delle Opzioni
- Opzioni Naked: Rischi, Rendimenti e Come Funzionano
- Opzioni Lookback: Guida Completa alle Opzioni Esotiche
- Accordo di Opzione (Option Agreement): Definizione, Termini e Funzionamento
- Bull Call Spread: Guida Completa per Investitori
- Calendar Spread: Guida per Guadagnare dagli Spread Temporali
- Capire gli Spread sulle Opzioni: Guida per Principianti
- Credit Spread Opzioni: Strategia a Rischio e Rendimento Limitati
-
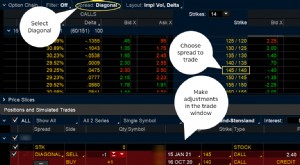 Comprendere gli Spread Diagonali sulle Opzioni: Guida per Principianti
Quando un trader di opzioni alle prime armi si diploma dalle strategie base — covered call e spread verticali, per esempio — a spread multi-gamba più avanzati, allinizio può essere un po intimidatorio...
-
 Bull Call Spread: Strategia, Vantaggi e Funzionamento
Il bull call spread è una strategia su opzioni usata quando linvestitore prevede un aumento moderato del prezzo del sottostante. Consiste nellacquistare una call ITM (in-the-money) e vendere una call ...