
Comprendere gli Spread Diagonali sulle Opzioni: Guida per Principianti
Quando un trader di opzioni alle prime armi si diploma dalle strategie base — covered call e spread verticali, per esempio — a spread multi-gamba più avanzati, all'inizio può essere un po' intimidatorio. E gli spread diagonali non fanno eccezione. Ma una volta che capite come sono strutturati questi spread opzionali, potrebbero non sembrare così complicati. E per quanto riguarda l'utilità, le diagonali potrebbero essere il vostro prossimo passo nel trading di opzioni se avete mai venduto una covered call.
Intrigati? Ecco la storia degli spread diagonali.
Nota: ci sono due conversazioni distinte — capitoli, se volete. La prima riguarda gli spread diagonali come strategia — come e perché potreste metter su una diagonale. E poi c'è lo spread diagonale come trade, e specificamente, perché sono una scelta popolare quando si fa rolling di un'opzione single-leg.
Cos'è uno Spread Diagonale?
Ogni spread diagonale è composto da un'opzione long e una short — entrambe call o entrambe put — con date di scadenza diverse e prezzi di strike diversi. Pensatelo come la combinazione di uno spread calendar (stesso strike; diversa scadenza) e uno spread verticale (stessa scadenza; diverso strike).
Il termine "diagonale" deriva dal guardare le opzioni su una tipica option chain, dove l'opzione short e l'opzione long sono orientate in modo diagonale l'una rispetto all'altra. Una diagonale con due call è uno spread diagonale call (vedi figura 1). Uno spread diagonale put ha due put.
Se una diagonale è "long" o "short" dipende dalla gamba differita. Una diagonale long è long il mese differito e short il mese vicino. Una diagonale short è short la data di scadenza differita.
Iniziamo smontando una diagonale long. Nello specifico, confronteremo una diagonale long con uno spread calendar long e uno spread vertical short.
Immaginate di essere short lo strike giugno 135 sul nostro vecchio preferito, XYZ. Un'opzione short implica un decadimento temporale positivo, o theta, il che significa che guadagnate dal passare del tempo. Per preservare il decadimento temporale positivo dell'opzione short, potreste comprare un'opzione leggermente più out-of-the-money (OTM) e nella stessa scadenza. Questo crea uno short vertical spread. L'opzione più OTM è più economica dell'opzione short vicina al denaro. Va bene, ma se la vostra strategia è vendere opzioni più vicine alla scadenza mese dopo mese, dovrete comprare quell'opzione come copertura mese dopo mese. Questo potrebbe finire per essere molte transazioni, ciascuna delle quali potrebbe comportare costi.
FIGURA 1: PROFITTO & PERDITA DIAGONALE CALL. La forma di questo grafico varierà a seconda di dove posizionate i vostri strike short e long. Ma la curva rappresenta una call short at-the-money a breve termine insieme a una call further out-of-the-money a più lungo termine. Solo a scopo illustrativo.
Come alternativa, potreste comprare un'opzione allo stesso strike price dell'opzione short, ma in una scadenza differita — diciamo, una settembre 110 — per creare uno spread calendar long. Questo copre l'opzione short, e se comprate un'opzione con una scadenza di alcuni mesi più lontana della scadenza dell'opzione short, non dovete continuare a comprare la copertura. Ma l'opzione a scadenza più lontana è più costosa di quella a scadenza ravvicinata. Ed è suscettibile a un calo della volatilità implicita. Entrambi questi fattori possono intaccare il vostro decadimento temporale positivo.
Una terza strategia è mettere quell'opzione long a uno strike price più OTM e una scadenza più lontana. Questo fa un paio di cose:
- Lo strike price più OTM rende l'opzione long meno costosa, il che significa che preservate un po' più del decadimento temporale positivo dalla vostra opzione short.
- La scadenza più lontana significa che non dovete continuare a comprare quella copertura ogni volta che vendete short un'opzione near-term. Questo riduce i costi di transazione.
Avete appena creato uno spread diagonale long sulle opzioni.
La Diagonale Short: Un'Alternativa alla Covered Call?
Avviso complessità.
La maggior parte degli investitori azionari cerca esposizione long su azioni. Ma il long stock può bloccare molto capitale ed esporvi al rischio se l'azione scende. Per questo, alcuni investitori comprano opzioni call in-the-money in una scadenza più lontana invece di comprare l'azione. Le call sono meno costose dell'azione, e il rischio è limitato al prezzo della call. È un modo per ottenere esposizione long stock (per un tempo limitato).
Una diagonale short — combinando la call long con una call short OTM in una scadenza near-term — è simile in strategia ed esposizione a una covered call. La posizione mira a un flusso di cassa positivo in cambio di un limite al potenziale di rendimento al rialzo. (Ecco un ripasso sulle covered call.)
Proprio come con una covered call, potete vendere le opzioni out-of-the-money in ogni nuovo ciclo di scadenza nella diagonale per mantenere quel flusso di cassa. Pensatelo come "rolling" delle opzioni short da una scadenza all'altra.
Rolling di Opzioni Single-Leg con le Diagonali
Abbastanza intuitivo, vero? Certo, mettere su e gestire le diagonali potrebbe non essere la vostra tazza di tè. Come tutti gli spread opzionali, non sono per tutti.
Ma anche se non vi avventurate mai oltre la covered call o la protective put, potreste trovar utile familiarizzare con l'inserimento di un ordine di spread diagonale.
Perché? Perché le opzioni scadono. E a seconda della vostra strategia, potrebbe avere più senso fare rolling di una posizione "down and out" o "up and out".
Supponete di essere long XYZ, e con l'azione a $130, avete venduto la call strike 140 contro di essa. Ora supponete che la scadenza si avvicini e XYZ quota $137. Aspettate la scadenza e poi vendete una call fresca? Se c'è poco o nessun premio rimasto nelle 140, potrebbe essere il momento di ricomprare la vostra call short.
Considerando il recente rally, ha senso restare sullo strike 140? Se la vostra strategia tipica è vendere una call che è 7%-10% OTM, probabilmente no. Potreste scegliere lo strike 145 o 150.
Potreste fare quei due trade individualmente, o prezzarli come — l'avete indovinato — uno spread diagonale (vedi figura 2).
FIGURA 2: APRIRE UN ORDINE DIAGONALE. È in realtà relativamente semplice. Su thinkorswim®, dall'Option Chain, selezionate Diagonal dal menu per Spread, poi espandete una delle catene di spread e selezionate i vostri strike. Diciamo che selezionate gli strike 145/140. Dal menu, selezionate SELL, poi Diagonal. Il trade apparirà nel pannello Positions and Simulated Trades, dove potete fare aggiustamenti al numero di contratti, scadenza, strike price e tipo di ordine. In alternativa, se state guardando l'Option Chain come griglia di opzioni single-leg, potreste aprire un ticket ordine selezionando un'opzione, selezionando SELL > Diagonal, e poi aggiustando i campi Exp, Strike e Price appropriatamente. Fonte grafico: piattaforma thinkorswim di TD Ameritrade. Solo a scopo illustrativo. I risultati passati non garantiscono risultati futuri.
Ora che avete letto la storia della diagonale, siete convinti che la storia sia più semplice di quanto pensavate? Speriamo di sì. Ora che sapete come sono costruite le diagonali, potete analizzare la posizione per vedere dove potrebbe perdere denaro. E se siete pronti a piazzare un trade, saprete come inserire l'ordine diagonale come un unico spread.
Le opzioni sono la scelta giusta per voi?
Mentre il trading di opzioni implica rischi unici e non è decisamente adatto a tutti, se credete che il trading di opzioni si adatti alla vostra tolleranza al rischio e alla vostra strategia d'investimento complessiva, TD Ameritrade può aiutarvi a perseguire le vostre strategie di trading su opzioni con potenti piattaforme di trading, risorse per la generazione di idee e il supporto di cui avete bisogno.
Scoprite di più sui potenziali benefici e rischi del trading di opzioni.
Jayanthi Gopalakrishnan non è un rappresentante di TD Ameritrade, Inc. Il materiale, le opinioni e i punti di vista espressi in questo articolo sono esclusivamente quelli dell'autore e potrebbero non riflettere quelli di TD Ameritrade, Inc.
Doug Ashburn non è un rappresentante di TD Ameritrade, Inc. Il materiale, le opinioni e i punti di vista espressi in questo articolo sono esclusivamente quelli dell'autore e potrebbero non riflettere quelli di TD Ameritrade, Inc.
-
Short Put (Put Short): Guida Completa per Investitori
Una short put è semplicemente la vendita di unopzione put. Quando vendi una put, ti dicono che shorti la put. Un trader, vendendo short una put, vende il diritto di vendere short lazione sottostante d
-
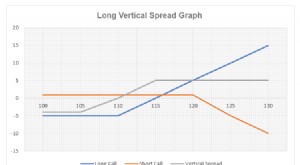
Vertical Spread su Opzioni: Guida Pratica per Principianti
Articoli in Evidenza
- SEP IRA: è il piano pensione giusto per te?
- Calendar Spread: Comprendere le Strategie su Opzioni e Future
- Bull Call Spread: Guida Completa per Investitori
- Calendar Spread: Guida per Guadagnare dagli Spread Temporali
- Capire gli Spread sulle Opzioni: Guida per Principianti
- Credit Spread Opzioni: Strategia a Rischio e Rendimento Limitati
- Strategia Bull Vertical Spread: Guida per Principianti al Trading Opzioni Redditizio
- Bear Put Spread: Strategia di Trading Opzioni Redditizia
- Spread su Opzioni: Strategia di Gestione del Rischio
- Spread Verticali su Put: Guida per Principianti a Strategie Bull e Bear
-
 Bull Put Spread: Strategia, Meccanica e Rischi
Il bull put spread è una strategia su opzioni usata quando si prevede un aumento moderato del sottostante. Consiste nellacquistare una put OTM (out-of-the-money) e vendere una put ITM (in-the-money) c...
-
 Calendar Spread: Definizione, Strategia ed Esempio Pratico
Uno spread calendariale (o calendar spread) è una tecnica di trading che prevede lacquisto di un derivato su un asset per una scadenza e la vendita contestuale dello stesso derivato per una scadenza d...