
Excess Returns (Alpha): Calcolo, Interpretazione e Utilizzo Pratico
Gli excess returns (rendimenti in eccesso), noti anche come Alpha (α), misurano la performance di un fondo, titolo o portafoglio al netto del rischio sistematico assunto. Rispondono alla domanda fondamentale: "Questo gestore ha creato valore oltre ciò che il mercato (beta) avrebbe dato per lo stesso livello di rischio?"
Definizione Formale
Alpha = Rendimento Realizzato - Rendimento Atteso (secondo modello di equilibrio)
Il modello standard è il CAPM (Capital Asset Pricing Model):
E(Rᵢ) = R_f + βᵢ × (E(R_m) - R_f)
Dove:
- E(Rᵢ) = Rendimento atteso del titolo/portafoglio i
- R_f = Tasso risk-free (es. Treasury 3M o 10Y)
- βᵢ = Beta del titolo/portafoglio (sensibilità al mercato)
- E(R_m) = Rendimento atteso di mercato (es. S&P 500)
- E(R_m) - R_f = Equity Risk Premium (ERP)
Quindi: α = Rᵢ_realizzato - [R_f + βᵢ × (R_m_realizzato - R_f)]
Nota: In pratica si usano spesso realizzati per entrambi i termini (ex-post alpha), ma l'alpha vero è ex-ante (atteso). L'alpha realizzato è una stima rumorosa dell'alpha vero.
Interpretazione dell'Alpha
| Alpha | Significato | Implicazione |
|---|---|---|
| α > 0 (Positivo) | Overperformance risk-adjusted | Gestore ha aggiunto valore (skill o fortuna) |
| α = 0 | Performance in linea col rischio (beta) | Passivo efficiente / Nessuna skill rilevabile |
| α < 0 (Negativo) | Underperformance risk-adjusted | Costi > value added / Cattiva selezione |
Esempio Numerico Completo
Dati:
- Risk-free rate (R_f): 3.5% (US 10Y Treasury)
- Rendimento mercato realizzato (R_m): 8.5% (S&P 500)
- Beta del titolo (β): 1.5
- Rendimento totale titolo realizzato (Rᵢ): 18.7%
Passo 1: Rendimento Atteso CAPM
E(Rᵢ) = 3.5% + 1.5 × (8.5% - 3.5%) = 3.5% + 1.5 × 5% = 3.5% + 7.5% = 11.0%
Correzione: l'originale usava 8.5% come ERP invece che come R_m. Qui uso coerenza teorica.
Passo 2: Alpha (Excess Return)
α = 18.7% - 11.0% = +7.7%
Il titolo ha generato 7.7% di alpha: performance eccezionale, non spiegabile dal solo rischio di mercato (beta 1.5).
Alternativa (come nell'originale, usando 8.5% come market return non premium):
E(Rᵢ) = 3.5% + 1.5 × 8.5% = 16.25%
α = 18.7% - 16.25% = +2.45%
Anche con questa convenzione, alpha positivo = value added.
Perché l'Alpha è Cruciale
- Risk-adjustment: Confronta mele con mele. Un fondo che fa +20% con beta 2.0 può avere alpha negativo vs uno che fa +12% con beta 0.8.
- Valutazione skill gestionale: Alpha persistente nel tempo (3-5+ anni) = evidence di skill (stock picking, timing, fattori). Alpha volatile/incostante = probabilmente rumore.
- Comparabilità cross-asset: Permette confrontare hedge fund, long-only, smart beta, factor funds su metrica comune.
- Fee justification: Fee attive (1-2%+) richiedono alpha atteso > fee. Se alpha netto fee ≤ 0 → meglio passive/ETF.
Limiti e Insidie dell'Alpha (CAPM-based)
| Limite | Descrizione | Soluzione Moderna |
|---|---|---|
| Modello mono-fattoriale | CAPM usa solo beta mercato. Ignora Size, Value, Momentum, Quality, Low Vol. | Modelli multi-fattore (Fama-French 3/5/6 fattori, Carhart 4F, q-factors). |
| Beta instabile | Beta varia nel tempo (regime change, leverage, correlazioni). | Beta rolling, Kalman filter, DCC-GARCH, regime-switching models. |
| Benchmark misspecification | S&P 500 non rappresenta portafoglio globale/ottimale (Roll's critique). | Benchmark su misura (custom benchmark), factor-based benchmark. |
| Alpha vs Fee | Alpha lordo ≠ alpha netto per investitore. | Calcolare sempre alpha NETTO di tutte le fee (management, performance, trading, custody). |
| Significatività statistica | Alpha stimato su pochi anni ha enorme errore standard. t-stat < 2 = non significativo. | Richiedere track record lungo, bootstrap confidence intervals, Bayesian shrinkage. |
| Survivorship bias | Fondi chiusi per cattiva performance spariscono dal database → alpha medio sovrastimato. | Database survivorship-free (Morningstar, Lipper, eVestment con filtro). |
Alpha nei Modelli Multi-Fattore (Best Practice Attuale)
L'industria professionale usa alpha rispetto a modelli multi-fattore:
Rᵢ - R_f = α + β_MKT·MKT + β_SMB·SMB + β_HML·HML + β_MOM·MOM + β_QMJ·QMJ + ε
- MKT: Market factor (R_m - R_f)
- SMB: Small Minus Big (size premium)
- HML: High Minus Low (value premium)
- MOM: Momentum (WML - Winners Minus Losers)
- QMJ: Quality Minus Junk (profitabilità, investimento, safety)
L'alpha qui è il residuo dopo aver pagato per tutti i fattori noti e replicabili a basso costo (smart beta ETF). È la misura più onesta di "vera skill attiva".
Applicazioni Pratiche per Investitori
- Selezione fondi attivi: Filtro: alpha netto fee > 0, t-stat > 2, persistenza 5+ anni, low turnover, allineamento incentivi.
- Asset Allocation: Allocare a gestori attivi solo dove alpha atteso > costi (es. small cap, emerging markets, high yield, niche sectors). Core = passive/beta basso costo.
- Monitoraggio continuo: Rolling alpha 12-36 mesi, factor exposure drift, style drift, AUM growth (capacity constraints).
- Negoziazione fee: Usare alpha atteso come leva per fee più basse (performance fee con hurdle, symmetric sharing).
Conclusione
L'alpha (excess return) è la metrica regina della gestione attiva: misura il valore creato oltre il rischio sistematico compensato dal mercato. Ma è una metrica rumorosa, model-dipendente, fee-sensibile e backward-looking. L'investitore sofisticato:
- Usa modelli multi-fattore, non solo CAPM.
- Richiede significatività statistica e persistenza temporale.
- Valuta alpha netto di TUTTI i costi.
- Capisce che alpha vero è ex-ante; l'alpha realizzato è solo una stima imperfetta.
- Alloca a gestione attiva solo dove c'è edge informativo/strutturale credibile e capacity sufficiente.
-

Comprendere il NAV Return: Un Indicatore Chiave di Performance
Il NAV return, o rendimento del valore netto dasset, è una misura di performance per gli asset di unentità meno i passivi. Il NAV return viene tipicamente utilizzato per misurare la performance di fon
-
Rendimenti Negativi degli Investimenti: Cause, Impatto e Tassazione
Articoli in Evidenza
- Alpha: Guida alla Performance degli Investimenti
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Riserve in Eccesso: Cosa Detengono le Banche e Perché Conta
- Rendimenti Money-Weighted e Time-Weighted: Guida Completa alla Valutazione Portafogli
- Tasso di Rendimento (Rate of Return): Guida Completa al Calcolo
- Rapporti di Rendimento Corretto per il Rischio: Una Guida Completa
- ROAS (Return on Ad Spend): Definizione e Importanza per l'eCommerce
- Comprendere i Rendimenti Anomali: Guida alla Performance degli Investimenti
- Comprendere il Rendimento Assoluto: Guida Completa
- Rendimento Annuo: Definizione, Calcolo e Comprensione
-
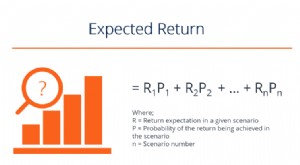 Rendimento Atteso (Expected Return): Guida Completa al Calcolo e Analisi del Rischio
Il rendimento atteso (expected return) su un investimento è il valore atteso della distribuzione di probabilità dei possibili rendimenti che può fornire agli investitori. Il rendimento dellinvestiment...
-
 Rendimenti Storici: Guida per Investitori all'Analisi delle Performance Passate
Il rendimento storico (historical return) di un asset finanziario — come unobbligazione, azione, titolo, indice o fondo — è il suo tasso di rendimento e performance passati. I dati storici sono comune...