
Derivati Listati (Exchange-Traded Derivatives): Opzioni e Futures su Mercati Regolamentati
I derivati listati (Exchange-Traded Derivatives - ETD) sono contratti derivati — principalmente futures e opzioni — negoziati su borse regolamentate (es. CME, Eurex, ICE, Borsa Italiana, CBOE) con contratti standardizzati. La borsa definisce: sottostante, size (lot), scadenze, prezzi di esercizio, modalità di regolamento (fisico/cash), orari, margini. Questa standardizzazione è la chiave della loro liquidità, trasparenza e sicurezza.
Caratteristiche Fondamentali
- Standardizzazione: Tutti i termini fissi dalla borsa. Nessuna negoziazione bilaterale.
- Central Counterparty (CCP) / Clearing House: La borsa (o sua clearing house) si interpone tra compratore e venditore → elimina rischio controparte bilaterale. Garante dell'adempimento.
- Margini: Initial margin (deposito garanzia all'apertura) + Variation margin (regolamento giornaliero profitti/perdite - mark-to-market).
- Price Transparency: Prezzi, volumi, open interest pubblici in tempo reale (Level 1/2/3).
- Regolamentazione: Vigilanza autorità (CFTC/SEC USA, ESMA UE, FCA UK). Reporting obbligatorio (EMIR, Dodd-Frank).
Principali Categorie di ETD
| Categoria | Sottostanti Tipici | Borse Principali | Note |
|---|---|---|---|
| Azionari (Stock) | Singole azioni (Apple, Tesla, ENI), panieri | Eurex, CBOE, ICE, Borsa Italiana (IDEM) | Opzioni stile americano (azioni USA), europeo (azioni EU). Futures su singole azioni meno comuni. |
| Indici (Index) | S&P 500, Nasdaq 100, Euro Stoxx 50, DAX, FTSE MIB, Nikkei 225 | CME (E-mini, Micro), Eurex, CBOE (VIX), Osaka, SGX | Solo cash settlement (indice non consegnabile). Più liquidi. Base per hedging portafoglio, trading direzionale, vol trading. |
| Valutari (FX) | Coppie majors (EUR/USD, USD/JPY, GBP/USD), emerging | CME (FX futures), Eurex, ICE | Futures standardizzati vs OTC forwards. Size fissi (es. 125.000 EUR per contratto EUR/USD CME). |
| Materie Prime (Commodity) | Energia (WTI, Brent, Gas Naturale), Metalli (Oro, Argento, Rame), Agri (Grano, Mais, Soia, Caffè), Bestiame | CME (NYMEX/COMEX/CBOT), ICE, LME (metalli), DCE (Cina) | Futures con consegna fisica possibile (magazzini certificati). Opzioni su futures. Benchmark pricing globale. |
| Tassi Interesse (Rates) | Titoli stato (Treasury, Bund, Gilt, JGB), SOFR/EURIBOR/LIBOR (storico), Swap futures | CME, Eurex, ICE, TFX (Giappone) | Mercati più grandi al mondo per nozionale. Hedging duration, curve trading, policy expectations. |
| Immobiliari (Real Estate) | Indici REIT, indici prezzi case (S&P Case-Shiller) | CME, Eurex | Nicchia. Case-Shiller futures usati per hedging esposizione residenziale. |
| Volatilità (Volatility) | VIX (CBOE), VSTOXX (Eurex), Volatility indices su singole azioni | CBOE, Eurex | Futures/Opzioni su indici vol implicita. Asset class a sé per vol trading, tail hedging. |
| Criptovalute (Crypto) | Bitcoin, Ether (futures, micro futures, opzioni) | CME, CFE (CBOE), Eurex (ETN/ETP derivati), Deribit (crypto-native, non regolamentato pari) | CME Bitcoin futures = benchmark istituzionale. Cash settled su CME CF Bitcoin Reference Rate. |
Clearing e Regolamento: Il Ruolo della Clearing House
- Novation: Alla conclusione del trade, la clearing house diventa controparte centrale: compratore ↔ CCP ↔ venditore. Il rischio bilaterale scompare.
- Margini Iniziali (Initial Margin): Calcolati con modelli (SPAN, VaR-based) per coprire potenziali perdite future (es. 99% confidence, 5 giorni). Depositati in contanti/titoli di stato.
- Mark-to-Market Giornaliero (Variation Margin): Ogni giorno, profitti/perdite calcolati su prezzo di chiusura ufficiale → trasferiti tra conti. Conto scende sotto maintenance margin → margin call.
- Default Management: Se membro clearing fallisce → CCP usa margini del defaulter + contributi altri membri (default fund) + capitale proprio (skin-in-the-game) → chiude posizioni / porta a nuovo membro. Nessuna perdita per clienti finali (segregazione asset).
Vantaggi degli ETD vs OTC (Over-The-Counter)
| Dimensione | ETD (Listati) | OTC (Bilaterali) |
|---|---|---|
| Rischio Controparte | Eliminato (CCP) | Bilaterale (CSA, ISDA, collateral) |
| Standardizzazione | Totale | Personalizzabile (tailor-made) |
| Liquidità | Alta (order book, market maker) | Variabile, spesso bassa |
| Trasparenza Prezzi | Piena (pre/post trade) | Limitata (solo regolatori/partecipanti) |
| Regolamentazione | Stringente, diretta | Indiretta (reporting, clearing obligation) |
| Flessibilità | Bassa (solo contratti standard) | Massima (qualsiasi payoff, scadenza, size) |
| Costi Transazione | Fee borsa + clearing + broker (noti) | Spread bilaterale + costi operativi (opachi) |
| Accesso Retail | Facile (broker retail) | Difficile (solo istituzionali/qualificati) |
Svantaggio Principale: Perdita di Flessibilità
La standardizzazione impedisce di coprire esigenze specifiche: scadenze non standard, size frazionarie, barriere esotiche, payoff strutturati, sottostanti illiquidi. Per questo esiste ancora l'OTC: corporate hedging su misura, structured products, esposizioni idiosincratiche. La tendenza regolamentare (EMIR, Dodd-Frank) spinge verso clearing centrale anche per OTC standardizzati (IRS, CDS index) — convergenza.
Applicazioni Pratiche
- Hedging istituzionale: Fund vende futures S&P 500 per ridurre beta temporaneamente senza vendere azioni.
- Asset Allocation tattica: Overlay futures per cambiare esposizione paese/settore velocemente, basso costo.
- Income generation: Covered call writing su indici/azioni (vendere call OTM, incassare premium).
- Volatility trading: Long/short VIX futures, dispersion trading (index vol vs single stock vol).
- Basis trading / Arbitraggio: Cash-futures basis, ETF vs futures, cross-exchange.
- Commodity hedging: Produttori/consumatori bloccano prezzi (es. airline hedging jet fuel via heating oil futures).
Conclusione
I derivati listati sono l'infrastruttura portante del risk transfer moderno: standardizzati, centralizzati, trasparenti, regolamentati. Hanno reso accessibili a tutti — dall'hedger corporate al trader retail — strumenti un tempo riservati a pochi. Il loro limite (rigidità) è il prezzo della loro forza (sicurezza, liquidità, efficienza). L'investitore professionale li usa per il core hedging e directional trading; ricorre all'OTC solo per esigenze che la standardizzazione non può soddisfare. La conoscenza profonda di specifiche contrattuali, margini, fiscalità, scadenze, liquidità per scadenza è prerequisito per operarvi con disciplina.
-
Commissioni di Gestione: Cosa Sono e Come Funzionano
Le commissioni di gestione sono i compensi pagati ai professionisti incaricati di gestire gli investimenti per conto dei clienti. Solitamente calcolate come percentuale del totale degli asset sotto ge
-
ETF Vanguard: Guida Completa agli Investimenti a Replica d'Indice
Gli ETF Vanguard (Vanguard Exchange-Traded Funds) sono una gamma di titoli a replica dindice gestiti ed emessi da Vanguard Group. Consentono agli investitori di comprare e vendere quote come ununica s
Articoli in Evidenza
- Baby Bond: Guida Completa all'Investimento nel Futuro dei Figli
- Guida Completa alle Obbligazioni per Investitori
- Comprendere le Materie Prime: Guida per Principianti agli Investimenti
- Settori Difensivi (Defensive Industries): Stabilità nell'Incertezza Economica
- Derivati Finanziari: Guida Completa a Tipi, Vantaggi e Rischi
- Titoli in Difficoltà (Distressed Securities): Rischi e Opportunità
- Derivati Azionari: Guida Completa per Investitori
- Derivati Listati (Exchange-Traded Derivatives): Opzioni e Futures su Mercati Regolamentati
- Opzioni Esotiche: Guida Completa alle Tipologie e Caratteristiche
- Gilts: Guida alle Obbligazioni di Stato del Regno Unito | LSE
-
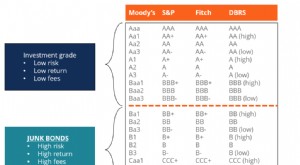 Obbligazioni Spazzatura: Rischi, Rendimenti e Strategie d'Investimento
Le obbligazioni spazzatura, note anche come obbligazioni ad alto rendimento (high-yield bonds), sono titoli di debito classificati al di sotto del grado dinvestimento dalle tre principali agenzie di r...
-
 Managed Futures: Guida per Investimenti Diversificati
I managed futures sono una sottoclasse di strategie dinvestimento alternative usate da grandi fondi e investitori istituzionali per ottenere sia diversificazione di portafoglio che di mercato. Con la ...