
ETN (Exchange-Traded Notes): Guida Completa su Struttura, Rischi e Vantaggi
Un ETN (Exchange-Traded Note) è un titolo di debito senior non garantito emesso da una banca/istituto finanziario, quotato in borsa, che promette di pagare a scadenza (o alla vendita) il rendimento di un indice o strategia di riferimento, al netto di una fee annua. Non è un fondo: non detiene asset, non ha portafoglio, non è un veicolo di investimento collettivo. È una promessa di pagamento della banca emittente legata alla performance di un benchmark.
Differenze Chiave: ETN vs ETF vs ETC
| Caratteristica | ETN | ETF (UCITS) | ETC (Exchange-Traded Commodity) |
|---|---|---|---|
| Struttura Giuridica | Debt instrument (bond non garantito) | Fondo (investment company / FCP) | Debt instrument (SPV con collateral) |
| Detenzione Asset | NO (solo promessa emittente) | SÌ (replica fisica/swap) | SÌ (fisico o collateralizzato) |
| Rischio Controparte | ALTO (credit risk emittente) | Basso (asset segregati, CCP swap) | Basso-Medio (collateral ring-fenced) |
| Tracking Error | Quasi zero (formula matematica) | Basso (costi, campionamento, cash drag) | Basso (roll yield commodity futures) |
| Trattamento Fiscale (USA) | Preavvantaggiato (nessuna distr. annuale, solo capital gain a vendita/scadenza) | Distribuzioni dividendi/capital gains annuali tassabili | Simile ETF (dipende struttura) |
| Liquidità | Media (dipende market maker emittente) | Alta (AP mechanism, multi-market maker) | Media-Alta |
| Scadenza | SÌ (tip. 10-30 anni, alcune perpetue) | NO (perpetuo salvo chiusura) | SÌ (spesso perpetue o lunga scadenza) |
| Regolamentazione EU | Prospetto MiFID/PRIIPs, non UCITS | UCITS direttiva (protezioni retail massime) | Prospetto MiFID/PRIIPs, non UCITS |
Come Funziona un ETN
- Emissione: Banca (es. Barclays, Credit Suisse, JP Morgan, UBS, BNP Paribas) emette note con scadenza lunga (es. 2040).
- Indice di Riferimento: Definito nel prospetto (es. S&P 500 VIX Short-Term Futures Index, Bloomberg Commodity Index, MSCI Emerging Markets, strategia proprietaria).
- Valore Indicativo Intraday (IIV/IV): Pubblicato ogni 15 sec durante seduta = valore teorico dell'indice × ratio - fee accumulate.
- Market Making: La banca emittente (o designati) fa mercato: compra/vende ETN a spread intorno all'IIV.
- Riscatto (Redemption): Spesso settimanale/quindicinale, in blocchi minimi (es. 50.000 quote), con fee. Retail vende sul secondario.
- Scadenza: Alla maturity, emittente paga valore finale indice × ratio (cash). Se emittente fallisce prima → creditori chirografari (recovery incerto).
Vantaggi degli ETN
- Tracking perfetto: Nessun tracking error da costi transazione, campionamento, cash drag, swap spread. Replica matematica dell'indice (al netto fee).
- Accesso mercati "difficili": Commodity (senza roll yield futures), volatility (VIX futures curve), mercati frontier/chiusi, strategie complesse (leveraged/inverse con path dependency gestita), asset class non UCITS-eligible.
- Efficienza fiscale (USA): Nessuna distribuzione annuale → deferral tasse → long-term capital gain rate (20% max vs 37% ordinary income). In Europa: trattamento varia per paese; spesso tassati come obbligazioni (reddito capitale) o titoli atipici.
- Nessun rischio concentrazione/regolamentare fondo: Non soggetto a limiti diversificazione UCITS (5/10/40), può concentrare su singola commodity, singola azione, strategia niche.
- Leverage/Inverse "senza decay" (alcuni): Alcuni ETN usano reset mensile/trimestrale o formule path-independent per ridurre volatility drag vs ETF leva giornalieri.
Rischi Critici degli ETN
| Rischio | Descrizione | Gravità |
|---|---|---|
| Credit Risk Emittente (PRIMARIO) | Se la banca fallisce, l'ETN vale il recovery rate sul debito senior unsecured (storicamente 20-60%). Non c'è collateral sugli asset dell'indice. Lehman Brothers 2008: ETN persero >80%. | 🔴 CRITICO |
| Liquidità Secondaria Limitata | Market maker spesso solo l'emittente. Spread ampi in stress. Riscatto diretto solo per blocchi grandi, frequenza limitata (settimanale). Retail bloccato su secondario. | 🟠 ALTO |
| Cliff Risk / Call Risk | Emittente può richiamare (call) l'ETN prima di scadenza (solitamente a valore indicativo). Investitore costretto a realizzare gain/loss, reinvestire a condizioni diverse. | 🟠 ALTO |
| Fee Strutturate | Fee annua (es. 0.65-1.00%) + spread bid-ask + eventuali costi riscatto + financing cost embedded (per leva). Costo totale spesso > ETF comparabili. | 🟡 MEDIO |
| Rischio Fiscale (Non-USA) | Vantaggio fiscale USA non si applica ovunque. In Italia: tassati come titoli atipici (26% su realizzo) o obbligazioni. Verificare regime nazionale. | 🟡 MEDIO |
| Concentrazione Emittente | Pochi grandi emittenti (Barclays, JP Morgan, BNP, UBS). Rischio sistemico se uno fallisce. Diversificazione tra emittenti difficile per stessa strategia. | 🟡 MEDIO |
Quando Usare (e Non Usare) gli ETN
✅ Appropriati Per:
- Esposizione a commodity fisiche (oro, argento) senza roll yield futures (es. ETN su spot gold).
- Strategie volatility (VIX, VSTOXX) dove ETF soffrono contango/backwardation estremo.
- Mercati frontier/chiusi non accessibili via ETF UCITS (es. Cina A-shares pre-Stock Connect, Arabia Saudita pre-inclusione MSCI).
- Investitori USA tassabili che massimizzano tax deferral (holding lungo termine).
- Trading tattico breve (giorni/settimane) dove tracking perfetto e liquidità secondaria sufficiente.
❌ EVITARE Per:
- Core portfolio long-term (10+ anni): credit risk emittente inaccettabile per asset allocation strategica.
- Investitori retail non sofisticati: complessità rischi (credit, call, liquidity, tax) sottostimata.
- Sostituire ETF broad market (S&P 500, MSCI World, Agg Bond): ETF superiori per costo, sicurezza, liquidità, regolamentazione.
- Portafogli istituzionali/assicurativi con vincoli prudenziali (Solvency II, Basel): ETN = equity risk + credit risk, capitale assorbito alto.
- Giurisdizioni dove trattamento fiscale penalizza vs ETF/fondi.
Esempi Reali di ETN (Storici e Attuali)
- VXX (iPath Series B S&P 500 VIX Short-Term Futures ETN) - Barclays. Il più famoso ETN vol. Decay strutturale (contango).
- VXZ (iPath Series B S&P 500 VIX Mid-Term Futures ETN) - Barclays. Scadenza media 5 mesi.
- OIL (iPath Series B Bloomberg Crude Oil Subindex ETN) - Barclays. Esposizione petrolio via futures.
- GAZ (iPath Series B Bloomberg Natural Gas Subindex ETN) - Barclays.
- JO (iPath Series B Bloomberg Coffee Subindex ETN) - Barclays. Singola commodity soft.
- MTN (ELEMENTS Rogers International Commodity Index ETN) - Credit Suisse (chiusi 2023 post-acquisizione UBS).
- ETN su Crypto (es. 21Shares, CoinShares, VanEck) - Struttura ETN/ETP per Bitcoin, Ether, basket. Collateralizzati (spesso 100% asset fisico) → non ETN classici, più simili a ETC collateralizzati. Verificare sempre prospetto.
Conclusione: ETN = Strumento Specialistico, Non Core
Gli ETN risolvono problemi reali: tracking perfetto, accesso a mercati/strategie non replicabili via ETF UCITS, efficienza fiscale USA. Ma il prezzo è il rischio di credito dell'emittente — un rischio binario, asimmetrico, non diversificabile all'interno dell'ETN stesso. Per l'investitore retail/istituzionale standard: ETF UCITS fisici restano lo standard d'oro per il 95%+ delle esigenze. Gli ETN vanno riservati a allocazioni satellite piccole, orizzonte breve/medio, investitori che comprendono e accettano il credit risk, e solo quando l'ETF alternativo non esiste o è nettamente inferiore (tracking error, costi, accesso). Leggere sempre il prospetto (credit risk disclosure, call provisions, fee schedule, tax treatment, redemption terms) prima di comprare. E diversificare anche tra emittenti se si usano più ETN.
-
Comprendere le Cambiali Attive: Guida Completa
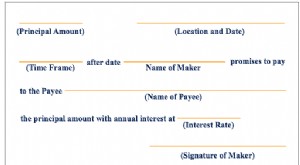
Le cambiali attive sono una voce di bilancio che rileva il valore dei pagherò che unazienda deve incassare. Un pagherò è uno strumento finanziario che include una promessa scritta dellemittente di pag
-
Cambiale (Promissory Note): Definizione, Tipi e Termini Chiave
Una cambiale (promissory note) si riferisce a uno strumento finanziario che include una promessa scritta da parte dellemittente di pagare una seconda parte – il beneficiario (payee) – una somma specif
Articoli in Evidenza
- Cambiali a linee di credito revolving: guida completa
- Cambiale: Definizione, Scopo e Caratteristiche Principali
- Il Titolo di Stato USA a 10 Anni: Definizione, Caratteristiche e Importanza
- Convertible Notes: Guida per Investitori e Startup
- Equity-Linked Notes (ELN): Guida Completa
- ETF (Exchange-Traded Funds): Guida Completa per Investitori
- Derivati Listati (Exchange-Traded Derivatives): Opzioni e Futures su Mercati Regolamentati
- ETN (Exchange-Traded Notes): Guida Completa su Struttura, Rischi e Vantaggi
- ETP (Exchange-Traded Products): La Guida Completa a ETF, ETC ed ETN
- Floating Rate Notes (FRN): Obbligazioni a Tasso Variabile – Funzionamento e Vantaggi
-
 Note a Cedola Variabile Rinnovabili (VCR): Guida Completa
-
 Note a Tasso Variabile a Richiesta (VRDN): Debito Floating Rate
Una nota a tasso variabile a richiesta (Variable Rate Demand Note - VRDN) è uno strumento a lungo termine a tasso fluttuante. Porta un tasso di interesse che matura periodicamente in linea con gli att...