
I 9 migliori investimenti a lungo termine per un futuro finanziario sicuro (Aggiornamento ottobre 2021)
Uno dei modi migliori per assicurare il tuo futuro finanziario è investire, e uno dei modi migliori per investire è sul lungo termine. Con gli alti e bassi che hanno caratterizzato la pandemia di COVID-19, potrebbe essere stato allettante inseguire rendimenti rapidi nel 2021. Ma l'economia è ancora in ripresa, ed è più importante che mai concentrarsi sull'investimento a lungo termine e attenersi al proprio piano.
Mentre molti pensano all'investimento come al tentativo di fare un colpo a breve termine in borsa, è l'investimento a lungo termine dove i risparmiatori comuni possono davvero costruire ricchezza. Pensando e investendo a lungo termine, puoi raggiungere i tuoi obiettivi finanziari e aumentare la tua sicurezza economica.
Gli investitori di oggi hanno molti modi per investire i propri soldi e possono scegliere il livello di rischio che sono disposti ad assumere per soddisfare le proprie esigenze. Puoi optare per opzioni molto sicure come un certificato di deposito (CD) o alzare il rischio — e il potenziale rendimento! — con investimenti come azioni e fondi comuni azionari o ETF.
Oppure puoi fare un po' di tutto, diversificando in modo da avere un portafoglio che tende a performare bene in quasi tutti gli ambienti di investimento.
Cosa considerare
Mentre l'investimento a lungo termine può essere la tua strada verso un futuro sicuro, vorrai capire l'importanza del rischio e dell'orizzonte temporale nel raggiungere i tuoi sogni finanziari.
Nell'investimento, per ottenere un rendimento più alto, generalmente devi assumere più rischio. Quindi investimenti molto sicuri come i CD tendono ad avere rendimenti bassi, mentre asset a rischio medio come le obbligazioni hanno rendimenti leggermente più alti e azioni ad alto rischio hanno rendimenti ancora più elevati. Gli investitori che vogliono generare un rendimento più alto dovranno solitamente assumere un rischio maggiore.
Mentre le azioni nel loro complesso hanno un ottimo track record — l'indice S&P 500 ha reso il 10% su lunghi periodi — le azioni sono ben note per la loro volatilità. Non è insolito che un'azione oscilli del 50% in un solo anno, sia in salita che in discesa. (Alcuni dei migliori investimenti a breve termine sono molto più sicuri.)
Puoi sopportare un livello di rischio più alto per ottenere un rendimento più alto? È fondamentale conoscere la tua tolleranza al rischio e se andrai nel panico quando i tuoi investimenti scendono. A tutti i costi vuoi evitare di vendere un investimento quando è in calo, se ha ancora il potenziale per salire. Può essere demoralizzante vendere un investimento, solo per vederlo continuare a salire ancora più in alto.
Un modo per abbassare effettivamente il tuo rischio è impegnarsi a mantenere i tuoi investimenti più a lungo. Un periodo di detenzione più lungo ti dà più tempo per cavalcare gli alti e bassi del mercato. Mentre l'indice S&P 500 ha un ottimo track record, quei rendimenti sono arrivati nel tempo, e in qualsiasi periodo breve l'indice potrebbe essere sostanzialmente in calo. Quindi gli investitori che mettono soldi nel mercato dovrebbero essere in grado di tenerli lì per almeno tre-cinque anni, e più a lungo è meglio.
Quindi puoi usare il tempo come un enorme alleato nel tuo investire. Anche prezioso per chi si impegna a investire per il lungo termine, non devi passare tutto il tempo a guardare i tuoi investimenti e preoccuparti per i movimenti a breve termine. Puoi impostare un piano a lungo termine e poi metterlo (quasi) in autopilota.
Ecco i migliori investimenti a lungo termine in ottobre:
- Azioni growth
- Fondi azionari
- Fondi obbligazionari
- Azioni a dividendo
- Target-date funds
- Immobiliare
- Small-cap stocks
- Portafoglio robo-advisor
- IRA CD
Panoramica: i migliori investimenti a lungo termine nell'ottobre 2021
1. Azioni growth
Nel mondo dell'investimento azionario, le azioni growth sono le Ferrari. Promettono alta crescita e, con essa, alti rendimenti d'investimento. Le azioni growth sono spesso aziende tech, ma non devono esserlo per forza. Generalmente reinvestono tutti i loro profitti nell'azienda, quindi raramente pagano un dividendo, almeno non finché la loro crescita non rallenta.
Le azioni growth possono essere rischiose perché spesso gli investitori pagano molto per l'azione rispetto agli utili dell'azienda. Quindi quando arriva un mercato orso o una recessione, queste azioni possono perdere molto valore molto rapidamente. È come se la loro improvvisa popolarità svanisse in un istante. Tuttavia, le azioni growth sono state tra i migliori performer nel tempo.
Se intendi comprare singole azioni growth, vorrai analizzare l'azienda con attenzione, e questo può richiedere molto tempo. E a causa della volatilità delle azioni growth, vorrai avere un'alta tolleranza al rischio o impegnarti a tenere le azioni per almeno tre-cinque anni.
Rischio/rendimento: Le azioni growth sono tra i segmenti più rischiosi del mercato perché gli investitori sono disposti a pagare molto per loro. Quindi quando arrivano i momenti difficili, queste azioni possono crollare. Detto questo, le più grandi aziende del mondo — Facebook, Alphabet, Amazon — sono state aziende ad alta crescita, quindi la ricompensa è potenzialmente illimitata se riesci a trovare l'azienda giusta.
2. Fondi azionari
Se non te la senti di dedicare tempo e fatica ad analizzare singole azioni, allora un fondo azionario — sia un ETF che un fondo comune — può essere un'ottima opzione. Se compri un fondo ampiamente diversificato — come un fondo indice S&P 500 o un fondo indice Nasdaq-100 — otterrai molte azioni growth ad alta crescita e molte altre. Ma avrai un insieme di aziende diversificato e più sicuro rispetto a se possedessi solo poche azioni individuali.
Un fondo azionario è una scelta eccellente per un investitore che vuole essere più aggressivo ma non ha il tempo o la voglia di fare dell'investimento un hobby a tempo pieno. E comprando un fondo azionario, otterrai il rendimento medio ponderato di tutte le aziende nel fondo, quindi il fondo sarà generalmente meno volatile che se avessi tenuto solo poche azioni.
Se compri un fondo che non è ampiamente diversificato — per esempio, un fondo basato su un solo settore — sappi che il tuo fondo sarà meno diversificato di uno basato su un indice ampio come l'S&P 500. Quindi se hai acquistato un fondo basato sull'industria automobilistica, potrebbe avere molta esposizione ai prezzi del petrolio. Se i prezzi del petrolio salgono, è probabile che molte delle azioni nel fondo subiscano un colpo.
Rischio/rendimento: Un fondo azionario è meno rischioso che comprare posizioni individuali e richiede meno lavoro. Ma può comunque muoversi parecchio in un dato anno, perdendo forse fino al 30% o guadagnando il 30% in alcuni dei suoi anni più estremi.
Detto questo, un fondo azionario richiederà meno lavoro per essere posseduto e seguito rispetto alle azioni individuali, ma poiché possiedi più aziende — e non tutte eccelleranno in un dato anno — i tuoi rendimenti dovrebbero essere più stabili. Con un fondo azionario avrai anche molto potenziale di rialzo. Ecco alcuni dei migliori fondi indice.
3. Fondi obbligazionari
Un fondo obbligazionario — sia come fondo comune che ETF — contiene molte obbligazioni da una varietà di emittenti. I fondi obbligazionari sono tipicamente categorizzati dal tipo di obbligazione nel fondo — la durata dell'obbligazione, la sua rischiosità, l'emittente (corporate, municipale o governativo federale) e altri fattori. Quindi se cerchi un fondo obbligazionario, c'è una varietà di scelte per soddisfare le tue esigenze.
Quando un'azienda o un governo emette un'obbligazione, accetta di pagare al possessore dell'obbligazione un importo fisso di interessi annualmente. Alla fine del termine dell'obbligazione, l'emittente rimborsa l'importo nominale dell'obbligazione, e l'obbligazione viene riscattata.
Un'obbligazione può essere uno degli investimenti più sicuri, e le obbligazioni diventano ancora più sicure come parte di un fondo. Poiché un fondo potrebbe possedere centinaia di tipi di obbligazioni, attraverso molti emittenti diversi, diversifica le sue partecipazioni e riduce l'impatto sul portafoglio del default di una singola obbligazione.
Rischio/rendimento: Mentre le obbligazioni possono fluttuare, un fondo obbligazionario rimarrà relativamente stabile, anche se può muoversi in risposta ai movimenti dei tassi di interesse prevalenti. Le obbligazioni sono considerate sicure, rispetto alle azioni, ma non tutti gli emittenti sono uguali. Gli emittenti governativi, specialmente quello federale, sono considerati abbastanza sicuri, mentre la rischiosità degli emittenti corporate può variare da leggermente meno a molto più rischiosa.
Il rendimento su un'obbligazione o fondo obbligazionario è tipicamente molto inferiore a quello di un fondo azionario, forse il 4-5% annuo ma meno sulle obbligazioni governative. È anche molto meno rischioso.
4. Azioni a dividendo
Mentre le azioni growth sono le auto sportive del mondo azionario, le azioni a dividendo sono le berline — possono ottenere rendimenti solidi ma è improbabile che accelerino verso l'alto velocemente come le azioni growth.
Un'azione a dividendo è semplicemente una che paga un dividendo — un pagamento regolare in contanti. Molte azioni offrono un dividendo, ma si trovano più tipicamente tra aziende più vecchie e mature che hanno meno bisogno del loro contante. Le azioni a dividendo sono popolari tra gli investitori più anziani perché producono un reddito regolare, e le migliori azioni fanno crescere quel dividendo nel tempo, così puoi guadagnare più di quanto faresti con il pagamento fisso di un'obbligazione. I REIT sono una forma popolare di azione a dividendo.
Rischio/rendimento: Mentre le azioni a dividendo tendono a essere meno volatili delle azioni growth, non assumere che non saliranno e scenderanno significativamente, specialmente se il mercato azionario entra in un periodo difficile. Tuttavia, un'azienda che paga dividendi è solitamente più matura e consolidata di una growth company e quindi è generalmente considerata più sicura. Detto questo, se un'azienda che paga dividendi non guadagna abbastanza per pagare il suo dividendo, taglierà il pagamento, e la sua azione potrebbe crollare di conseguenza.
Il grande fascino di un'azione a dividendo è il pagamento, e alcune delle migliori aziende pagano il 2 o 3% annuo, a volte di più. Ma importantemente possono aumentare i loro pagamenti dell'8 o 10% all'anno per lunghi periodi, così otterrai un aumento di stipendio, tipicamente ogni anno. I rendimenti qui possono essere alti, ma di solito non saranno grandi come con le azioni growth. E se preferisci andare con un fondo di azioni a dividendo per possedere un set diversificato di azioni, ne troverai molti disponibili.
5. Target-date funds
I target-date funds sono un'ottima opzione se non vuoi gestire un portafoglio da solo. Questi fondi diventano più conservativi man mano che invecchi, così il tuo portafoglio è più sicuro man mano che ti avvicini alla pensione, quando avrai bisogno dei soldi. Questi fondi spostano gradualmente i tuoi investimenti da azioni più aggressive a obbligazioni più conservative man mano che la data target si avvicina.
I target-date funds sono una scelta popolare in molti piani 401(k) aziendali, anche se puoi comprarli anche al di fuori di quei piani. Scegli il tuo anno di pensionamento e il fondo fa il resto.
Rischio/rendimento: I target-date funds avranno molti degli stessi rischi dei fondi azionari o obbligazionari, poiché in realtà sono solo una combinazione dei due. Se la tua data target è tra decenni, il tuo fondo possiederà una proporzione più alta di azioni, significando che sarà più volatile all'inizio. Man mano che la data target si avvicina, il fondo si sposterà verso le obbligazioni, quindi fluttuerà meno ma guadagnerà anche meno.
Poiché un target-date fund si sposta gradualmente verso più obbligazioni nel tempo, in genere inizierà a sottoperformare il mercato azionario di un importo crescente. Stai sacrificando rendimento per sicurezza. E poiché le obbligazioni rendono sempre meno ultimamente, hai un rischio più alto di sopravvivere ai tuoi soldi.
Per evitare questo rischio, alcuni consulenti finanziari raccomandano di comprare un target-date fund che sia cinque o dieci anni dopo quando pianifichi effettivamente di andare in pensione, così avrai la crescita extra dalle azioni.
6. Immobiliare
In molti modi, l'immobiliare è l'investimento a lungo termine per eccellenza. Ci vuole un bel po' di soldi per iniziare, le commissioni sono piuttosto alte, e i rendimenti spesso vengono dal tenere un asset per lungo tempo e raramente in pochi anni. Tuttavia, l'immobiliare era l'investimento a lungo termine preferito dagli americani nel 2021, secondo uno studio di Bankrate.
L'immobiliare può essere un investimento attraente, in parte perché puoi prendere in prestito i soldi della banca per la maggior parte dell'investimento e poi restituirli nel tempo. Questo è particolarmente popolare mentre i tassi d'interesse si attestano su minimi interessanti. Per chi vuole essere il proprio capo, possedere una proprietà dà loro quell'opportunità, e ci sono numerose leggi fiscali che avvantaggiano i proprietari di immobili in particolare.
Detto questo, mentre l'immobiliare è spesso considerato un investimento passivo, potresti dover fare un bel po' di gestione attiva se stai affittando la proprietà.
Rischio/rendimento: Ogni volta che prendi in prestito importi significativi, stai mettendo stress extra su un investimento che vada bene. Ma anche se compri immobili interamente in contanti, avrai un sacco di soldi legati in un solo asset, e quella mancanza di diversificazione può creare problemi se succede qualcosa all'asset. E anche se non hai un inquilino per la proprietà, dovrai continuare a pagare il mutuo e gli altri costi di manutenzione di tasca tua.
Mentre i rischi possono essere alti, le ricompense possono essere piuttosto alte anche loro. Se hai selezionato una buona proprietà e la gestisci bene, puoi guadagnare molte volte il tuo investimento se sei disposto a tenere l'asset nel tempo. E se estingui il mutuo su una proprietà, puoi godere di maggiore stabilità e flusso di cassa, il che rende la proprietà in affitto un'opzione attraente per gli investitori più anziani. (Ecco 10 consigli per comprare proprietà in affitto.)
7. Small-cap stocks
L'interesse degli investitori per le small-cap stocks — le azioni di aziende relativamente piccole — può essere attribuito principalmente al fatto che hanno il potenziale per crescere rapidamente o capitalizzare su un mercato emergente nel tempo. In effetti, il gigante della vendita al dettaglio Amazon iniziò come small-cap stock, e rese molto ricchi gli investitori che tennero l'azione. Le small-cap stocks sono spesso anche azioni ad alta crescita, ma non sempre.
Come le azioni ad alta crescita, le small-cap stocks tendono a essere più rischiose. Le piccole aziende sono semplicemente più rischiose in generale, perché hanno meno risorse finanziarie, meno accesso ai mercati dei capitali e meno potere nei loro mercati (meno riconoscimento del marchio, per esempio). Ma aziende ben gestite possono fare molto bene per gli investitori, specialmente se possono continuare a crescere e guadagnare scala.
Come le azioni growth, gli investitori pagheranno spesso molto per gli utili di una small-cap stock, specialmente se ha il potenziale per crescere o diventare un'azienda leader un giorno. E questo cartellino del prezzo alto su un'azienda significa che le small-cap stocks possono cadere rapidamente durante un momento difficile del mercato.
Se intendi comprare singole aziende, devi essere in grado di analizzarle, e questo richiede tempo e fatica. Quindi comprare piccole aziende non è per tutti. (Potresti anche voler considerare alcuni dei migliori ETF small-cap.)
Rischio/rendimento: Le small-cap company possono essere piuttosto volatili, e possono fluttuare drammaticamente di anno in anno. Oltre al movimento del prezzo, l'azienda è generalmente meno consolidata di una grande azienda e ha meno risorse finanziarie. Quindi le small-cap sono considerate avere più rischio d'impresa rispetto alle aziende medie e grandi.
La ricompensa per trovare una small-cap stock di successo è immensa, e potresti facilmente trovare rendimenti annuali del 20% o più per decenni se sei in grado di comprare una vera gemma nascosta come Amazon prima che chiunque possa davvero vedere quanto potrebbe diventare di successo.
8. Portafoglio robo-advisor
I robo-advisor sono un'altra ottima alternativa se non vuoi fare molto investimento da solo e preferisci lasciare tutto a un professionista esperto. Con un robo-advisor depositerai semplicemente denaro nel conto robo, e questo lo investirà automaticamente in base ai tuoi obiettivi, orizzonte temporale e tolleranza al rischio. Compilerai alcuni questionari quando inizi così il robo-advisor capisce cosa ti serve dal servizio, e poi gestisce l'intero processo. Il robo-advisor selezionerà i fondi, tipicamente ETF a basso costo, e ti costruirà un portafoglio.
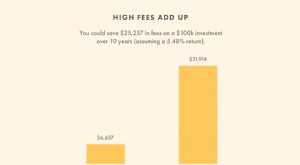
Il tuo costo per il servizio? La commissione di gestione addebitata dal robo-advisor, spesso intorno allo 0,25% annuo, più il costo di eventuali fondi nel conto. I fondi d'investimento addebitano in base a quanto hai investito con loro, ma i fondi nei conti robo costano tipicamente intorno allo 0,06%-0,15%, ovvero 6-15 $ per 10.000 $ investiti.
Con un robo-advisor puoi impostare il conto per essere aggressivo o conservativo come vuoi. Se vuoi solo azioni tutto il tempo, puoi andare su quella strada. Se vuoi che il conto sia principalmente in contanti o in un conto di risparmio base, allora due dei principali robo-advisor — Wealthfront e Betterment — offrono anche quell'opzione.
Ma al loro meglio un robo-advisor può costruirti un portafoglio d'investimento ampiamente diversificato che può soddisfare le tue esigenze a lungo termine.
Rischio/rendimento: I rischi di un robo-advisor dipendono molto dai tuoi investimenti. Se compri molti fondi azionari perché hai un'alta tolleranza al rischio, puoi aspettarti più volatilità che se compri obbligazioni o tieni contanti in un conto di risparmio. Quindi il rischio è in ciò che possiedi.
Il potenziale rendimento su un conto robo-advisor varia anche in base agli investimenti e può andare da molto alto se possiedi principalmente fondi azionari a basso se tieni asset più sicuri come contanti in un conto di risparmio. Un robo-advisor costruirà spesso un portafoglio diversificato così avrai una serie di rendimenti annuali più stabili ma questo viene a costo di un rendimento complessivo un po' più basso. (Ecco i migliori robo-advisor ora.)
9. IRA CD
Un IRA CD è una buona opzione se sei avverso al rischio e vuoi un reddito garantito senza alcuna possibilità di perdita. Come dice il nome, questo investimento è solo un CD dentro un IRA. E dentro un IRA fiscalmente vantaggioso, eviterai le tasse sugli interessi che maturi, finché ti attieni alle regole del piano.
Anche se non ottieni un CD dentro il tuo IRA, un IRA è una decisione d'investimento molto intelligente.
Rischio/rendimento: Il rischio su un IRA CD potrebbe non essere esattamente dove te lo aspetti. Hai quasi zero rischio di non ricevere il tuo pagamento e il tuo capitale quando il CD scade. È uno degli investimenti più sicuri che esistono, e la FDIC può garantire il tuo conto presso qualsiasi singola istituzione assicurata fino a 250.000 $ per depositante.
Il vero rischio su un IRA CD è se stai guadagnando abbastanza per battere l'inflazione. È una ragione per cui, se hai un portafoglio core di CD, una grande strategia in realtà aggiunge un po' di rischio per ottenere un rendimento a lungo termine molto migliore, specialmente se hai molto tempo prima di aver bisogno dei soldi.
È ora un buon momento per comprare azioni per il lungo termine?
Se stai prendendo una prospettiva a lungo termine sul mercato azionario e stai diversificando correttamente il tuo portafoglio, è quasi sempre un buon momento per investire. Questo perché il mercato tende a salire nel tempo, e il tempo nel mercato è più importante del timing del mercato, come dice il vecchio proverbio.
Il mercato (misurato dall'indice S&P 500) è salito di circa il 10% all'anno nel lungo termine. Più a lungo sei investito, più di quel rendimento è probabile che guadagnerai.
Ma questo non significa che dovresti semplicemente buttare tutti i tuoi soldi nel mercato ora. Potrebbe salire o scendere molto nel breve termine. Invece, è più prudente investire regolarmente, ogni settimana o ogni mese, e continuare ad aggiungere soldi nel tempo. Approfitterai della strategia del dollar-cost averaging, aiutando a garantire che non compri a un prezzo troppo alto.
Se stai investendo regolarmente nel tuo conto 401(k) sponsorizzato dal datore di lavoro, per esempio, stai già usando questa strategia, aggiungendo soldi con ogni busta paga. Quel tipo di regolarità e disciplina d'investimento è prezioso per l'investimento a lungo termine.
Mentre qualsiasi momento può essere buono per investire per il lungo termine, può essere particolarmente vantaggioso quando le azioni sono già cadute molto, per esempio durante le recessioni. Prezzi azionari più bassi offrono l'opportunità di comprare azioni a sconto, potenzialmente offrendo rendimenti a lungo termine più alti. Tuttavia, quando le azioni cadono sostanzialmente molti investitori diventano troppo spaventati per comprare e approfittarne.
Questa è un'altra ragione per cui è vantaggioso investire regolarmente nel bene e nel male: sarai in grado di continuare ad aggiungere al tuo investimento anche quando il prezzo è basso, probabilmente facendo un affare. Ma questo significa che devi pianificare in anticipo e avere già il tuo conto di brokeraggio aperto e finanziato.
Perché gli investimenti a lungo termine sono buoni?
Gli investimenti a lungo termine ti danno l'opportunità di guadagnare più di quanto puoi dagli investimenti a breve termine. Il trucco è che devi avere una prospettiva a lungo termine, e non farti spaventare dal mercato perché l'investimento è sceso o perché vuoi vendere per un profitto rapido.
E concentrandoti sul lungo termine — impegnandoti a non vendere i tuoi investimenti mentre il mercato scende — sarai in grado di evitare il rumore a breve termine che deraglia molti investitori. Per esempio, gli investitori nell'S&P 500 che hanno tenuto dopo l'enorme calo all'inizio del 2020 potrebbero essere andati in pareggio e oltre in meno di un anno. Concentrandoti sul lungo termine, puoi cavalcare i dossi.
Investire per il lungo termine significa anche che non devi concentrarti sul mercato tutto il tempo come fanno i trader a breve termine. Puoi investire i tuoi soldi regolarmente in autopilota, e poi spendere il tuo tempo per le cose che ami davvero invece di preoccuparti per i movimenti del mercato.
Conclusione
Investire per il lungo termine è uno dei modi migliori per costruire ricchezza nel tempo. Ma il primo passo è imparare a pensare a lungo termine, ed evitare di seguire ossessivamente gli alti e bassi giornalieri del mercato.
Se stai cercando di iniziare con l'investimento a lungo termine, vedi la recensione di Bankrate dei migliori broker online per principianti. Se stai cercando un professionista esperto che faccia l'investimento per te, allora considera un robo-advisor leader come Wealthfront.
-

Migliori conti IRA per risparmio pensione (Aggiornamento ottobre 2021)
Un Conto Pensione Individuale (IRA) è uno dei modi più popolari per investire per la pensione. Non solo state risparmiando per il vostro futuro ma state anche ottenendo un generoso vantaggio fiscale p
-
I Migliori Investimenti a Lungo Termine per una Crescita Patrimoniale Sostenibile
Gli investimenti a lungo termine non sono affascinanti come quelli più brevi e volatili. Non richiedono pensiero rapido o un intelletto da genio per essere gestiti. Se ne parla raramente in programmi
Articoli in Evidenza
- Le Migliori App di Investimento 2024: Fai Crescere il Tuo Patrimonio
- Top Tech Stocks Ottobre 2021: Performance e Trend
- Migliori exchange criptovalute 2024: Recensioni e confronti
- Top azioni fintech in cui investire: 10 società leader nel 2024
- Le 7 Migliori Azioni a Lungo Termine per Costruire Ricchezza nel 2024
- Le 7 migliori azioni 5G da tenere d'occhio nel 2024: il futuro del wireless
- Migliori Finanziatori Mutui: Recensioni 2024 e Opzioni di Prestito
- Migliori Conti CD per Alti Interessi a Ottobre 2021
- Migliori Banche Ottobre 2021: Trova il Conto Giusto per Te
- Top 10 criptovalute per crescita: Analisi ottobre 2021
-
 I migliori fondi indice per investimenti diversificati nel 2021
I fondi indice sono popolari tra gli investitori perché promettono la proprietà di unampia varietà di azioni, maggiore diversificazione e rischio inferiore — solitamente tutto a un prezzo basso. È per...
-
 Migliori Opportunità di Investimento per un Futuro Finanziario Sicuro nel 2024
Per godere di un futuro confortevole, investire è assolutamente essenziale per la maggior parte delle persone. Come il crollo economico dalla pandemia di coronavirus ha dimostrato, uneconomia apparent...