
Contanti d'emergenza dalla pensione: usare un Roth IRA durante l'incertezza economica
Il nuovo coronavirus ha messo un'allarmante ammaccatura nei conti pensionistici di molte persone — e velocemente. Gli investitori sono corsi spaventati, portando ad alcuni dei peggiori giorni mai visti per azioni e mercati finanziari in generale. Ovviamente, questi crolli possono essere particolarmente dannosi se hai bisogno di accedere ai tuoi conti ora o nel prossimo futuro.
Se sei stato licenziato di recente o possiedi un'azienda che ora è in difficoltà, potresti già sentire il pizzico e aver bisogno di contanti d'emergenza per coprire le tue spese. E anche se stai per iniziare la pensione o ci sei appena entrato, potresti aver bisogno di accedere ai fondi pensione, ma non vuoi danneggiare i tuoi piani a lungo termine colpendo il tuo conto troppo o troppo presto.
Per coloro che hanno esaurito altre alternative per raccogliere contanti come conti bancari, un prestito personale o anche un prestito a basso interesse da una carta di credito, ecco alcune strategie per assicurare soldi d'emergenza da un popolare conto pensionistico — il Roth IRA — per aiutarti a stare a galla nei momenti difficili.
3 modi per attingere al tuo Roth IRA per un'emergenza
Diciamo che hai un Roth IRA e sei già in età pensionabile, quali passi potresti fare per ottenere un po' di contanti preservando ancora il tuo conto, dato il crollo del mercato? Se possiedi molte azioni e ti aspetti che quelle posizioni tornino su nel breve termine, vorrai tenerle per ora. Il punto è dare più tempo agli asset volatili per recuperare, idealmente molto tempo.
Ma se devi tirare fuori soldi dal tuo Roth IRA prima di raggiungere l'età pensionabile, puoi tirare fuori qualsiasi contributo in qualsiasi momento senza tasse o penalità. (È uno dei maggiori vantaggi del Roth IRA sull'IRA tradizionale.) Nel frattempo, se vuoi tirare fuori i guadagni senza tasse o penalità, dovrai aver avuto il conto aperto per almeno cinque anni.
1. Accedi prima a qualsiasi contante
Se stai facendo prelievi dal tuo Roth IRA, attingi prima a qualsiasi contante che hai nel conto. I soldi possono essere investiti in un conto del mercato monetario a basso rendimento o qualche altro asset a basso rendimento. Il contante ti dà le più opzioni ma il rendimento più basso, ed è l'asset più sicuro disponibile.
Tirando fuori contante dal conto per primo, dai ai tuoi altri asset tempo per apprezzarsi di nuovo in valore, anche se data la natura dei mercati, può volerci un po' perché accada. Più a lungo puoi dare ai tuoi asset volatili per recuperare, più probabile che saranno in grado di crescere.
2. Incassa asset meno volatili
Il tuo conto può anche avere asset a reddito fisso come obbligazioni o fondi obbligazionari. Le obbligazioni tendono a essere meno volatili delle azioni, e quindi potrebbero non aver calato tanto (o per nulla) mentre i mercati impazzivano. In effetti, tassi di interesse più bassi fanno salire i prezzi delle obbligazioni, quindi le tue obbligazioni potrebbero essere effettivamente sedute su un guadagno, a seconda di cosa sei investito.
Le obbligazioni pagano reddito regolare, quindi può essere meglio lasciarle in un IRA per generare contanti. La tua migliore scommessa è raccogliere solo il contante che producono, permettendo loro di restare ferme. Ovviamente, se hai bisogno di contanti, questo approccio potrebbe non essere fattibile, e dovrai vendere le obbligazioni.
Se è il caso, considera di vendere obbligazioni o fondi obbligazionari a pezzi man mano che hai bisogno del contante, piuttosto che in un'unica somma. Potresti essere in grado di sfruttare il dollar-cost averaging sulle tue vendite, riducendo il rischio di vendere in un punto basso e perdere un prezzo più alto dopo. Questo approccio lascia anche più soldi investiti per generare contanti prima di vendere.
Se devi vendere un'obbligazione o un fondo, considera di vendere uno che non si è mosso molto o che probabilmente non ha molto potenziale di upside. L'obiettivo è vendere ciò che non offre molto potenziale di rendimento.
3. Incassa azioni con meno upside
Se arriva a quello, potresti dover vendere azioni o fondi basati su azioni — ma quali dovresti liquidare per primi? Se pensi che le tue azioni a performance inferiore possano rimbalzare, allora una via è vendere altre azioni o fondi con upside limitato. Quelle azioni possono essere più vicine al valore pieno e quindi può avere senso tirare quei soldi fuori dal tavolo a un prezzo mezzo decente mentre puoi ancora.
Altre azioni o fondi possono pagare dividendi, e potresti preferire tenere quelle posizioni più a lungo perché generano contanti per te. Mentre le azioni da dividendo sono probabilmente più volatili delle obbligazioni, possono continuare a generare contanti, tenendoti dal liquidare altre posizioni. Con le azioni in calo, i rendimenti da dividendo sono molto più alti di prima, ma se i guadagni cadono significativamente, allora le aziende possono essere costrette a tagliare i loro dividendi, potenzialmente danneggiando le azioni ancora di più.
Come con le obbligazioni, puoi considerare di vendere azioni a pezzetti (specialmente ora che le commissioni di trading sono zero presso tutti i maggiori broker online), permettendoti di sfruttare il dollar-cost averaging. Questo può aiutare a mitigare le tue perdite e aiutarti a evitare di fare market timing.
E se non pensi che le azioni si riprenderanno?
Fai un passo indietro prima di vendere. Hai un decennio o più prima di aver bisogno dei soldi? Hai un portafoglio ampiamente diversificato di azioni di alta qualità come l'indice Standard & Poor's 500? Se puoi rispondere sì a entrambe queste domande, allora dovresti considerare di tenere. Cavolo, potresti anche considerare di comprare di più mentre il mercato crolla, spaventoso come può essere.
L'S&P 500 ha un track record invidiabile. Nel tempo ha consegnato circa il 10% di rendimenti medi annuali per investitori che hanno comprato e tenuto attraverso spesse e magre. Quindi se hai tempo o già possiedi questo indice o un altro ampiamente diversificato, considera fortemente di tenere.
Ma se devi vendere e non pensi che le azioni si riprenderanno, potresti considerare di liquidare prima tutti i poveri performer e appenderti agli asset più sicuri — esattamente l'opposto dell'approccio dettagliato sopra. La logica: se le cose non miglioreranno da qui, vorrai sbarazzarti dei peggiori asset, che possono continuare a cadere finché questa crisi non è risolta. Potresti continuare a tenere gli asset più sicuri e quelli che generano contanti per te come le obbligazioni.
Conclusione
Pianificare di vivere dei tuoi asset può essere duro anche durante i bei tempi, ma può essere particolarmente difficile pianificare i tuoi bisogni pensionistici durante una pandemia che sta sforzando severamente l'economia e sconvolgendo i mercati finanziari.
Queste domande sono solitamente complicate, e quindi può essere anche utile consultare un consulente finanziario certificato — idealmente uno che è un fiduciario fee-only — sul miglior corso d'azione per le tue circostanze.
-
Vendere Vestiti Online: Guida Completa alle Migliori Piattaforme e Consigli
Ti servono soldi extra e hai vestiti che non usi più. Da dove si inizia a vendere vestiti online e quali piattaforme supportano meglio? In questa guida scoprirai siti e app dove iniziare a vendere i t
-
Ripresa finanziaria dopo il COVID-19: come rimettere in sesto il budget
Dopo una crisi economica, tornare alla normalità richiede tempo. Il primo passo è ricostruire il controllo sul budget. 1. Ricalcola entrate e uscite Se il reddito è cambiato, aggiorna il budget. Potre
Articoli in Evidenza
- Cash for Keys: Come Negoziare un Accordo con la Banca
- Eredità di un Immobile Dopo la Morte di un Genitore: Guida Passo per Passo
- Garantisci il Tuo Futuro: Strategie per Aumentare il Reddito Pensionistico Investendo
- Ottieni azioni gratis: una guida realistica agli investimenti
- Income Investing: Guida per Principianti alla Generazione di Reddito Passivo
- Regole prelievo Roth IRA: come accedere ai fondi esentasse
- Massimizzare i Contributi Roth IRA: Strategie e Limiti
- Massimizzare la pensione: i migliori investimenti per Roth IRA per una crescita tax-advantaged
- Risparmio Emergenze: Quanto Ne Hai Davvero Bisogno?
- Roth IRA per Acquirenti Prima Casa: Guida Completa
-
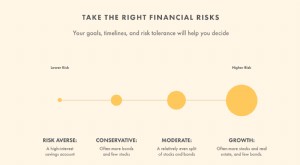 Investire in Azioni: Guida per Principianti in 9 Passi Fondamentali
Il mercato azionario è uno strumento potente per risparmiare per la pensione e far crescere la ricchezza. Impara i nove passi importanti per entrare nel mondo delle azioni. Anche se il mercato azionar...
-
 Indennità di disoccupazione: sfruttare il supporto temporaneo per la carriera
In alcuni casi, restare in disoccupazione può davvero pagare. Di solito chi percepisce lindennità di disoccupazione guadagna molto meno rispetto al normale stipendio. Le prestazioni statali coprono s...