
Strategie Finanziarie Famiglie Abbienti: Insights da Nuova Indagine
Oggi siamo entusiasti di condividere con voi i risultati dalla nostra indagine più recente che analizza come le famiglie americane abbienti gestiscono le loro finanze. Abbiamo commissionato l'Affluent Family Finances Survey attraverso ORC International, che ha intervistato 1.001 genitori negli Stati Uniti con asset investibili di 500.000 $ o più, per scoprire come i genitori abbienti attraverso le generazioni — millennial, Gen X e baby boomer — vedono le finanze e le loro famiglie.
L'indagine ha scoperto risultati nuovi e interessanti entro quattro aree critiche per le finanze delle famiglie abbienti: istruzione, matrimoni, acquisto casa e supporto finanziario continuo. Quello che abbiamo imparato è che con più soldi, arrivano molte più richieste.
Aspettative Gen Z dei Loro Genitori Millennial
Quando ai genitori millennial è stato chiesto cosa credessero che i loro figli Gen Z si aspetterebbero da loro finanziariamente, le loro risposte alludevano a impostare le generazioni future in modi che non sono stati fatti prima.
Rispetto al 69% di tutti i genitori, un sorprendente nove su dieci genitori millennial dicono che i loro figli si aspetteranno che paghino per acquisti milestone, come college, matrimoni, e la loro prima casa.
Con i costi crescenti di questi big-ticket items, i genitori millennial anticipano di pagare conti pesanti, in un modo non visto dalle generazioni precedenti. Per esempio, il 56% dei genitori millennial si aspetta di pagare 100.000 $ o più per l'istruzione universitaria dei figli. Per il matrimonio, il 45% pianifica di pagare 50.000 $ o più, e il 19% pianifica di pagare 100.000 $ o più per il grande giorno dei figli.
È veramente notevole che i genitori millennial pianifichino di assumersi così tanta responsabilità finanziaria, specialmente poiché secondo uno studio che abbiamo fatto appena l'anno scorso, circa il 40% dei millennial in generale non ha nemmeno un conto pensionistico. Per non parlare, questa indagine più recente ha scoperto che il 70% dei genitori millennial dice che darebbero priorità all'istruzione universitaria dei figli sulla propria pensione.
Mentre è bello vedere l'ambizione assunta da questa nuova generazione di genitori, significa anche che c'è più responsabilità che mai per i genitori di oggi di pianificare i loro futuri finanziari con cura.
Per i Figli di Genitori Abbienti, i Soldi Crescono sugli Alberi
Ovviamente, ogni genitore vuole aiutare il proprio figlio ad avere successo. Quindi, non sorprende che attraverso tutte le generazioni, i genitori abbienti abbiano supportato o pianifichino di supportare continuamente i loro figli finanziariamente. Tuttavia, ciò che è sorprendente è che quasi due su dieci genitori abbienti pianificano di supportare i loro figli nei loro 30 anni o oltre, con il 13% dei genitori che pianifica di continuare a supportare i figli nei loro 40 anni e oltre.
Più della metà dei genitori ha detto di aver aiutato o pianificare di aiutare il proprio figlio finanziariamente quando compra una casa, e di quella metà, e quasi la metà (45%) dei genitori in generale ha pagato o si aspetta di pagare parte o tutto l'affitto del figlio. In città come San Francisco o New York, dove l'immobiliare viene a un premio sia che compriate o affittiate, questo può aggiungere a una spesa notevole per quei genitori che pagano il conto.
Dobbiamo Parlare — Delle Nostre Finanze
I genitori abbienti, attraverso le generazioni, sentono pressione crescente dai loro figli per fornire supporto di lungo termine; tuttavia, molti sono ancora a disagio a parlare delle loro finanze. Il 97% dei genitori pianifica di lasciare un'eredità, ma solo circa la metà dei genitori ha rivelato il proprio patrimonio netto ai figli — e il 22% non pianifica mai di dire ai figli il loro patrimonio netto. Eppure di quelli che pianificano di lasciare un'eredità, sei su dieci pensano che i loro figli saranno molto responsabili con i soldi.
Allora come possono i genitori iniziare la conversazione quando si preparano a lasciare un'eredità? Beh, mostrate loro i soldi! Oggi, più che mai, i bambini usano dispositivi e app per quasi tutto. La dashboard gratuita di Personal Capital è il posto perfetto per iniziare un dialogo sul patrimonio netto — cos'è, cosa ci va dentro, e come è cruciale per raggiungere i vostri obiettivi di lungo termine. I nostri strumenti finanziari gratuiti vi permettono — e alla vostra famiglia — di pianificare acquisti futuri — come quel matrimonio atteso, istruzione universitaria, o pensione — e servono come ottimo avvio per importanti conversazioni finanziarie.
Il Nostro Punto Chiave
Come padre io stesso, credo che le famiglie debbano iniziare a impegnarsi in queste conversazioni per costruire più fiducia che i loro figli saranno responsabili con le finanze familiari. Gli strumenti di Personal Capital forniscono una visione completa di tutti i conti familiari in un posto, aiutano le famiglie a mettersi sulla stessa pagina sulle finanze, letteralmente e digitalmente. Stiamo cercando di scatenare conversazioni illuminanti tra le famiglie per aiutarle a navigare le finanze e i futuri delle loro famiglie.
-
Sicurezza finanziaria per le coppie: 5 passi per un futuro più solido
Questi cinque passaggi possono aiutare qualsiasi coppia a mettere in sicurezza le proprie finanze. Costruire una relazione è molto simile a scalare una montagna. Sai che ne varrà la pena alla fine, ma
-
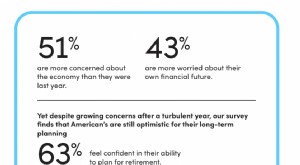
Empower Retirement e Personal Capital: sentimento finanziario USA post-COVID
La pandemia ha avuto un impatto profondo sull’economia americana, ma secondo un’indagine di Empower Retirement e Personal Capital, negli Stati Uniti resta una forte dose di ottimismo. Il sondaggio B
Articoli in Evidenza
- Comunicazione Finanziaria di Coppia: Guida per una Gestione Serena
- Protezione del credito per neolaureati: una guida completa
- Margin Call: Cos'è, Perché Avviene e Come Gestirla Senza Panico
- Pianificazione Finanziaria e Nuova Amministrazione: Risultati Chiave del Sondaggio
- Gestire Conversazioni Finanziarie con Genitori Anziani: Guida per Figli Adulti
- Separazione Finanziaria: Proteggere i Tuoi Beni e il Tuo Futuro
- Americani facoltosi rivalutano le finanze durante la pandemia: studio
- Il Peso Economico dei Classe Media Americana: Sostenere i Genitori Anziani
- Pianificazione Pensione per la Generazione Sandwich: Strategie e Soluzioni
- Flussi di capitale: come i retail stanno muovendo i mercati
-
 Preoccupazioni finanziarie in America: Capire le ansie del 2019
Gli americani mancano di fiducia nelle loro finanze nonostante un mercato del lavoro stabile e uneconomia solida. Ecco perché. Fonte immagine: Getty Images Con il mercato del lavoro che tiene forte e ...
-
 Tempo e denaro: perché trascurare la gestione finanziaria costa
Il tempo è una risorsa scarsa. Secondo The Ascent, gli americani guardano in media oltre 85 ore di televisione al mese, ma dedicano solo pochi minuti al giorno alla gestione delle finanze. Chi si occ...