
Investimenti reali: successi, errori e lezioni dal 401(k)
Iniziare a investire può fare paura, soprattutto quando si è giovani, si hanno pochi risparmi e si conosce poco il mercato. Io e mio marito Alan abbiamo iniziato prima di sentirci davvero pronti, ma quella scelta si è rivelata una delle più importanti della nostra vita finanziaria.
Iniziare con il 401(k)
Abbiamo iniziato a contribuire al piano 401(k) aziendale intorno ai 25 anni. All'inizio non era semplice: ogni dollaro investito sembrava tolto dalla busta paga. Tuttavia, il contributo automatico e il match aziendale ci hanno convinto a continuare.
Ci piaceva l'idea di ricevere denaro aggiuntivo dall'azienda. Il datore di lavoro di Alan versava fino al 6% dei nostri contributi. Era difficile rinunciare a quel vantaggio.
Perché il 401(k) è stato la scelta migliore
- Denaro aggiuntivo: il match aziendale ha reso l'investimento più conveniente.
- Avvio precoce: abbiamo iniziato presto, anche senza competenze avanzate.
- Automaticità: i versamenti uscivano direttamente dalla busta paga.
- Aumenti graduali: con gli aumenti di stipendio abbiamo aumentato i contributi.
- Vantaggi fiscali: i contributi tradizionali riducono il reddito imponibile e il conto cresce con tassazione differita.
Il lato negativo del 401(k)
Il principale limite è la difficoltà di accesso prima dei 59 anni e mezzo. In genere, i prelievi anticipati comportano una penalità del 10% e imposte sul reddito. Esistono alcune eccezioni, prestiti o strategie come la Rule of 55 o la Rule 72(t), ma vanno valutate con attenzione.
Prima di usare queste opzioni, è importante capire bene le regole o consultare un professionista.
Il nostro investimento peggiore
Da giovani sposi abbiamo acquistato due case come residenza principale, pensando fossero investimenti. Credevamo che affittare fosse uno spreco. Col senno di poi, avremmo fatto meglio a restare in affitto più a lungo.
Vendere le case dopo pochi mesi ci è costato migliaia di dollari. Quell'esperienza ci ha insegnato che la casa in cui si vive è prima di tutto un'abitazione, non automaticamente un investimento.
Conclusione
Non sapevamo che il 401(k) sarebbe diventato così importante per noi. Abbiamo iniziato perché era comodo e perché c'era denaro aggiuntivo. Quei due fattori ci hanno permesso di costruire un'abitudine duratura, che nel tempo ha fatto la differenza.
-
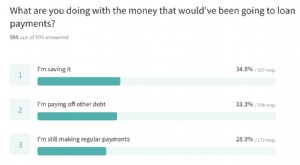
Pagamento Prestiti Studenteschi Congelato: Come i Mutuatari Stanno Spendendo i Soldi Extra
I pagamenti dei prestiti studenteschi federali sono stati automaticamente messi in pausa e gli interessi non sono maturati dalla fine di marzo 2020. Il nostro sondaggio ha rilevato che questo congelam
-
3 mosse finanziarie intelligenti che ho fatto durante la pandemia
Queste decisioni sono state un punto luminoso in tempi difficili. La pandemia di COVID-19 ha costretto a molti cambiamenti, la maggior parte dei quali duri. Tuttavia, in questi momenti complicati, ho
Articoli in Evidenza
- Business Angel: Finanziamento e Mentoring per Startup in Fase Iniziale
- Comprendere i Mercati Over-the-Counter (OTC)
- Rollover 401(k) su Vanguard: guida passo-passo
- Analisi del volume: guida completa per trader e investitori
- Investimento Socialmente Responsabile (SRI): Allineare Finanza e Valori
- Aforismi sugli investimenti: 95 citazioni di saggezza finanziaria
- Capire la Delta: Misura Chiave del Rischio nei Derivati
- Naked Short Selling: Meccanica, Rischi e Divieto Normativo
- Fondi Aperti vs Chiusi: Confronto Completo per Investitori
- Piani di Reinvestimento Dividendi (DRIP): Vantaggi e Svantaggi
-
 Jumbo CD: Tassi Più Alti e Depositi Maggiori Spiegati
Un Jumbo CD (Certificato di Deposito Jumbo) è simile a un CD convenzionale, sebbene richieda generalmente un deposito più elevato e offra un tasso di interesse più alto. Un CD è un certificato di depo...
-
 Migliori tassi CD: proteggi i tuoi risparmi durante la transizione della Fed - 11 maggio 2026
Kevin Warsh dovrebbe assumere ufficialmente la guida della Federal Reserve entro la fine della settimana. Non è ancora chiaro come questo passaggio influenzerà i tassi di interesse. Warsh ha da tempo ...