
Ritirare dal 401(k) prima della pensione: regole, sanzioni e alternative
Ritirare denaro dal 401(k) prima dei 59 anni e mezzo può sembrare una soluzione rapida, ma può costare caro. Oltre alle imposte sul reddito, spesso si applica una penale del 10%.

Opzioni disponibili
Se lavori ancora
Non tutti i piani consentono ritiri anticipati. In alcuni casi è possibile richiedere un prelievo per difficoltà, altrimenti si può valutare un prestito 401(k).
Se hai lasciato il lavoro
Contatta l'amministratore del piano. Potresti avere più flessibilità, ma restano imposte e penali salvo eccezioni.
Penali e imposte
Se prelevi 10.000 dollari e ti trovi in uno scaglione fiscale del 22%, potresti pagare circa 2.200 dollari di imposte e 1.000 dollari di penale, ricevendo circa 6.800 dollari.
Eccezioni IRS
La penale del 10% può non applicarsi in casi specifici, come nascita o adozione, disabilità, decesso, spese mediche oltre una soglia, emergenze fino a 1.000 dollari, disastri dichiarati, separazione dal lavoro a 55 anni o pagamenti periodici SEPP. Le imposte sul reddito restano spesso dovute.
Prelievo per difficoltà
Se il piano lo consente, puoi richiedere fondi per spese urgenti come cure mediche, prima casa, istruzione, sfratto o danni gravi alla residenza principale. Serve documentazione e il ritiro è limitato all'importo necessario.
Come ridurre le imposte
Se possibile, distribuisci i prelievi su più anni, considera le imposte statali e reinvesti ciò che non ti serve in conti fiscalmente vantaggiosi, come Roth IRA o HSA, se idoneo.
Prestito 401(k)
Un prestito dal 401(k) consente di usare i tuoi risparmi senza imposte immediate se rimborsato secondo programma. Di solito il limite è 50.000 dollari o il 50% del saldo maturato. Il rimborso avviene tramite busta paga e gli interessi tornano sul tuo conto.
Attenzione: se lasci il lavoro, potresti dover rimborsare rapidamente il prestito. In caso contrario, il saldo residuo può essere trattato come prelievo tassabile.
SEPP
I pagamenti periodici sostanzialmente uguali permettono prelievi anticipati senza penale, ma richiedono un impegno pluriennale e regole rigide. Non sono adatti a esigenze temporanee.
Alternative migliori
- Prestito personale o carta con 0% APR introduttivo
- Vendita di beni non necessari
- Prestito da familiari con accordo scritto
- Programmi di assistenza locali
- Prestito su casa o linea di credito, con cautela
Conclusioni
Prima di toccare il 401(k), valuta tutte le alternative. Un prelievo anticipato può compromettere la crescita futura del tuo fondo pensione.
-
Evita Questi Errori nel Trading Crypto: Guida per Principianti
Le criptovalute sono la moda del momento e la loro popolarità continua a salire. Con nuove criptovalute che emergono frequentemente e persone con alta influenza sociale come Elon Musk che twittano sul
-

Trasferimento militare PCS: 8 passi di prontezza finanziaria
Un trasferimento militare può essere costoso Il trasferimento di sede per motivi militari, noto come PCS, può rappresentare un’opportunità di crescita personale e professionale. Tuttavia, può anche co
Articoli in Evidenza
- SRI: azioni socialmente responsabili o S&P 500?
- Investire in azioni: pro e contro
- Capire le Obbligazioni: Guida Completa a Tipi e Strategie d'Investimento
- Riduzione del Rischio con il Trend Following nell'Investimento Passivo
- Reverse Convertible Notes (RCN): Guida Completa per Investitori
- Investire per le mamme: strategie semplici per un futuro sicuro
- Massimizza i Tuoi Risparmi per il College: 7 Strategie Efficaci per i Piani 529
- Evitare di Vendere Durante i Crolli di Mercato: Proteggere i Propri Investimenti
- Navigare i Mercati Orso: 8 Strategie per Proteggere il Tuo Portafoglio
- Warren Buffett: citazioni e lezioni di investimento
-
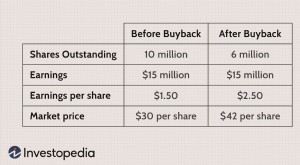 Azioni Proprie (Treasury Stock): Definizione, Scopo e Impatto sul Numero di Azioni
Offrire azioni al pubblico è spesso un modo efficace per raccogliere capitale, ma ci sono momenti in cui unazienda potrebbe voler ridurre il numero di azioni in circolazione sul mercato aperto. Ogni a...
-
 Navigare la Volatilità di Mercato: Guida per Investitori
Per tutta la sua esistenza, per la maggior parte del tempo, il mercato azionario è stato un animale domestico docile, ben educato, clinicamente sano. Altre volte, è stato più pazzo di un cane in una f...