
Comprendere le Banche: Tipi, Funzioni e Regolamentazioni
Cos'è una Banca?
Una banca è un istituto finanziario autorizzato a ricevere depositi ed erogare prestiti. Le banche possono anche fornire servizi finanziari come gestione patrimoniale, cambio valuta e cassette di sicurezza. Esistono diversi tipi di banche, tra cui banche al dettaglio, banche commerciali o corporate e banche d'investimento. Nella maggior parte dei paesi, le banche sono regolamentate dal governo nazionale o dalla banca centrale.
Punti Chiave
- Una banca è un istituto finanziario autorizzato a ricevere depositi ed erogare prestiti.
- Esistono diversi tipi di banche, tra cui banche al dettaglio, commerciali e d'investimento.
- Nella maggior parte dei paesi, le banche sono regolamentate dal governo nazionale o dalla banca centrale.
Comprendere le Banche
Le banche sono una parte molto importante dell'economia perché forniscono servizi vitali sia per i consumatori che per le imprese. Come fornitori di servizi finanziari, offrono un luogo sicuro per conservare il contante. Attraverso una varietà di tipi di conto come conti correnti, conti di risparmio e certificati di deposito (CD), puoi effettuare operazioni bancarie di routine come depositi, prelievi, emissione di assegni e pagamenti di bollette. Puoi anche risparmiare denaro e guadagnare interessi sul tuo investimento. Il denaro depositato nella maggior parte dei conti bancari è assicurato a livello federale dalla Federal Deposit Insurance Corporation (FDIC), fino a un limite di 250.000 dollari per i depositanti individuali e 500.000 dollari per i depositi congiunti.
Le banche offrono anche opportunità di credito per persone e aziende. Il denaro che depositi in banca - contante a breve termine - viene utilizzato per prestare ad altri per debiti a lungo termine come prestiti auto, carte di credito, mutui e altri veicoli di debito. Questo processo aiuta a creare liquidità nel mercato - che crea denaro e mantiene l'offerta in circolo.
Proprio come qualsiasi altra attività, l'obiettivo di una banca è guadagnare profitto per i suoi proprietari. Per la maggior parte delle banche, i proprietari sono i loro azionisti. Le banche lo fanno addebitando più interessi sui prestiti e altri debiti che emettono ai mutuatari di quanto paghino a chi usa i loro veicoli di risparmio. Usando un esempio semplice, una banca che paga l'1% di interesse sui conti di risparmio e addebita il 6% di interesse per i prestiti guadagna un profitto lordo del 5% per i suoi proprietari.
Le banche guadagnano addebitando ai mutuatari più interessi di quanti ne paghino sui conti di risparmio.
Le banche variano per dimensioni in base a dove si trovano e chi servono - da piccole istituzioni basate sulla comunità a grandi banche commerciali. Secondo la FDIC, c'erano poco più di 4.500 banche commerciali assicurate dalla FDIC negli Stati Uniti nel 2019. Questo numero include banche nazionali, banche charterizzate dagli stati, banche commerciali e altre istituzioni finanziarie. Mentre le banche tradizionali offrono sia una sede fisica che una presenza online, all'inizio degli anni 2010 è emersa una nuova tendenza di banche solo online. Queste banche offrono spesso ai consumatori tassi di interesse più alti e commissioni più basse. Convenienza, tassi di interesse e commissioni sono alcuni dei fattori che aiutano i consumatori a decidere le loro banche preferite.
Considerazioni Particolari
Le banche statunitensi sono finite sotto intensa osservazione dopo la crisi finanziaria globale del 2007-2008. L'ambiente regolamentare per le banche si è notevolmente inasprito come risultato. Le banche statunitensi sono regolamentate a livello statale o nazionale. A seconda della struttura, possono essere regolamentate a entrambi i livelli. Le banche statali sono regolamentate dal dipartimento bancario o dal dipartimento delle istituzioni finanziarie di uno stato. Questa agenzia è generalmente responsabile della regolamentazione di questioni come pratiche permesse, quanto interesse una banca può addebitare, e revisione e ispezione delle banche.
Le banche nazionali sono regolamentate dall'Office of the Comptroller of the Currency (OCC). I regolamenti OCC coprono principalmente i livelli di capitale delle banche, la qualità degli asset e la liquidità. Come notato sopra, le banche con assicurazione FDIC sono inoltre regolamentate dalla FDIC.
Il Dodd-Frank Wall Street Reform and Consumer Protection Act fu approvato nel 2010 con l'intenzione di ridurre i rischi nel sistema finanziario statunitense dopo la crisi finanziaria. In base a questo atto, le grandi banche vengono valutate sulla loro capacità di avere capitale sufficiente per continuare a operare in condizioni economiche difficili. Questa valutazione annuale è chiamata stress test.
Tipi di Banche
Le banche al dettaglio si occupano specificamente dei consumatori al dettaglio, sebbene alcune grandi società di servizi finanziari globali contengano sia divisioni di retail banking che commerciali. Queste banche offrono servizi al pubblico generale e sono anche chiamate istituzioni bancarie personali o generali. Le banche al dettaglio forniscono servizi come conti correnti e di risparmio, servizi di prestito e mutuo, finanziamenti per automobili e prestiti a breve termine come la protezione da scoperto. Molte grandi banche al dettaglio offrono anche servizi di carta di credito ai loro clienti e possono anche fornire ai loro clienti cambio valuta estera. Le grandi banche al dettaglio spesso si rivolgono anche a individui ad alto patrimonio netto, offrendo loro servizi specializzati come private banking e wealth management. Esempi di banche al dettaglio includono TD Bank e Citibank.
Le banche commerciali o corporate forniscono servizi specializzati ai loro clienti aziendali, dai piccoli imprenditori alle grandi entità corporate. Oltre alle operazioni bancarie quotidiane, queste banche forniscono ai loro clienti anche servizi di credito, gestione della cassa, servizi immobiliari commerciali, servizi per datori di lavoro e trade finance. JPMorgan Chase e Bank of America sono due esempi popolari di banche commerciali, sebbene entrambe abbiano anche grandi divisioni di retail banking.
Le banche d'investimento si concentrano sulla fornitura di servizi complessi e transazioni finanziarie ai clienti corporate come l'underwriting e l'assistenza nell'attività di fusione e acquisizione (M&A). Come tali, sono conosciute principalmente come intermediari finanziari nella maggior parte di queste transazioni. I clienti spaziano comunemente da grandi corporation, altre istituzioni finanziarie, fondi pensione, governi e hedge fund. Morgan Stanley e Goldman Sachs sono esempi di banche d'investimento statunitensi.
A differenza delle banche elencate sopra, le banche centrali non sono basate sul mercato e non trattano direttamente con il pubblico generale. Invece, sono principalmente responsabili della stabilità della valuta, del controllo dell'inflazione e della politica monetaria, e della supervisione dell'offerta di moneta di un paese. Regolano anche i requisiti di capitale e riserva delle banche associate. Alcune delle principali banche centrali del mondo includono la Federal Reserve Bank statunitense, la Banca Centrale Europea, la Bank of England, la Bank of Japan, la Swiss National Bank e la People's Bank of China.
Banca vs. Credit Union
Le credit union variano per dimensioni, da piccole entità basate sulla comunità a quelle più grandi con migliaia di filiali in tutto il paese. Proprio come le banche, le credit union forniscono servizi finanziari di routine per i loro clienti che sono generalmente chiamati membri. Questi servizi includono deposito, prelievo e servizi di credito di base.
Ma ci sono alcune differenze intrinseche tra le due. Mentre una banca è un'entità profit-driven, una credit union è un'organizzazione nonprofit tradizionalmente gestita da volontari. Create, possedute e gestite dai partecipanti, sono generalmente esenti da tasse. I membri acquistano quote nella cooperativa, e quel denaro viene messo in comune per fornire i servizi di credito della credit union. Poiché sono entità più piccole, tendono a fornire una gamma limitata di servizi rispetto alle banche. Hanno anche meno sedi e sportelli automatici (ATM).
-
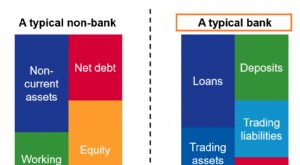
Analisi dei Bilanci Bancari: Guida Completa
Sebbene la struttura generale dei bilanci bancari non differisca radicalmente da quella di unazienda ordinaria, la natura delle operazioni bancarie comporta differenze significative nella classificazi
-
Stai Pensando di Cambiare Banca? 7 Segnali che Dovresti Spostare i Tuoi Soldi
Dovresti cambiare banca? Questi campanelli dallarme suggeriscono che è il momento di fare il cambio. Sei soddisfatto della tua banca? La maggior parte delle persone non passa molto tempo a pensare al
Articoli in Evidenza
- Il ruolo cruciale delle banche nell'intermediazione finanziaria
- Migliori Banche per Millennial nel 2024: Sicurezza, Comodità e Altro
- Cambiare Banca: Guida Passo-Passo per una Transizione Senza Intoppi
- Scegliere la Banca Giusta: Guida Completa per Conti Correnti e Risparmio
- Banche comunitarie: cosa sono e come si differenziano dalle grandi banche
- Bancche commerciali: servizi, prestiti e funzionamento
- Correspondent Bank: Guida alle Relazioni Bancarie Internazionali
- Merchant Bank: Servizi, Funzioni e Corporate Finance
- Banche Centrali: Funzioni, Ruolo e Impatto sull'Economia
- Come scegliere la banca giusta: guida per principianti
-
 Money Center Banks: Definizione, Servizi e Principali Attori
Una money center bank è un istituto bancario situato nei principali centri finanziari mondiali come Londra, New York e Hong Kong. Opera su scala regionale, nazionale e continentale, offrendo unampia g...
-
 Trust Bank: Come Facilitano le Transazioni Fiduciarie
Una trust bank è unorganizzazione che permette ai propri clienti di transare tra loro attraverso contratti noti come trust. La banca agisce come trustee in tali transazioni e trasferisce asset da un c...