
Analisi dei Bilanci Bancari: Guida Completa
Sebbene la struttura generale dei bilanci bancari non differisca radicalmente da quella di un'azienda ordinaria, la natura delle operazioni bancarie comporta differenze significative nella classificazione dettagliata dei conti. Le banche utilizzano una leva finanziaria molto più elevata rispetto ad altre attività e guadagnano uno spread tra gli interessi attivi generati sui propri asset (prestiti) e il costo della raccolta (depositi della clientela).
Struttura Tipica del Bilancio
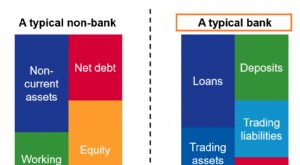
Un bilancio tipico si basa sull'equazione contabile fondamentale: Attività = Passività + Patrimonio Netto. Sotto queste voci, le aziende non bancarie possono avere classi rilevanti come immobili, impianti e macchinari, asset intangibili, crediti e debiti commerciali.
Una banca, invece, presenta voci di bilancio uniche che altre società non hanno. La struttura tipica è:
- Attività
- Immobili
- Asset di trading
- Prestiti alla clientela
- Depositi presso la banca centrale
- Passività
- Prestiti dalla banca centrale
- Depositi della clientela
- Passività di trading
- Altri debiti
- Patrimonio Netto
- Azioni ordinarie e privilegiate
Bilancio Bancario: Voci Principali
Il bilancio di una banca include elementi specifici che analizzeremo di seguito.
Prestiti e Depositi alla Clientela
Le operazioni principali e la fonte di ricavo delle banche sono i prestiti e i depositi. I clienti depositano denaro ricevendo un interesse modesto; la banca presta quei fondi a un tasso più alto, guadagnando dalla differenza.
I prestiti alla clientela sono classificati come attività perché la banca si aspetta di ricevere interessi e rimborsi del capitale in futuro, generando benefici economici.
I depositi, al contrario, rappresentano un deflusso economico atteso (prelievi o pagamento di interessi) e sono quindi classificati come passività.
Prestiti e Depositi presso la Banca Centrale
Dove depositano le banche i propri fondi? Presso la banca centrale nazionale. I depositi presso la banca centrale sono considerati attività, simili a cassa ed equivalenti per un'azienda normale, perché prelevabili facilmente e remunerati al tasso di riferimento.
I prestiti dalla banca centrale sono passività, analoghi al debito ordinario.
Asset e Passività di Trading
Le banche possono detenere titoli negoziabili o valute per scopi di trading, classificati come asset di trading. Le passività di trading includono derivati e posizioni corte.
Conto Economico Tipico per le Banche
La struttura generale del conto economico bancario non si discosta molto da quella standard: ricavi in alto, utile netto in basso. Tuttavia, i ricavi derivano da fonti diverse.
Conto Economico Bancario: Voci Chiave
Ricavi da Non Interessi
Comprendono i ricavi accessori a supporto dei servizi:
- Commissioni di intermediazione
- Commissioni e fee su prodotti e servizi
- Commissioni di sottoscrizione
- Plusvalenze su vendita di asset di trading
- Altre fee clienti (scoperto, carte, ecc.)
Ricavi da Interessi
Catturano gli interessi incassati sui prestiti erogati. Possono essere espressi come interesse lordo o netto (al netto dell'interesse passivo sui depositi che finanziano i prestiti, escluso l'interesse su debito generico).
Accantonamenti per Perdite su Crediti
Analogamente ai crediti commerciali e alle perdite su crediti, le banche devono accantonare per i prestiti che i mutuatari potrebbero non rimborsare. Queste partite sono registrate come accantonamento per perdite su crediti nel conto economico.
Approfondimenti
Grazie per aver letto questa guida all'analisi dei bilanci bancari. Per approfondire, consulta le risorse CFI su modelli a tre stati patrimoniali, collegamenti tra stati finanziari, competenze dell'analista finanziario e analisi del bilancio.
-
Analisi dei Bilanci Bancari: Guida Completa
Sebbene la struttura generale dei bilanci bancari non differisca radicalmente da quella di unazienda ordinaria, la natura delle operazioni bancarie comporta differenze significative nella classificazi
-
Preparazione all'Audit: Guida Completa per Aziende (Tipi, Passi, Checklist)
Le aziende devono imparare a prepararsi per un audit. La revisione dei bilanci può essere stressante, ma una preparazione e pianificazione adeguate garantiscono un processo fluido e di successo. Tipi
Articoli in Evidenza
- Il ruolo cruciale delle banche nell'intermediazione finanziaria
- Leggere i bilanci: cosa cercano davvero gli investitori
- Le Migliori Banche Nazionali USA: Classifiche e Recensioni 2024
- Migliori Banche Online 2024: Confronta Tassi e Caratteristiche
- Scegliere la Banca Giusta: Guida Completa per Conti Correnti e Risparmio
- Bancche commerciali: servizi, prestiti e funzionamento
- Comprendere le Banche: Tipi, Funzioni e Regolamentazioni
- Correspondent Bank: Guida alle Relazioni Bancarie Internazionali
- Merchant Bank: Servizi, Funzioni e Corporate Finance
- Banche Online vs Banche Tradizionali: Confronto Completo
-
 Comprendere i Bilanci Revisionati: Una Guida Completa
Le società quotate sono obbligate per legge a far revisionare i propri bilanci da un revisore contabile (CPA) iscritto allalbo. I tre bilanci fondamentali sono il conto economico, lo stato patrimonial...
-
 Bilanci Aziendali: Guida Completa con Esempi (Amazon)
I bilanci aziendali (financial statements) registrano la situazione finanziaria e lattività di unazienda in un periodo. Mostrano performance e solidità. I tre bilanci fondamentali sono: Conto Economic...