
Finanziare la tua startup: 10 collaudate opzioni di finanziamento

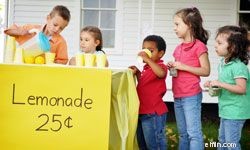
Avviare un redditizio banchetto di limonata nel proprio quartiere non richiede molto capitale.
Quando avevi otto anni, hai lanciato un redditizio banchetto di limonata nel tuo giardino. Con nient'altro che una bustina di preparato istantaneo, un cartello disegnato alla bell'e meglio e un sorriso vincente, hai incassato ben 2,35 dollari in appena un'ora e un quarto. Se solo tutte le nuove imprese fossero così semplici.
Secondo il Global Entrepreneurship Monitor, un gruppo di ricerca, nel 2005 il costo medio per avviare una nuova impresa negli Stati Uniti era di 70.000 dollari. In un sondaggio del 2004 sulle aziende fallite, il 79% degli intervistati dichiarò che «partire con troppo pochi soldi» era una delle cause principali del proprio crollo.
Ma come si finanzia una nuova attività? Quando avevi otto anni potevi farti prestare il preparato dalla mamma. Ma ora che sei cresciuto, ti lascerà prendere in prestito i suoi risparmi di una vita?
Per fortuna, non sei il primo imprenditore a partire con nient'altro che una buona idea. Continua a leggere per scoprire 10 modi efficaci e creativi per raccogliere il capitale iniziale per la tua nuova attività.
10. I tuoi beni

Un prestito o una linea di credito sulla casa potrebbero essere un buon modo per raccogliere il denaro che ti serve per far decollare la tua attività.
In media, il 68% del finanziamento iniziale proviene direttamente dalle tasche del titolare dell'azienda. Anche se non hai molti beni liquidi su conti correnti, conti di risparmio o conti del mercato monetario, ci sono altri modi per sfruttare i tuoi beni al fine di finanziare una nuova attività.
Il primo modo è vendere oggetti di valore di cui semplicemente non hai bisogno. Metti all'asta i gioielli e gli oggetti d'antiquariato della nonna, vendi l'auto e prendine una in leasing, oppure passa a una casa più piccola.
Se possiedi la tua abitazione, valuta un prestito o una linea di credito sulla casa. Fai molta attenzione, però: con un prestito sulla casa dovrai pagare rate mensili aggiuntive oltre al mutuo, e se non paghi, la banca potrebbe prendersi la tua casa.
Molti non sanno di poter prendere in prestito denaro dai propri conti 401(k) o IRA. Con un 401(k) di solito puoi prendere in prestito fino a 50.000 dollari dei tuoi risparmi, purché vengano restituiti, con interessi, entro meno di cinque anni. Con gli IRA puoi prendere in prestito una somma, senza interessi, per un periodo di 60 giorni.
Attenzione, però: se non restituisci questi prestiti in tempo, ti verranno addebitate l'imposta sul reddito più una penale del 10% per ritiro anticipato.
Se hai una polizza vita intera (whole life), puoi anche prendere in prestito fino al 90% del valore di liquidazione del tuo conto a un tasso relativamente basso.
9. Gli angel investor
Gli angel investor sono imprenditori di successo che attingono alle proprie profonde tasche per finanziare nuove imprese ad alto potenziale di crescita. Se sei a corto di capitale iniziale, un angel investor può sembrare davvero «piovuto dal cielo», ma è importante leggere le clausole scritte in piccolo.
In primo luogo, il denaro di un angel investor non è un prestito. È un investimento azionario (equity investment): un investimento azionario acquista all'investitore una quota di proprietà dell'azienda. Quindi, se accetti denaro da un angel investor, stai anche cedendo parte del controllo della tua nuova attività. Un angel investor chiederà almeno una quota del 10%, che può salire fino al 50% per una startup più rischiosa.
Per molti piccoli imprenditori è difficile cedere autorità a un investitore esterno, quindi rifletti bene prima di legare il tuo denaro a delle condizioni. Il lato positivo è che, poiché gli angel investor non concedono prestiti, non ci sono rate mensili con interessi di cui preoccuparsi. In quanto comproprietari, però, si prenderanno una fetta dei tuoi profitti.
Come trovi un angel investor? Chiedi a chi fa affari con i molto facoltosi — banchieri, commercialisti e avvocati — e informati sui club locali di venture capital. Oppure potresti semplicemente bazzicare il campo da golf di un country club il mercoledì mattina. Funziona anche quello.
8. Amici e familiari
Chiedere denaro ad amici e familiari per finanziare una nuova attività è un'ottima idea — in teoria. Banche e altri finanziatori pretenderanno business plan inattaccabili e rendiconti finanziari. La nonna Edna potrebbe chiederti solo un abbraccio. Ma fai attenzione ai potenziali inconvenienti del denaro «facile».
In primo luogo, se chiedi denaro a familiari e amici, assicurati che sia un prestito, non un investimento azionario. Se consenti a troppi amici e familiari di detenere una quota legale della tua attività, ti stai mettendo nei guai. Sul piano legale, dovrai sottoporre ogni decisione aziendale importante al loro vaglio, e se non tieni conto della loro opinione, possono farti causa. Altro che imbarazzo alle riunioni di famiglia.
Ciò detto, i prestiti privati possono offrire vantaggi significativi rispetto ai prestiti tradizionali. I tassi d'interesse — ammesso che vengano applicati — sono generalmente molto più bassi di quelli delle banche. I prestiti privati sono anche un'importante dimostrazione di sostegno (finanziario ed emotivo) nelle fasi iniziali di una nuova attività.
Una regola cruciale: metti tutto per iscritto. Farà sentire entrambe le parti più sicure della transazione ed escluderà eventuali problemi legali in futuro. Puoi trovare modelli di contratto di prestito gratuiti online.
7. Le carte di credito

Le carte di credito possono aiutarti con grandi quantità di capitale, ma devi pagare le rate puntualmente.
C'è qualcosa di romantico (in senso economico) nel finanziare una piccola impresa di successo esaurendo il plafond delle proprie carte di credito. Sentiamo storie entusiasmanti al riguardo in continuazione. Ciò che non sentiamo sono le storie di chi ha esaurito le carte di credito e poi ha fallito. Quindi, prima di ricorrere alla plastica per il finanziamento, considera il rischio.
È vero che le carte di credito possono essere una fonte fantastica di grandi capitali. Dopotutto, una carta di credito offre una linea di credito con limiti che arrivano a 10.000, 20.000 o addirittura 50.000 dollari per una carta aziendale. Poiché è una linea di credito, non devi compilare una domanda di prestito né presentare un business plan ogni volta che ti serve un'iniezione di liquidità. Basta strisciare la carta!
Una carta di credito ti permette di mantenere un saldo elevato purché tu effettui pagamenti minimi mensili puntuali. In teoria, puoi gestire un debito di 50.000 dollari con rate da 50 dollari. Ma la domanda è: lo vuoi davvero?
Il grande svantaggio delle carte di credito è che hanno tassi d'interesse molto elevati. Al momento della scrittura, il tasso d'interesse medio per una carta con trasferimento del saldo è del 13,2%. Quindi, se scegli di usare una carta di credito per il capitale iniziale, assicurati di avere un piano per ripagarla rapidamente. Altrimenti, quegli interessi si accumuleranno in fretta.
6. I prestiti bancari

Non escludere le banche come fonte di capitale per la tua attività.
I prestiti bancari sono uno dei modi più tradizionali e conservativi per finanziare una piccola impresa. Purtroppo sono anche tra i prestiti più difficili da ottenere. I prestiti alle piccole imprese sono briciole per le banche, perché guadagnano molto di più con i grandi prestiti. Ma con l'atteggiamento giusto e il giusto business plan, potresti avere fortuna.
Un tipico prestito commerciale di una banca somiglia molto a un mutuo: c'è un tasso d'interesse fisso, rate mensili o trimestrali fisse e una data di scadenza. Le condizioni specifiche variano a seconda che si tratti di un prestito a medio termine (meno di tre anni) o a lungo termine (fino a 20 anni).
Il motivo per cui i prestiti bancari non sono ideali per le nuove imprese è che la banca spesso richiederà garanzie o altri beni aziendali esistenti che potrebbe pignorare in caso di default. Le nuove imprese di solito non hanno molte garanzie. Per questo i prestiti bancari sono più adatti a progetti di costruzione, all'acquisto di nuove attrezzature o all'espansione di una piccola impresa già esistente.
Non arrenderti comunque con le banche. Se hai già un solido rapporto di lavoro con una banca locale, potresti convincerla a concederti un piccolo prestito commerciale. Ricorda di portare un business plan solido con proiezioni finanziarie realistiche. E di certo non guasta se il responsabile del prestito è un caro amico di famiglia.
5. I microprestiti
Nel 1992 la U.S. Small Business Administration (SBA) lanciò un programma di microprestiti per aiutare le piccole imprese a ottenere i finanziamenti che non riuscivano ad avere da finanziatori tradizionali come le banche.
Nell'ambito del programma di microprestiti, la SBA non presta denaro direttamente alle piccole imprese. Collabora invece con 170 finanziatori no-profit sparsi nel Paese, chiamati intermediari (intermediaries). Gli intermediari ricevono denaro dalla SBA, che usano per concedere piccoli prestiti a tassi relativamente bassi.
Una nuova attività può ottenere un microprestito da un minimo di 100 dollari fino a un massimo di 35.000. Secondo la SBA, l'importo medio del prestito è di 13.000 dollari. I tassi d'interesse variano tra l'8% e il 13% a seconda dell'importo e della durata del prestito. La durata massima di un microprestito SBA è di sei anni.
Per richiedere un microprestito, devi rientrare nell'area di finanziamento locale di uno dei 170 intermediari no-profit. La maggior parte dei microfinanziatori richiede inoltre ai richiedenti di completare corsi di formazione e pianificazione aziendale prima di ricevere il prestito.
Alcuni microfinanziatori si specializzano nei prestiti a imprese di proprietà di donne, minoranze, persone con disabilità o altri gruppi economicamente marginalizzati.
4. Altri finanziamenti SBA
La cosmetologa Bayyinah Marbury ha avviato il salone di bellezza B Chic a Union, nel New Jersey, grazie ai finanziamenti della U.S. Small Business Administration.
Oltre al programma di microprestiti, la SBA offre un programma di garanzia dei prestiti per le nuove imprese. Questi cosiddetti prestiti 7(a) prendono il nome dalla sezione 7(a) dello Small Business Act.
Con un prestito 7(a), la SBA promette di rimborsare una parte del prestito se il piccolo imprenditore va in default. Sono pensati per i richiedenti che altrimenti non otterrebbero un prestito commerciale standard a causa di cattivo credito o di scarse garanzie.
Come i microprestiti, la SBA non presta denaro direttamente al richiedente, ma garantisce una parte del prestito. In cambio di questa garanzia, il finanziatore deve rispettare regole sui tassi d'interesse e altre condizioni: per esempio, i tassi non possono superare un certo numero di punti percentuali al di sopra dell'attuale Prime Rate.
I Small Business Investment Centers (SBIC) sono un altro programma SBA per finanziare le piccole imprese. Gli SBIC sono società d'investimento private che rispettano le linee guida della SBA in cambio di garanzie sui prestiti. Negli Stati Uniti esistono più di 400 SBIC, alcuni specializzati in startup e altri concentrati su determinati settori o aree geografiche. Gli SBIC possono offrire finanziamenti tramite prestiti o come investimenti azionari.
3. Il social lending
Internet ha aggiunto un interessante nuovo elemento al mondo del finanziamento delle nuove imprese. Sui siti di social lending (prestito tra pari), i privati possono richiedere prestiti ad altri privati. Le due parti concordano le condizioni e il sito funge da intermediario.
Uno dei siti di social lending più noti si chiama Prosper.com. Il sito si basa sul modello d'asta reso popolare da eBay. Come richiedente, ti registri sul sito e pubblichi una richiesta di prestito per un importo fisso a un tasso d'interesse massimo. I finanziatori interessati fanno offerte per il tuo prestito. Quando trovi un finanziatore che offre un tasso allettante, procedi con il prestito.
Tutti i prestiti sui siti di social lending sono prestiti non garantiti (unsecured) a tre anni. Non garantito significa semplicemente che il prestito viene concesso senza alcuna garanzia. Anche una carta di credito è un'altra forma di prestito non garantito.
LendingClub.com è un altro sito di social lending, ma usa un sistema basato sul tuo rating creditizio. Quando ti registri su LendingClub.com, il sito ti assegna una classe di credito (A, B, C e così via). Classi di credito diverse danno diritto a tassi d'interesse diversi. Una volta approvato il prestito, l'importo viene depositato direttamente sul tuo conto bancario. Allo stesso modo, le rate mensili fisse vengono addebitate automaticamente dal tuo conto per tutta la durata del prestito.
2. Il credito commerciale
Il credito commerciale (trade credit) è la linfa vitale della maggior parte delle imprese consolidate. Funziona in modo molto semplice. Quando acquisti componenti da un fornitore, questi te li consegna con una fattura dell'importo dovuto. Poiché hai un rapporto consolidato con il fornitore, questi non ti chiede il pagamento alla consegna (COD). Hai invece un periodo di tempo per rimborsarlo senza incorrere in interessi o penali. Questo è il credito commerciale.
Il credito commerciale si basa sulla fiducia. Come nuova impresa sei in svantaggio, perché non hai una storia consolidata di pagamenti puntuali delle fatture. Se vuoi conquistare la fiducia dei fornitori, dovrai presentare loro le stesse credenziali che daresti a una banca: un business plan, garanzie, rendiconti finanziari e altre prove di avere tutto sotto controllo.
Uno dei grandi vantaggi del credito commerciale è che è senza interessi per un periodo di tempo fisso, magari 30 o 60 giorni. Ancora meglio, alcune aziende offrono sconti se paghi la fattura entro un periodo molto breve, forse una settimana o dieci giorni. Come nuova impresa, potrebbe servire parecchio impegno e un po' di fortuna per ottenere credito commerciale, ma ne vale la pena.
1. I clienti

Trasformare i tuoi clienti in investitori può aiutarti a raccogliere i fondi necessari.
Ora, questa potrebbe sembrare illogica all'inizio. Come possono i clienti aiutarti a finanziare la tua nuova attività se non è ancora nemmeno un'attività?
Il trucco è usare il tuo business plan e il tuo fascino per convincere le persone a diventare tue clienti ancor prima che l'attività sia decollata. Supponiamo, per esempio, che tu voglia avviare un'azienda che costruisce computer personalizzati per gli appassionati di videogiochi. Costruisci un prototipo del tuo computer, lo porti a una fiera di videogiochi e un grande rivenditore vuole acquistarne 1.000 unità.
Non hai le scorte per costruire 1.000 unità e nessuna banca ti concederà un prestito per coprire i costi, dato che lavori dallo scantinato dei tuoi genitori. Puoi far firmare al rivenditore una lettera di credito in cui si impegna a pagare le 1.000 unità alla consegna. Con quella lettera di credito puoi convincere i fornitori a concederti credito commerciale fino alla consegna dei computer.
Ecco un'altra tecnica basata sui clienti. Supponiamo che tu sia un parrucchiere con una clientela fedele. Se decidi di aprire il tuo salone di bellezza, potresti chiedere ai tuoi clienti di lunga data di diventare investitori. Aggiungi tagli di capelli gratis a vita e potresti aver concluso un affare.
-
Finanziare la tua startup: 10 collaudate opzioni di finanziamento
Avviare un redditizio banchetto di limonata nel proprio quartiere non richiede molto capitale. Quando avevi otto anni, hai lanciato un redditizio banchetto di limonata nel tuo giardino. Con nientaltr
-
5 modi sicuri e veloci per trasferire denaro online
Trasferire denaro online è ormai unoperazione comune, ma non tutti i metodi sono uguali. Tempi, costi e sicurezza variano in base allimporto, al Paese e allurgenza. Ecco cinque modalità principali.1.
Articoli in Evidenza
- Top 10 Modi Legittimi per Guadagnare Online in Europa
- Avviare un'impresa di pulizie: guida per principianti (bassi costi iniziali)
- Finanziare l'avvio: come lanciare un'impresa con capitale limitato
- Strategie efficaci per gestire il rischio d'investimento
- Educazione finanziaria per neolaureati: come diventare indipendenti
- Risparmio Tecnologico per Piccole Imprese: 3 Strategie Vincenti
- Riduci i Costi Generali: 3 Strategie per Piccole Imprese
- 101 Modi Provati per Risparmiare e Migliorare la Tua Salute Finanziaria
- Finanziamento Alternativo per le Imprese: 8 Modi Innovativi per Ottenere Capitali
- Strategie per Raddoppiare il Tuo Portafoglio di Investimento
-
 Errori di spesa da Costco: 5 modi per risparmiare denaro
Il trucco è fare acquisti in modo intelligente, soprattutto quando si paga per il privilegio. Punti chiave Liscrizione a Costco conviene solo se non si spende più del necessario. Sfruttare gli scont...
-
 I 10 errori più comuni delle nuove imprese e come evitarli
Le nuove imprese vogliono evitare di appendere questo cartello. Ogni affollata strada del centro ha un locale commerciale «maledetto». Un mese era una pizzeria. Sei mesi dopo lo studio di un oculista...