
Componenti Chiave del Report 10-K: Guida per Investitori
Ogni anno, ogni società quotata in borsa deve fornire alla Securities Exchange Commission (SEC) un report 10-K. Questo documento illustra le operazioni e la posizione della società e consente alla SEC di approvarne la continuata quotazione su un mercato pubblico.
Descrizione delle Attività Aziendali
Questa sezione descrive cosa fa l'azienda, dove opera, come opera e come genera ricavi. È simile alla funzione di scopo aziendale di un business plan. È la parte più semplice da redigere e non cambia annualmente, a meno che la società non apporti modifiche drastiche alla sua struttura.
Bilanci
I bilanci fanno parte del ciclo aziendale regolare per la maggior parte delle organizzazioni, pubbliche e private. Permettono di valutare le performance dell'azienda rispetto all'anno precedente o ai concorrenti. I bilanci rivelano anche passività, debiti e altre preoccupazioni su un piano strettamente fiscale. Devono essere preparati secondo i Principi Contabili Generalmente Accettati (GAAP).
Informativa sui Rischi
Se l'azienda affronta una causa legale o altri rischi noti, questi devono essere divulgati nel 10-K. Questi rischi non compaiono automaticamente nei bilanci perché non sono ancora stati sostenuti. Le regole GAAP stabiliscono che non debbano essere riportati finché non vengono sostenuti. Tuttavia, i proprietari dell'azienda possono essere ben consapevoli che il prossimo bilancio includerà probabilmente una perdita, ed è opportuno divulgarlo in questa sezione.
Debiti in Corso
Alcuni debiti non si riflettono nei bilanci perché fanno parte del programma operativo ma non sono titoli di debito firmati. I leasing sono l'esempio più comune. Se possiedi e gestisci un'officina di riparazione auto in un centro commerciale, paghi l'affitto ogni mese. Questo non è un titolo di debito firmato e non appare nel bilancio. Tuttavia, se non riesci a effettuare questo pagamento, puoi fallire esattamente come se non potessi pagare il finanziamento delle attrezzature.
Principi Contabili
Un'azienda deve assicurare alla SEC di seguire le regole GAAP standard con la sua contabilità. Questo è solitamente garantito da una dichiarazione di un Certified Public Accountant (CPA) che ha preparato il 10-K e i bilanci. Un imprenditore privato può creare un bilancio senza un commercialista certificato. Una società pubblica, invece, deve garantire che tutti i rapporti siano legali e preparati da un contabile certificato.
Dichiarazioni Firmate
L'Amministratore Delegato (CEO) e il Direttore Finanziario (CFO) devono firmare ciascuno una dichiarazione in cui affermano di aver esaminato i libri contabili e che questi sono accurati per loro migliore conoscenza. Questa tutela serve a impedire che un dirigente di alto livello scarichi la responsabilità se viene commesso un errore nel report 10-K. Il dirigente è responsabile del doppio controllo del lavoro di qualsiasi contabile e dell'assicurazione che tutti i rapporti siano legali, accurati ed etici.
-
Normalizzazione dei Bilanci: Guida Completa per Analisi e Valutazione
-
Il Ruolo del Commercialista: Responsabilità Chiave e Importanza
Un commercialista svolge un ruolo cruciale in unorganizzazioneTypes of OrganizationsQuesto articolo sui diversi tipi di organizzazioni esplora le varie categorie in cui possono rientrare le strutture
Articoli in Evidenza
- Il Potere del Tempo nella Finanza: Capire Crescita e Inflazione
- Segnalare Corruzione Aziendale: Opzioni e Risorse
- Segnalare Aziende False e Truffe: Guida Completa
- Capire gli acquisti di magazzino: calcolo e rendicontazione
- Capire le azioni: concetti base per principianti
- Bilanci Annuali: Usi Chiave e Informazioni Finanziarie
- Bilancio d'esercizio: componenti chiave e analisi finanziaria
- Comprendere le Relazioni del Revisore: Guida Completa
- Componenti Chiave di un Piano Finanziario Completo
- Riassicurazione Finanziaria: Guida Completa per le Aziende
-
 Garanzia Finanziaria: Definizione, Tipologie e Funzionamento
Una garanzia finanziaria (financial guarantee) è una promessa contrattuale fatta da una banca, compagnia assicurativa o altro ente per garantire il pagamento di un obbligo di debito di unaltra parte —...
-
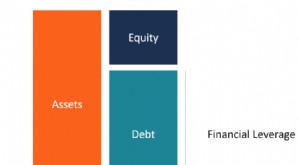 Leva Finanziaria Spiegata: Usare il Debito per la Crescita
La leva finanziaria è luso di denaro preso in prestito (debito) per finanziare lacquisto di asset con laspettativa che il reddito o la plusvalenza dal nuovo asset superi il costo del prestito. Nella ...