
Percorso finanziario di una millennial: debiti, risparmio e obiettivi


Quali lezioni sul denaro hai imparato crescendo?
Non ho ricevuto un'educazione finanziaria formale, ma di esperienze ne ho fatte.
Siamo sei figli e siamo cresciuti in una famiglia del ceto medio-basso, con qualche periodo davvero stretto. I soldi bastavano a malapena per l'essenziale e ricordo bene come ci si sente a essere "quello che non ha le cose belle". Quell'infanzia si è trasformata in insicurezza economica da adulta: ho sempre paura di perdere tutto e probabilmente non mi libererò mai del tutto da questa sensazione.
In casa non si parlava di investimenti, anche se ero curiosa di capire come funzionasse la Borsa. I rudimenti del risparmio e dell'investimento li ho imparati solo iniziando a lavorare.
Hai studiato all'università? Come l'hai pagata?
Ho frequentato la UNC-Chapel Hill e mi sono laureata in giornalismo. Sono cresciuta in North Carolina, quindi ho potuto usufruire delle rette agevolate per residenti in un buon ateneo pubblico. Ho ottenuto anche qualche borsa di studio, ma ho comunque dovuto accendere prestiti per coprire la maggior parte dei costi. E otto anni dopo li sto ancora ripagando.
Sono felice di aver fatto l'università: per me aveva senso, ma capisco che non sia così per tutti. Il tema del debito va messo sul tavolo, soprattutto negli atenei più costosi, e molti di noi prendono questa decisione a 18 anni. A ripensarci, è impressionante.
Quando hai iniziato a guadagnare?
Il mio primo lavoro in assoluto è stato da babysitter, da adolescente. Il primo "vero" lavoro è stato come addetta in una gelateria durante il liceo. Il primo impiego professionale è stato come giornalista a Bloomberg. Appena uscita dall'università ho collezionato la mia dose di errori, ma stavo soprattutto cercando di sopravvivere a New York: ogni tanto mi trascinavo debiti sulla carta di credito e ho chiesto più di un anticipo di contante per traslocare (uno anche con una corsa notturna a un bancomat di Chinatown).
Di risparmiare, poi, non se ne parlava. E l'ironia era tutta lì: scrivevo di mercati e finanza per Bloomberg (nota a margine: anche gli esperti di denaro hanno le loro difficoltà!). È stato allora che ho capito quanto contassero la finanza personale e gli investimenti.
Qualche anno dopo mi sono trasferita in North Carolina e ho iniziato a fare sul serio. Va detto che con un costo della vita più basso è stato molto più semplice. Ho trasferito il saldo della carta su un'offerta a tasso zero e ho cominciato a costruire un fondo di emergenza. Poi, a 26 anni, ho iniziato a investire e non ho più smesso.
Qual è il vostro piano?
Per qualche anno io e il mio compagno Matt abbiamo tenuto quasi tutto su un conto di risparmio per comprare casa. La buona notizia: l'abbiamo comprata a marzo! Benvenute, bollette da proprietari di casa.
Ora che abbiamo una casa, sposteremo una parte di quei "risparmi" — oltre al fondo di emergenza di sei mesi — sui nostri conti di investimento, oppure la useremo per un tavolo da pranzo, diciamocelo. Il fondo di emergenza resta comunque su un conto deposito, e lo rimpingueremo se servirà. Consiglio: non serve sempre un obiettivo per risparmiare, l'importante è farlo.
Massimizziamo entrambi i versamenti al piano 401(k) e io contribuisco anche a un conto di risparmio sanitario per sfruttare i vantaggi fiscali. Probabilmente aprirò anche un IRA per rafforzare la previdenza, anche se oscillo continuamente tra il concentrarmi troppo sulla pensione e il dare priorità a obiettivi più vicini nel tempo.
Ogni mese versiamo inoltre una cifra fissa su un fondo indicizzato ampio nei conti di investimento, che il mercato salga o scenda. Lo consideriamo il gruzzolo da cui attingere per i grandi progetti dei prossimi 15-20 anni.
A questo si aggiunge un conto "ricreativo" in cui metto soldi su settori e titoli in cui credo. Per inciso, non faccio trading attivo: mantengo le posizioni per anni.
Ci è voluto impegno per arrivare fin qui, e siamo stati molto fortunati a poter dedicare tanta attenzione alla costruzione dei nostri risparmi. Siamo nel pieno della nostra vita finanziaria: entrambi con un lavoro, una vita comoda, nessuna persona a carico (a parte il cane). In queste condizioni risparmiare è facile, anche perché io e Matt siamo entrambi molto prudenti con il rischio — io soprattutto per via della mia infanzia.
Sappiamo però che non sarà sempre così semplice, quindi pensiamo costantemente al futuro.
E i vostri obiettivi futuri?
La casa era l'obiettivo più grande. Ironia della sorte, l'abbiamo spuntato, ma la lista delle spese da coprire resta lunga (arredare casa, per esempio… che ansia!).
Ci piacerebbe anche estinguere i nostri debiti, i prestiti studenteschi, entro i prossimi due o tre anni. E scherzo con Matt sull'idea di comprare una casa al mare un giorno (ma tra noi, non è affatto uno scherzo). Magari ci arriveremo!
Sopra ogni cosa, vogliamo che la nostra futura famiglia si senta al sicuro.
Parliamo delle difficoltà. Quali sono le vostre?
La sfida più grande è capire come prepararsi al futuro. Ora che abbiamo un mutuo e che pensiamo a dei figli, è difficile bilanciare le spese di oggi con quelle di domani. Le basi ci sono (fondo di emergenza, previdenza, investimenti), ma il passo successivo è alzare l'asticella senza assumere troppi rischi.
Stiamo ancora entrambi pagando i prestiti studenteschi. Io sono quasi alla fine, Matt ha fatto giurisprudenza e non è costato poco. A volte la cifra spaventa, ma devo ricordarmi continuamente che abbiamo un piano per arrivarci.
È difficile sapere come prepararsi bene al lungo termine. Nei decenni che ci attendono ci saranno (presumibilmente) figli, carriere e imprevisti. Come ci si attrezza oggi per tutto questo? Riusciremo a mantenere questo tenore di vita? Quanto costeranno le cose tra dieci, venti, trent'anni? E come sarà il mondo?
Da giovani ci si crede invincibili. Ma la vita è ciò che accade mentre fai i tuoi piani, e accettarlo è dura per chi, come me, pianifica tutto.
E poi, da quasi trentenne (tra poco trentenne, incredibile!), mi sento dire che devo fare una serie di cose adesso per avere libertà finanziaria dopo. Meglio iniziare presto e avere un piano, dicono tutti. Come si stabilisce una priorità tra tutto questo? È evidente che non posso risparmiare tutto, investire tutto e pagare le bollette contemporaneamente.
Hai un mantra finanziario?
Adoro "risparmia come un pessimista, investi come un ottimista". In casa nostra il risparmio viene prima di tutto: dormo meglio sapendo che abbiamo liquidità in banca. È una preferenza personale e va bene se anche per te è così: ogni persona è diversa.
Siamo anche molto costanti nell'alimentare il conto di investimento. Lì emerge il mio lato ottimista: mi piace pensare al mercato nel suo complesso come a una scommessa sulla società. Se credi che dopo le crisi la società si ricostruisca e l'innovazione continui, hai un buon argomento per le azioni nel lungo periodo.
Un discorso motivazionale in dieci secondi?
Ehi, tu. Scommetto che ti senti come se non stessi facendo abbastanza. Fidati, capita a tutti di sentirsi così e nessuno ha tutto sotto controllo. Ma tu stai riflettendo attivamente su come migliorare il tuo percorso finanziario, ed è già più di quanto faccia la maggior parte delle persone. Definisci i tuoi obiettivi, costruisci un budget e dai ascolto alle tue insicurezze. Ce la puoi fare.
Grazie per aver condiviso la tua storia con noi, Callie!
Per approfondimenti sui movimenti e le tendenze del mercato, iscriviti al nostro aggiornamento settimanale.
-
Raggiungere il Successo Finanziario: 3 Obiettivi Essenziali da Impostare Oggi
Vuoi progredire finanziariamente? Ecco alcuni obiettivi finanziari chiave che dovresti prefissarti per realizzare questo sogno. Diventare finanziariamente indipendenti è il sogno di molti ed è un trag
-
Rapporto sui Soldi dei Millennial 2015: Redditi, Risparmi e Debiti dei Ventenni
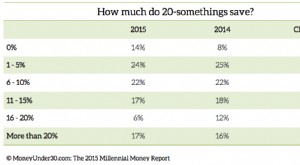
Quanto risparmia in media un ventenne? Quanto guadagnano gli altri? E tu, come te la cavi rispetto ai tuoi coetanei? Ecco i risultati del secondo rapporto annuale di Money Under 30 sulla situazione fi
Articoli in Evidenza
- Raccolta Fondi per Debiti Personali: Strategie e Opzioni
- Mercati Monetari vs Mercati dei Capitali: Differenze e Similarità
- 5 Obiettivi Finanziari Chiave per il Nuovo Anno
- Resilienza Finanziaria: 6 Pratiche Essenziali per i Tempi Incerti
- Risanamento debiti e tasse: comprendere le implicazioni fiscali
- Transazione del Debito: Vantaggi e Rischi - Guida Completa
- Strategie di sollievo dal debito per credito cattivo: passi pratici per il recupero finanziario
- Mosse da Milionario: Strategie per Ricchezza e Libertà dai Debiti
- Ridurre i debiti con obiettivi chiari: guida pratica
- Debiti e relazioni: come la salute finanziaria influenza gli appuntamenti
-
 Prioritizzare i Risparmi: Quali Obiettivi Devono Venire Per Primi?
Avete lavorato duramente per tagliare le spese e smettere di vivere di stipendio in stipendio. Avete negoziato un aumento o ottenuto un lavoro meglio pagato. Il vostro lavoro secondario sta creando u...
-
 Coppia del Minnesota estingue 200.000$ di debiti e risparmia per la casa | YNAB Money Snapshot
Scoprite come una coppia del Minnesota con un reddito di circa 100.000$/anno sta gestendo un recente calo di entrate mentre punta allacquisto della prima casa. Benvenuti in YNAB Money Snapshots, dove ...