
Banche australiane: profitti record sotto pressione da Fintech e Big Tech

Le quattro grandi banche australiane sono le più redditizie al mondo. L'anno scorso hanno realizzato 27 miliardi di dollari australiani di profitto, in aumento del 9,5% rispetto all'anno precedente. I leader tecnologici in Australia affermano che l'industria finanziaria è matura per essere sconvolta dalle startup fintech e dalle grandi aziende tecnologiche come Google, Facebook, Apple e Amazon.
Questo avvertimento è stato fatto eco dalle banche stesse, con i loro leader che cercano costantemente di ridimensionare i massicci profitti suggerendo che minacce al loro business sono proprio dietro l'angolo. Certamente, se considerate le commissioni bancarie, è facile vedere come le aziende potrebbero forzare più competizione nel settore finanziario sottocostando le banche sui costi di transazione, specialmente quelli per i pagamenti elettronici con carte di credito e debito.
Il problema qui è che i costi di transazione delle banche per l'elaborazione dei pagamenti con carta sono relativamente bassi. Quando si guardano aziende come Square, una nascente azienda tecnologica USA che fornisce elaborazione carte di credito tramite dispositivi mobili, le commissioni sono in realtà più alte. Il problema con aziende come Square è che stanno cercando di competere con le banche usando un approccio identico ed è molto difficile vedere come possano sconvolgere gli incumbent su quella base.
L'unico modo in cui commissioni e costi di transazione possono essere abbassati è eliminare qualsiasi intermediario nel processo e passare a un sistema di transazione peer-to-peer o criptovaluta, la più nota delle quali è Bitcoin. Poiché la transazione può avvenire direttamente tra acquirente e venditore, la maggior parte, se non tutte, le commissioni possono essere evitate.
I sistemi di finanza peer-to-peer sono già consolidati con diversi attori di prestito peer-to-peer in Australia.
La maggior parte dei ricavi bancari proviene dai redditi sui prestiti. In Australia, l'86% dei ricavi bancari proviene dai redditi sui prestiti rispetto al 14% da commissioni e oneri. La differenza nei tassi offerti dalle banche ai loro mutuatari e investitori è fino al 10%. Questo è uno svantaggio evidente sia per i prestatori che per i mutuatari.
I prestatori peer-to-peer mettono in contatto diretto i prestatori di denaro con i mutuatari attraverso piattaforme internet come Facebook. L'USA-based Lending Club è iniziato come applicazione Facebook e ha attirato investimenti da Google che hanno valutato l'azienda 1,6 miliardi di dollari USA. In Australia, Society One ha sviluppato la propria piattaforma per gestire la meccanica dell'abbinamento tra mutuatari e prestatori. Westpac ha investito 5 milioni di dollari australiani in Society One tramite il suo fondo venture capital all'inizio di quest'anno.
Quando le criptovalute incontrano il prestito peer-to-peer
Ovviamente, le criptovalute diventano veicoli ideali per il prestito peer-to-peer e c'è un numero crescente di aziende che offrono questo servizio. OKCoin, il più grande exchange Bitcoin della Cina, ha recentemente permesso ai clienti di investire in fondi che sono effettivamente gestiti sul retro del prestito peer-to-peer.
Come business, OKCoin ha attirato investitori sia in Cina che dalla Silicon Valley. Si unisce ad altri prestatori peer-to-peer Bitcoin come BTCJam che offre prestiti a tassi ben al di sotto quelli delle grandi banche.
Il prestito peer-to-peer e le valute vengono con una storia di alta volatilità e rischio, ma sono un chiaro avvertimento per l'industria finanziaria che non può permettersi di essere compiacente. L'intera nozione di prestito peer-to-peer e valute è stata soprannominata "Internet of Money", in parallelo alla prossima grande mossa nei dispositivi connessi su internet chiamata "Internet of Things" – basata su dispositivi che comunicano direttamente tra loro e non attraverso intermediari.
La reazione delle banche in tutto il mondo finora alla minaccia della finanza peer-to-peer è stata cercare di ostacolare il progresso dei potenziali rivali rifiutando di fare affari con aziende che scambiano criptovalute. La banca australiana NAB ha chiuso i conti di diversi clienti nel business di Bitcoin ad aprile. Questa è di gran lunga la strategia più facile data la loro posizione dominante nel mercato e il loro generale scarso interesse a muoversi rapidamente sull'innovazione tecnologica.
Come le aziende finanziarie peer-to-peer risponderanno per lavorare con o aggirare le banche sarà interessante da vedere. Questo è uno degli argomenti che i leader in questo spazio discuteranno a una conferenza su Bitcoin che si terrà a luglio a Melbourne. Un evento che le banche presumibilmente osserveranno da vicino.
-
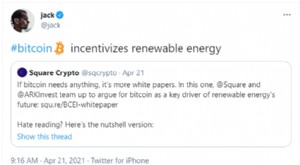
Impatto ambientale di Bitcoin: un'analisi critica
Elon Musk ha acceso il dibattito sullimpatto ambientale del mining di Bitcoin, influenzando il prezzo delle criptovalute. In un tweet controverso, Musk ha dichiarato che la sua azienda di veicoli elet
-
Banche solo digitali: 3 vantaggi per i tuoi risparmi
Le banche digitali stanno cambiando il modo di gestire il denaro. Cosa sono Operano tramite app e siti web, senza filiali tradizionali. Alcune sono nate digitali, altre sono controllate da grandi grup
Articoli in Evidenza
- Migliori Banche per Cambio Valuta: Tassi Competitivi e Servizi (Focus Citibank)
- Comprendere e Mitigare i Rischi nelle Banche Commerciali
- Stagione Fiscale 2023 Piccole Imprese: Preparazione e Scadenze
- Le Migliori Banche Nazionali USA: Classifiche e Recensioni 2024
- Capire il modulo 1099-K: Cosa devi sapere
- Peer-to-Peer Lending: Vantaggi e Benefici - Guida Completa
- Strategie di trading: breve termine e lungo termine
- ASIC accetta impegno vincolante da Commonwealth Bank e NAB: fiducia bancaria rafforzata
- Bitcoin a 9k: Capire la Battaglia Toros vs Orsi
- Bitcoin ETF: L'Integrazione di Mercato Riduce il Rischio?
-
 Aggiornamento Mercato: Livelli Tecnici Chiave per Identificare Opportunità di Profitto
D.R. Barton, Jr. Spero stiate avendo unottima settimana! Sono attualmente fuori città per aiutare a un campo giovanile, ma voglio dedicare qualche minuto per un aggiornamento di mercato. La scorsa se...
-
 Guida al Budget per le Festività: Pianifica e Risparmia per la Stagione Festiva
Lautunno è arrivato, il momento in cui la nostra attenzione collettiva di solito si sposta verso le festività. Che si tratti di organizzare viaggi, pianificare feste o comprare regali, ottobre di soli...