
Segnali d'allarme nel rapporto di credito: significato e come proteggersi
Dal punto di vista del consumatore, un segnale d'allarme (red flag) è un avvertimento che qualcosa di sospetto o negativo potrebbe essere successo sul rapporto di credito di un individuo. Questo può essere un segno di attività fraudolenta. I creditori devono seguire la Regola Red Flags della FTC per cercare di identificare, gestire ed evitare questi segnali. Possono anche usare il proprio sistema di segnali d'allarme per valutare il rischio di concedere credito ai consumatori.
Significato comune
Un segnale d'allarme può indicare vari problemi, incluso il furto d'identità. Può mostrare un nuovo conto che il consumatore non ha autorizzato o un'inchiesta da un'azienda che non ha autorizzazione. Anche un indirizzo errato potrebbe essere un potenziale segnale d'allarme. Nel 2008, la FTC ha istituito la Regola Red Flag per dare ai consumatori una migliore protezione dal furto d'identità e problemi correlati. Secondo questa regola, i creditori producono rapporti scritti che delineano i tipi di segnali d'allarme che possono verificarsi nelle loro attività ora e in futuro. Devono stabilire programmi per rilevare questi segnali e gestire le azioni che intraprendono quando un segnale si verifica.
Avviso di frode (Fraud Alert)
Il consumatore che ha avuto problemi passati con il furto d'identità può chiamare tutte le agenzie di credito per chiedere a un rappresentante di aggiungere un avviso di frode o avvertimento al suo rapporto di credito. Con un avviso di frode, tutti i potenziali creditori devono chiamare il consumatore al numero di telefono elencato sul rapporto di credito prima di aprire un nuovo conto di credito. Questo aiuta a eliminare potenziali problemi con i segnali d'allarme del rapporto di credito in futuro. Il consumatore può impostare un avviso di frode per circa 90 giorni o fino a sette anni.
Un altro significato
Un altro potenziale significato per un segnale d'allarme in relazione al credito è quando un potenziale creditore vede informazioni negative su un rapporto di credito che potrebbero indicare un problema. In questo caso, è un avvertimento al creditore che il consumatore potrebbe rappresentare un rischio. Ad esempio, una serie di pagamenti in ritardo improvvisi è un segnale d'allarme, così come un susseguirsi di indagini di credito "hard". Un'indagine di credito "hard" è una domanda per aprire una nuova linea di credito o prestito. Un altro possibile segnale d'allarme è un cliente che si sta avvicinando o superando i limiti delle sue linee di credito.
Suggerimenti
Per evitare problemi con i segnali d'allarme, ordinate una copia del vostro rapporto di credito regolarmente — una volta ogni 12 mesi. Ottenete un servizio di monitoraggio del credito se possibile che vi contatterà ogni volta che un nuovo conto è elencato sul vostro rapporto. Se notate qualsiasi attività strana, segnalatela immediatamente all'agenzia di credito per la risoluzione.
-
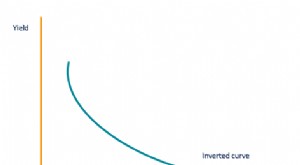
Curva del Credito: Guida per Investitori
La curva del credito (credit curve) è la rappresentazione grafica della relazione tra il rendimento offerto da un titolo (strumento generatore di credito) e il tempo alla scadenza. Misura il sentiment
-
Capire i Punteggi di Credito Medi: Cosa Devi Sapere
Hai più di un punteggio di credito — e potrebbero non essere tutti uguali. Questo rende difficile cercare di individuare il punteggio di credito medio. Ma quando le persone parlano di punteggi di cred
Articoli in Evidenza
- Comprendere le Date di Chiusura Carta di Credito: Cosa Devi Sapere
- CVC/CVV: il codice di sicurezza della carta di credito
- Codici R1 e I1 nel report di credito: significato
- Checksum della carta di credito: ruolo nella prevenzione frodi
- Numeri di Verifica Carta di Credito (CVV/CVC/CSC): Guida Completa
- Dimensioni e Sicurezza Carte di Credito: Tutto Quello che Devi Sapere
- Capire la Voce 'MR' sul Tuo Report di Credito: Cosa Significa
- Conversione ACH nel Banking: Vantaggi e Funzionamento
- Punteggio di credito 850: è davvero necessario?
- Saver's Credit (Credito risparmiatore USA): eleggibilità, limiti reddito e vantaggi
-
 Capire gli assegni: Significato, uso e transazioni finanziarie
Oggi gli assegni vengono tagliati raramente. Tagliare un assegno significava originariamente pagare qualcuno con assegno cartaceo, termine usato soprattutto in ambito business. Quando un assegno deve ...
-
 Hope Credit: credito d'imposta per l'istruzione post-secondaria negli USA
LHope Credit è uno dei crediti dimposta a vita per listruzione negli Stati Uniti, che fornisce assistenza finanziaria a contribuenti o loro figli che perseguono studi post-secondari. Creato dal Tax Re...