
Certificati di Deposito (CD): Vantaggi e Svantaggi
I CD sono come un salvadanaio con interessi che non puoi rompere finché non è passato un certo periodo di tempo.
Un certificato di deposito, o CD, è un veicolo di investimento offerto da banche, istituti di credito e cooperative di credito. I CD funzionano come un conto di risparmio, tuttavia ogni CD ha un tasso di maturità nella durata di un numero di mesi. Ogni mese che i tuoi soldi sono nel CD maturano interessi. Alla fine della data di maturità hai accesso ai tuoi soldi e agli interessi che hanno guadagnato. I CD offrono un tasso di interesse più alto di un tipico conto di risparmio, ma richiedono un saldo più alto e c'è una penalità sotto forma di commissione per prelevare i tuoi soldi prima che il CD maturi.
I Vantaggi dei CD
A differenza di molti altri investimenti, i certificati di deposito sono completamente sicuri, a patto di averli presso una banca assicurata FDIC o una cooperativa di credito assicurata NCUA. Puoi visitare il sito ufficiale FDIC o NCUA per controllare il nome della tua istituzione. Se l'istituzione è assicurata, dovesse succedere qualcosa all'importo principale del tuo deposito, ti verrà rimborsato fino a 100.000 $. Investi solo l'importo massimo che la FDIC assicura per CD, per banca. In tempi di instabilità economica, l'assicurazione FDIC mitigherà qualsiasi rischio tu prenda nel mercato azionario o in qualsiasi altro tipo di investimento volatile. Il tasso di rendimento dei CD è più alto dei conti di risparmio e, a seconda dell'istituzione con cui fai banca, potrebbe essere più alto di altre banche. Le banche più piccole tendono a offrire tassi più alti delle banche più grandi. I CD sono un'ottima opzione per risparmiare per cose come l'acquisto di un'auto, una vacanza o altri articoli costosi.
Svantaggi dei CD
Il tasso di rendimento di un CD potrebbe non valerne la pena quando si considera il tasso di inflazione. Se il tasso di inflazione risulta essere più alto del tuo tasso di rendimento, stai perdendo il potere d'acquisto dei tuoi soldi. Indipendentemente da quanto ne hai, sarai in grado di comprare meno con esso. Il tasso di inflazione può effettivamente annullare gli interessi guadagnati sul CD in termini di beni e servizi che sei in grado di acquistare. Se questo è il caso, tanto vale tenere i tuoi soldi in un conto di risparmio, dove puoi prelevare i soldi a tuo piacimento senza penalità, che è un altro contro. La liquidità di un CD è molto bassa. Il periodo di tempo stabilito (maturità) può variare da 18 a 60 mesi e può essere un ostacolo se hai bisogno di prelevare i tuoi soldi prima che il CD maturi. La penalità è solitamente la rinuncia a un numero di mesi di interessi.
Svantaggi Continuati
Il tasso di rendimento inferiore dei CD può essere influenzato dall'inflazione, ma può anche essere annullato dal tasso medio di rendimento in un mercato azionario stabile, che è del 10%. Il rendimento medio del CD è dal 3% al 5%. Potresti essere in grado di ottenere un tasso di rendimento più alto da un'istituzione non assicurata FDIC, ma ti stai assumendo un rischio più alto e rinunciando al vantaggio principale di un CD, che è che il tuo saldo principale è sempre al sicuro e non diminuirà mai.
-

Conto HSA (Health Savings Account): Vantaggi, Svantaggi e Limiti di Contribuzione 2024
Ultimamente mio padre non smette di lodare i vantaggi di avere un conto HSA (Health Savings Account). Questanno ha avuto lopportunità di sfruttarlo al massimo — brutte notizie per la sua salute, ma b
-
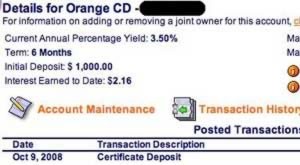
Tassi CD: Trova i Migliori Interessi sui Certificati di Deposito | [Anno]
I certificati di deposito (spesso chiamati semplicemente CD), per definizione, sono depositi a tempo. Dai i tuoi soldi alla banca e prometti di non toccarli per un periodo specifico. In generale, più
Articoli in Evidenza
- Tassi di Interesse Bassi: Vantaggi e Svantaggi per l'Economia
- Linea di Credito: Vantaggi e Svantaggi — Guida Completa
- Regalare un CD (Certificato di Deposito): Cosa sapere e aspetti legali
- Agenzie per l'Impiego vs Agenzie Interinali: Quale Scegliere?
- Titolarità CD e Diritti di Sopravvivenza: Cosa Succede al Decesso?
- Certificati di Deposito (CD): Vantaggi e Svantaggi Spiegati
- Certificati di Deposito (CD): Guida Completa
- Comprendere le Tranche: Vantaggi e Rischi della Finanza Strutturata
- Assicurazione Longevità: Vantaggi e Svantaggi da Valutare
- Indice Certificate of Deposit (CODI): Definizione, Storia e Sostituzione
-
 Certificati di Deposito a Tasso Variabile: Guida Completa per Investitori
Un certificato di deposito (CD) a tasso variabile è un prodotto finanziario offerto da istituti bancari commerciali e cooperative di credito che permette ai clienti di depositare e risparmiare denaro ...
-
 Certificati di Deposito Chiamabili (Callable CD): Guida al Riscatto Anticipato
Un Certificato di Deposito Chiamabile (Callable CD) è un deposito a tempo assicurato dalla FDIC (Federal Deposit Insurance Corporation) presso una banca o altra istituzione finanziaria. A differenza d...