
Certificati di Deposito Chiamabili (Callable CD): Guida al Riscatto Anticipato
Un Certificato di Deposito Chiamabile (Callable CD) è un deposito a tempo assicurato dalla FDIC (Federal Deposit Insurance Corporation) presso una banca o altra istituzione finanziaria. A differenza dei CD tradizionali, i Callable CD possono essere riscattati dall'emittente prima della scadenza naturale, entro un periodo specifico e a un prezzo di richiamo prestabilito.
Come i CD standard, i Callable CD offrono un tasso di interesse fisso per tutta la durata, generalmente più elevato rispetto ai CD convenzionali. Tuttavia, l'emittente detiene un'opzione call (diritto di richiamo) che gli permette di rimborsare il deposito anticipatamente.
Perché le Banche Emettono Callable CD?
La caratteristica "callable" tutela la banca: se i tassi di mercato scendono, l'istituto non è costretto a continuare a pagare il tasso più alto promesso. Per compensare il rischio dell'investitore, il richiamo avviene a un prezzo premium (sopra il valore nominale). Alla chiamata, l'investitore riceve il capitale più gli interessi maturati.
Non esiste un periodo iniziale di non-chiamabilità: la banca può esercitare l'opzione già dopo 6 mesi dall'acquisto e, successivamente, ogni 6 mesi.
Termini Chiave
Data di Chiamata (Callable Date)
È la prima data in cui l'emittente può richiamare il CD. Può variare da 6 mesi a 2 anni. Superata questa data, l'opzione si ripresenta tipicamente ogni 6 mesi.
Data di Scadenza (Maturity Date)
Rappresenta l'orizzonte temporale massimo dell'investimento. Un esempio classico: un "2-year callable, 10-year maturity" significa che la banca può richiamare dopo 2 anni, ma se non lo fa l'investitore è vincolato per 10 anni. Le scadenze possono arrivare a 15-20 anni.
Come Funzionano nella Pratica
A differenza dei CD ordinari, qui è la banca ad avere il controllo. L'investitore sottoscrive per una durata fissa a un tasso definito, ma l'emittente può rimborsare prima della scadenza. Se è l'investitore a voler uscire prima, si applicano penali di prelievo anticipato. Entrambe le date (chiamata e scadenza) sono note alla sottoscrizione.
Esempio Concreto
Immaginiamo un Callable CD emesso nel 2010 da "Società ABC": tasso 8%, scadenza 2020, chiamabile dal 2015 al 105% del nominale.
- Se i tassi scendono sotto l'8%, ABC richiama nel 2015 pagando il 105% (premio di richiamo del 5%).
- Se rinvia al 2018, il premio scende (es. 103%), poiché il richiamo si avvicina alla scadenza naturale.
Vantaggi
1. Rendimento Superiore ai CD Tradizionali
Gli emittenti offrono tassi più alti (spesso +0,5%-1%) per attrarre capitali. Su grandi importi, la differenza genera margini significativi.
2. Restituzione Integrale del Capitale (+ Premio)
A differenza dell'azionario, dove il capitale è a rischio, qui l'investitore recupera sempre l'intero investito. Se la banca chiama, incassa anche il premio sul nominale.
3. Tasso Alto Garantito per un Periodo Fisso
Anche se i tassi di mercato crollano, l'investitore continua a incassare il tasso iniziale finché il CD non viene richiamato.
Svantaggi
1. Perdita di Guadagni Futuri (Reinvestment Risk)
Se i tassi salgono (es. dal 7% al 9%), l'investitore resta bloccato al tasso inferiore. Il rischio di reinvestimento è a suo carico.
2. Penali per Prelievo Anticipato
In caso di emergenza, l'uscita anticipata costa care: penali fino al 25%, che erodono pesantemente gli interessi maturati.
Risorse Correlate
-
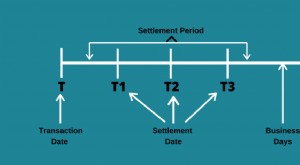
Data di Regolamento (Settlement Date): Guida Completa per Titoli e Derivati
La data di regolamento (settlement date) è il giorno in cui una transazione su titoli o derivati si considera conclusa: il venditore trasferisce la proprietà del titolo allacquirente contro il pagamen
-
Certificati di Quota (Share Certificates): Guida per Soci di Cooperative di Credito
Il certificato di quota (share certificate) è uno strumento di risparmio offerto dalle cooperative di credito (credit union), funzionalmente simile al Certificato di Deposito (CD) bancario, con differ
Articoli in Evidenza
- Certificati di giudizio: guida completa per capire come funzionano
- Capire i Depositi Cauzionali: Cosa Devi Sapere
- Certificati Brevi: Guida all'Amministrazione Ereditaria
- Certificati di Deposito (CD): Guida Completa
- Capire i Depositi: Conti Bancari e Fondi di Sicurezza
- Capire i Moltiplicatori dei Depositi: Come le Banch Gestiscono le Riserve
- Scheda di Versamento: Definizione, Scopo e Come Compilarla
- Accredito Diretto (Direct Deposit): Definizione, Vantaggi e Funzionamento
- Value Date (Data Valuta): Definizione e Importanza
- Certificati di Deposito (CD): Guida Completa
-
 Date di Scadenza di Opzioni e Futures: Guida Completa
La data di scadenza (expiration date), nel trading di derivati, si riferisce alla data in cui i contratti di opzioni o futures scadono. In altre parole, la data di scadenza è lultimo giorno in cui un ...
-
 Certificati di Deposito Negozabili (NCD): Caratteristiche e Investimento