
Impatto dei Costi Anticipati Non Rettificati sui Bilanci
I costi anticipati sono il risultato di pagamenti in contanti anticipati per spese che una società sosterà in più periodi contabili futuri. Le società rettificano periodicamente i costi anticipati per riflettere la parte di costi anticipati sostenuta nel tempo. Se i costi anticipati non vengono rettificati, saranno sovrastimati e le spese effettivamente sostenute saranno sottostimate. Una errata rappresentazione dei costi anticipati e delle spese sostenute avrà un impatto sia sul bilancio che sul conto economico.
Costi Anticipati
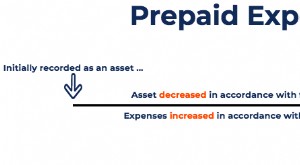
I costi anticipati diventano costi sostenuti sia con il passare del tempo che attraverso il consumo. Esempi di costi anticipati includono pagamenti assicurativi annuali e affitti prepagati che scadono con il tempo, o forniture per ufficio che durano per più periodi contabili e scadono per utilizzo. Quando le società acquistano costi anticipati, addebitano il costo anticipato e accreditano la cassa. L'importo originale dei costi anticipati diminuisce man mano che porzioni di essi vengono addebitate come spese effettive quando sostenute in futuro.
Asset di Bilancio
Un costo anticipato non è una voce di spesa come il termine implica, ma piuttosto un asset riportato in bilancio. L'addebito del costo anticipato per registrare i prepagamenti per spese future aumenta il saldo del conto del costo anticipato come asset. Col tempo, quando le società ricorrono all'asset dei costi anticipati per coprire spese future, il saldo nel conto del costo anticipato dovrebbe diminuire di conseguenza. Tuttavia, senza effettuare rettifiche, il saldo del conto rimane come originariamente registrato, sovrastimando il valore dei costi anticipati come asset.
Spesa del Conto Economico
Le spese sostenute in futuri periodi contabili tramite costi anticipati sono riportate come voci di spesa nel conto economico. Poiché le società hanno prepagato le spese che sosterranno in futuro, non ci saranno transazioni collegate al sostenimento delle spese durante nessuno dei futuri periodi contabili. Senza una transazione aziendale di accompagnamento, le società a volte potrebbero dimenticare di registrare e riportare una spesa dopo averla sostenuta. L'omissione di tali rettifiche di spesa sottostima l'importo della spesa nel conto economico.
Rettifiche di Assestamento
Le società utilizzano le rettifiche di assestamento alla fine di un periodo contabile per rettificare i costi anticipati e registrare le spese sostenute. Le rettifiche di assestamento sono una nota di credito al conto del costo anticipato in bilancio e una nota di addebito al conto spese nel conto economico. La rettifica di credito riduce il saldo del conto del costo anticipato e la rettifica di addebito aumenta la spesa sostenuta. Con le rettifiche, il costo anticipato come asset in bilancio e la spesa sostenuta e riportata nel conto economico sono appropriate ai loro saldi corretti.
-

Comprendere i Costi Operativi (OPEX): Guida Completa
I costi operativi (operating expenses, OPEX) sono i costi sostenuti da unazienda per le sue attività operative. In altre parole, sono i costi che unazienda deve sostenere per svolgere le sue attività
-
Costi Anticipati (Prepaid Expenses): Definizione e Contabilizzazione
I costi anticipati (prepaid expenses) rappresentano esborsi che non sono ancora stati registrati da unazienda come costi, ma che sono stati pagati in anticipo. In altre parole, i costi anticipati sono
Articoli in Evidenza
- Barriere finanziarie: come i costi influenzano le scelte
- Bilanci consolidati e situazioni patrimoniali congiunte: guida completa
- Perché le spese di R&S sono costi, non immobilizzazioni
- Informativa sui bilanci: guida completa
- Controlli Finanziari: Definizione, Importanza e Processi Chiave
- Covenants Finanziari: Definizione, Tipologie e Importanza
- Note Integrative del Bilancio: Guida Completa alla Comprensione
- Titoli Negozabili (Marketable Securities): Definizione, Tipologie e Contabilizzazione
- Costi Non Monetari: Guida Completa per l'Analisi Finanziaria
- Servizi Finanziari: Guida Completa per Gestire il Proprio Denaro
-
 Note al Bilancio (Financial Statement Notes): Guida Completa
Le note al bilancio (financial statement notes) sono le note integrative allegate ai bilanci pubblicati. Spiegano le assunzioni usate per preparare i numeri e le politiche contabili adottate. Aiutano ...
-
 Spese di Manutenzione: Guida Completa per Asset e Immobili
Le spese di manutenzione sono costi sostenuti regolarmente per mantenere un asset in condizioni operative ottimali. Intervengono quando si acquista un bene — veicolo, imbarcazione, immobile — che rich...