
Rendimento Atteso Negativo e Beta Positivo: Capire il Legame
Analisti e consulenti finanziari usano spesso il Capital Asset Pricing Model (CAPM) per determinare il livello di rendimento che un investitore dovrebbe attendersi acquistando un titolo e gli effetti sul portafoglio. Il Beta è una componente chiave di questo modello e misura il rischio non diversificabile di un titolo.
Capital Asset Pricing Model
Il CAPM cerca di definire la relazione tra il rendimento atteso dell'investitore e il livello di rischio che assume scegliendo un particolare investimento. Il modello spiega il comportamento del prezzo di un titolo e l'impatto sul rischio e rendimento del portafoglio. La misura di rischio del CAPM è il Beta.
Beta
Il Beta misura la relazione tra il rendimento di un titolo e il rendimento complessivo del mercato. È una misura del rischio non diversificabile. Può essere positivo o negativo, ma solitamente è positivo. Un Beta positivo significa che il rendimento del titolo si muove nella stessa direzione del mercato; un Beta negativo indica movimento opposto. Esempio: Beta 0,5 → ci si attende che il rendimento dell'azione cambi dello 0,5% per ogni 1% di cambiamento del rendimento di mercato.
Rendimento Atteso
I componenti principali per calcolare il rendimento atteso sono: rendimento di mercato, tasso risk-free e Beta. Il tasso risk-free si misura solitamente con il rendimento dei Treasury bond del periodo corrente. Il risk premium (quanto serve per compensare il rischio) si calcola sottraendo il tasso risk-free dal rendimento di mercato e moltiplicando per il Beta del titolo. Aggiungendo questo al tasso risk-free si ottiene il rendimento atteso.
L'unico modo per ottenere un rendimento atteso negativo con Beta positivo è se il tasso risk-free supera il rendimento di mercato. È improbabile, poiché gli investitori non comprerebbero titoli più rischiosi senza possibilità di maggior rendimento.
Critiche al CAPM
Le previsioni e l'utilità del CAPM sono contestate da decenni. Mentre la maggior parte degli analisti lo studia e lo usa in modo predittivo, esistono teorie sulla sua validità. Una teoria: azioni altamente volatili, nel tempo, producono un rendimento medio negativo anche se il Beta è positivo, purché sia un valore numerico grande. Questo nega la premessa base del CAPM, ma può verificarsi. Gli esperti lo chiamano "cigno nero": raro, ma possibile.
Diversificazione del Portafoglio
Se il rendimento atteso del portafoglio è negativo, è probabile che la maggior parte dei titoli abbia Beta negativo. Potresti diversificare scegliendo più titoli con Beta positivo per stabilizzare il movimento del portafoglio e produrre un rendimento più correlato al mercato in fase rialzista. Un Beta positivo suggerisce che un titolo si muove nella stessa direzione del mercato, quindi acquistare più titoli con Beta positivo fornisce una correlazione più diretta col movimento di mercato.
Articoli in Evidenza
- Capire la relazione tra costo marginale e costo variabile medio
- Reddito Netto vs Flusso di Cassa: Capire la Differenza
- Rendimento Atteso Negativo e Beta Positivo: Capire il Legame
- Relazione tra franchigie e premi assicurativi: come risparmiare
- Ricavo Marginale vs Ricavo Totale: Capire la Differenza
- Bilancio e Conto Economico: Guida Completa per l'Analisi Finanziaria
- Capire il Tesoro USA: Obbligazioni di Stato e Debito Nazionale
- Recuperare dalle Perdite di Investimento: Strategie per Rialzarsi
- Prezzi del Petrolio e Inflazione: Comprendere il Legame
- Comprendere ed Eseguire i Negative Basis Trade
-
 Tassi di interesse e investimenti: il legame economico
Il livello degli investimenti nelleconomia è sensibile alle variazioni del tasso di interesse prevalente. In generale, se i tassi di interesse sono alti, gli investimenti diminuiscono; al contrario, s...
-
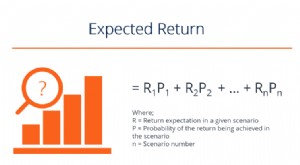 Rendimento Atteso (Expected Return): Guida Completa al Calcolo e Analisi del Rischio
Il rendimento atteso (expected return) su un investimento è il valore atteso della distribuzione di probabilità dei possibili rendimenti che può fornire agli investitori. Il rendimento dellinvestiment...