
Comprendere i Depositi a Tempo: Tipi e Funzionamento
I depositi a tempo, noti anche come certificati di deposito (CD), sono titoli emessi dalle banche che promettono di pagare un certo interesse in cambio dell'investimento. Nella maggior parte dei CD tradizionali, gli interessi vengono pagati alla scadenza. Trattandosi di un investimento, le banche impongono restrizioni sui prelievi anticipati.
CD Tradizionali
Un certificato di deposito tradizionale è un investimento offerto dagli istituti finanziari. Il denaro viene investito per un periodo predeterminato a un tasso d'interesse fisso. Il periodo varia tipicamente da un mese a cinque anni. Tassi più alti sono offerti per investimenti a più lungo termine. Alla scadenza, il titolare può rinnovare in un altro CD o incassare. Il denaro non può essere prelevato prima della scadenza senza penale. I CD bancari sono assicurati dalla FDIC (Federal Deposit Insurance Corporation) fino a $250.000.
CD Liquidi (No Penalty)
I CD liquidi sono un ibrido tra conto deposito e CD tradizionale. Chiamati anche "risk-free CD" o "no penalty CD". Offrono un tasso fisso ma permettono prelievi senza penale. La banca determina il numero di prelievi gratuiti. Per legge, si deve attendere almeno 7 giorni prima del primo prelievo, ma alcune banche impongono periodi aggiuntivi. Il tasso è inferiore ai CD tradizionali a parità di scadenza per la maggiore flessibilità, ma solitamente superiore ai conti deposito. Sono assicurati FDIC.
CD Intermediati (Brokered CD)
I brokered CD vengono acquistati da un broker da una banca e rivenduti ai clienti. La scadenza dipende dal CD: alcuni maturano in 7 giorni. Gli interessi vengono pagati a scadenza per CD sotto l'anno; per scadenze superiori, semestralmente. Sono venduti su un mercato nazionale competitivo e offrono tassi più alti dei CD tradizionali. A seconda dell'emittente, potrebbero non essere assicurati FDIC.
-
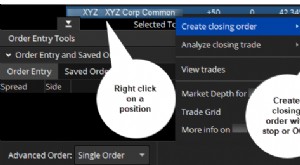
Strategie di uscita per opzioni: ordini e gestione del rischio
Prima di aprire una posizione in opzioni, è fondamentale avere un piano di trading chiaro. Questo include non solo il motivo dellingresso, ma anche le condizioni di uscita, sia in caso di profitto sia
-
Tipologie di Mercato: Dealer, Borse e Broker a Confronto
Nello scambio di asset, esistono diverse tipologie di mercato per facilitare il trading. Ogni mercato opera sotto differenti meccanismi di trading (metodi con cui gli asset vengono scambiati). I due t
Articoli in Evidenza
- Tipologie di Consumatori: Strategie per Acquirenti e Aziende
- Guida completa alle posate: tipi e usi
- Metodi di Versamento su Conto Corrente e Deposito: Guida Completa
- Capire i sistemi monetari: guida completa
- Comprendere le Quote di Mercato: Comuni, Preferenziali e Fondi Comuni
- CD e buoni del Tesoro: confronto tra investimenti sicuri
- Capire i Premi Assicurativi: Tipologie e Fattori Determinanti
- Diversifica il Tuo Reddito: 3 Fonti Essenziali per la Sicurezza Finanziaria
- CD e obbligazioni: differenze chiave per le strategie di investimento
- Successo nella Strategia Opzioni: 3 Elementi Critici da Valutare
-
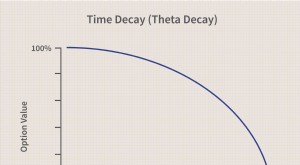 Time Decay nel Trading di Opzioni: Guida Completa
Cosè il Time Decay? Il time decay è una misura del tasso di declino del valore di un contratto di opzione a causa del passare del tempo. Il time decay accelera man mano che il tempo alla scadenza di u...
-
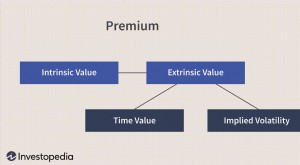 Time Value nel Trading di Opzioni: Guida Completa
Cosè il Time Value? Il time value (valore temporale) si riferisce alla porzione del premio di unopzione attribuibile alla quantità di tempo rimanente fino alla scadenza del contratto di opzione. Il pr...