
Calcolo del Valore di Maturità: Guida Completa per Investitori
Il valore di maturità si riferisce al valore di un investimento che paga interessi quando il suo periodo di pagamento degli interessi è terminato. Puoi calcolare il valore di maturità per obbligazioni, titoli e alcuni prodotti bancari come i certificati di deposito. Ricorda di tenere conto della frequenza con cui gli interessi sono composti sul conto e di usare il tasso di interesse appropriato corrispondente a quello, che sia annuale, mensile o altro.
Comprendere il Valore di Maturità
Mentre certi investimenti che pagano interessi, come i conti bancari tradizionali, possono avere interessi per sempre, altri hanno una data fissa in cui restituiranno il tuo capitale, o investimento originale, e interessi e smetteranno di pagare. Quella data è nota come la data di maturità dell'investimento.
Il valore totale dell'investimento in quella data è noto come valore di maturità. Questo valore è, per definizione, la somma del capitale originale più tutti gli interessi che sono stati pagati. Potresti avere questo valore specificato nei termini dell'investimento e potresti essere in grado di far specificare dall'organizzazione che emette l'opportunità di investimento. Puoi anche calcolarlo tu stesso usando uno strumento calcolatore online o una formula relativamente semplice.
Calcolare il Valore di Maturità
Per calcolare il valore di maturità, devi conoscere il capitale iniziale sull'investimento, con quale frequenza gli interessi sono composti e qual è il tasso di interesse per periodo di composizione. L'interesse composto si riferisce al processo di aggiungerlo al capitale per scopi di determinare quanto interesse pagare in futuro, e diversi investimenti possono comporre interessi su programmi diversi, che sia giornaliero, mensile o annuale.
Una volta che hai quelle informazioni, usa la formula V = P * (1 + r)^n, dove P è il capitale iniziale, n è il numero di periodi di composizione e r è il tasso di interesse per periodo di composizione.
Per esempio, se hai un conto che paga il 5% di interesse composto annualmente con una data di maturità tra tre anni e un capitale di 1.000$, il valore di maturità è V = 1000 * (1 + 0,05)^3 = 1.157,63$, che normalmente si arrotonda a 1.157,63$.
Conversione dei Tassi di Interesse
Se gli interessi sono composti più o meno frequentemente che annualmente, ma il tasso di interesse è un tasso annuale, dovrai convertirlo al periodo appropriato. Per esempio, se quello stesso conto compone interessi mensilmente piuttosto che annualmente, convertiresti il tasso di interesse annuale del 5% in 5% / 12 = 0,4167% = 0,004167 tasso di interesse mensile. Poi, in quei tre anni, avrai 36 periodi di composizione piuttosto che solo tre.
Questo fa sì che la formula del valore dia il risultato V = 1000 * (1 + 0,004167)^36 = 1.161,47$. Nota che la composizione più frequente significa più interessi pagati, il che può fare la differenza se lunghi periodi di tempo o grandi quantità di denaro sono in gioco.
Utilizzo con Conti Bancari
Un normale conto di risparmio non ha una vera data di maturità, poiché la banca non chiude il tuo conto e ti paga indietro dopo un certo periodo di tempo. Ma se vuoi sapere quanti soldi saranno nel tuo conto in un certo giorno, puoi usare la formula del valore di maturità basandoti su quanti soldi sono nel tuo conto, con quale frequenza gli interessi sono composti e qual è il tuo tasso di interesse.
Una complessità con i conti bancari è che spesso metti più soldi nel tempo o tiri fuori soldi per spendere o trasferire ad altri investimenti, a differenza di un'obbligazione o un certificato di deposito dove l'ammontare di denaro generalmente rimane lo stesso nel tempo. Un altro problema che molti conti bancari hanno tassi fluttuanti piuttosto che fissi, quindi non otterrai necessariamente lo stesso tasso nel tempo, limitando l'applicabilità della formula.
-
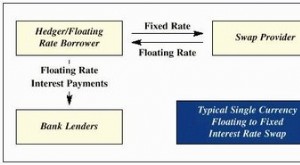
Valutazione Interest Rate Swap: Guida Completa
Gli interest rate swap equivalguno a scambiare flussi di cassa, uno basato su pagamenti variabili e laltro su pagamenti fissi. Per capire se uno swap è conveniente, gli investitori devono calcolare il
-
Calcolo del Valore di Ricostruzione: Guida Completa per l'Assicurazione Casa
Il termine valore di ricostruzione (replacement value) descrive limporto necessario per sostituire beni danneggiati con nuovi. A seconda degli oggetti, questo importo può differire dal prezzo original
Articoli in Evidenza
- Calcolo Interessi: Semplice vs Composto - Guida Chiara
- Valore Contabile Netto: Calcolo e Importanza per Investitori
- Capire l'Apprezzamento Immobiliare: Un Calcolo Semplice
- Capire il Valore Nominale (Par Value): Calcolo e Importanza
- Capire il Valore di Capitale (Capital Value): Definizione e Calcolo
- Come calcolare il rendimento a scadenza (YTM): guida completa
- Come calcolare il tasso di interesse: valore presente e futuro
- Calcolo del Tasso di Interesse Implicito: Guida Completa
- Calcolare l'interesse composto orario: formula ed esempio
- Valore futuro: come si calcola e perché conta per gli investimenti
-
 Capire il Valore delle Opzioni: Guida Completa
Le opzioni sono contratti che danno al proprietario di unazione il diritto di comprare (call option) o vendere (put option) un altro titolo a un prezzo predeterminato, detto strike price. Le azioni pe...
-
 Calcolo DV01: Comprendere il Rischio di Tasso di Interesse nelle Obbligazioni
Il DV01, noto anche come valore del punto base, è una misura di come i prezzi delle obbligazioni rispondono alle variazioni dei tassi di interesse prevalenti. Utilizzando la formula del DV01 è possibi...