
Regolamento UE sulla Finanza Sostenibile: Principali Novità per i Servizi Finanziari
Punti chiave
- Il Parlamento Europeo ha pubblicato il testo concordato sul Regolamento relativo agli obblighi di informativa delle imprese sull'integrazione degli investimenti sostenibili e dei rischi di sostenibilità nei loro processi di investimento, parte del pacchetto di misure della Commissione Europea sulla finanza sostenibile.
- Il Regolamento mira a garantire che i gestori di fondi incorporino i "rischi di sostenibilità" (considerazioni ambientali, sociali o di governance) nel loro processo decisionale d'investimento, almeno nella misura in cui tale rischio possa influire sul valore di un investimento.
- La Commissione Europea ha separatamente proposto modifiche ai regolamenti esistenti che disciplinano i gestori di fondi di investimento alternativi (AIFM) e le imprese autorizzate sotto la Direttiva sui Mercati degli Strumenti Finanziari (MiFID), richiedendo loro di tenere conto dei rischi di sostenibilità nei loro accordi organizzativi e di conflitto di interessi.
Gli investitori richiedono sempre più una maggiore attenzione alla sostenibilità e agli investimenti responsabili da parte dei loro gestori patrimoniali, e il settore dei fondi privati non fa eccezione. In Europa, i regolatori stanno seguendo l'esempio, e nuove regole che influenzeranno la maggior parte dei fondi privati che intendono raccogliere capitali in Europa hanno ora preso forma.
Nel maggio 2018, la Commissione Europea ha proposto un pacchetto di misure sulla finanza sostenibile, che, come riportato all'epoca, includeva l'obbligo per i gestori patrimoniali (compresi i gestori di fondi di private equity e venture capital) di tenere conto dei rischi di sostenibilità nel loro processo decisionale d'investimento e di spiegare agli investitori come lo fanno. Includeva anche una proposta per una tassonomia (un sistema di classificazione) per determinare se un'attività economica è ambientalmente sostenibile e una proposta per una nuova categoria di benchmark a basso e positivo impatto carbonico. Queste misure facevano parte dei più ampi tentativi della Commissione di raggiungere gli obiettivi fissati dall'Accordo di Parigi sul Cambiamento Climatico.
Regolamento sulla Sostenibilità
Un anno dopo, il Parlamento Europeo ha pubblicato il testo concordato sugli obblighi di informativa da parte delle imprese sull'integrazione degli investimenti sostenibili e dei rischi di sostenibilità nel loro processo di investimento (il "Regolamento"), mentre i lavori sulle altre iniziative sono in corso. Per "investimenti sostenibili" si intendono in senso lato gli investimenti in un'attività economica che contribuiscono a un obiettivo ambientale o sociale, con l'ulteriore condizione che l'investimento segua buone pratiche di governance.
Il Regolamento si applicherà a una vasta gamma di "partecipanti ai mercati finanziari", compresi i gestori di fondi di investimento alternativi ("AIFM"), le imprese autorizzate sotto la Direttiva sui Mercati degli Strumenti Finanziari ("MiFID") a fornire gestione di portafogli, e i gestori di fondi EuVECA ed EuSEF. Anche i "consulenti finanziari" (comprese le imprese autorizzate sotto MiFID a dare consulenza d'investimento) rientrano nel campo di applicazione. Gli assicuratori che forniscono prodotti d'investimento, i produttori di prodotti pensionistici individuali (compresi quelli non regolamentati a livello UE) e i regimi pensionistici professionali sono altresì soggetti al Regolamento.
Come riportato l'anno scorso, l'ambito di applicazione del Regolamento si è ampliato durante il processo legislativo. Inizialmente il Regolamento si applicava principalmente ai gestori che perseguono una strategia sostenibile. Ora si applica a tutte le imprese.
Il Regolamento non è esplicito sul fatto che si applichi ai gestori "incoming" extra-SEE, compresi i gestori di fondi statunitensi, quando commercializzano i loro fondi negli Stati UE sotto i regimi nazionali di collocamento privato disponibili, ma sembra probabile che gli Stati membri lo applicheranno in pratica a tali gestori (e l'uso del termine generico "AIFM" nel Regolamento facilita certamente l'applicazione del Regolamento agli AIFM extra-UE).
Impatto sui Gestori di Fondi — Incorporazione dei Rischi di Sostenibilità nel Processo Decisionale d'Investimento
Il Regolamento mira a garantire che i gestori di fondi incorporino i "rischi di sostenibilità" nel loro processo decisionale d'investimento. Per "rischio di sostenibilità" si intende un evento ambientale, sociale o di governance che potrebbe influire negativamente sul valore di un investimento. Significa considerare, ad esempio, un fattore ambientale nel processo decisionale d'investimento nella misura in cui influisce sul valore (o sulla volatilità) dell'investimento — ma non richiede a un gestore di considerare fattori di sostenibilità che non hanno impatto sul valore dell'investimento. Non vi è alcuna qualificazione sul fatto che un rischio di sostenibilità debba essere rilevante, sebbene i gestori dovranno in pratica determinare la rilevanza e la pertinenza dei rischi di sostenibilità per il valore degli investimenti che effettuano, nonché la disponibilità di dati sull'impatto dei rischi di sostenibilità sul valore.
Il Regolamento richiede ai gestori di pubblicare informazioni sulle loro politiche di integrazione dei rischi di sostenibilità nel loro processo decisionale d'investimento sul loro sito web. I gestori non sono tenuti a pubblicare l'intera politica, ma possono farlo se lo desiderano.
Il Regolamento introduce il concetto separato di "principali impatti negativi delle decisioni d'investimento sui fattori di sostenibilità". Questo si applica solo alle imprese che considerano l'impatto "avverso" delle loro decisioni d'investimento sui "fattori di sostenibilità", come l'ambiente, nel loro processo d'investimento — anche se non influiscono sul valore di un investimento. Questo è formulato come un obbligo di informativa a livello di "entità", che comprende l'approccio dell'intera impresa ai fattori di sostenibilità nelle sue decisioni d'investimento. Le imprese che si impegnano a considerare i fattori di sostenibilità in modo più ampio devono pubblicare sul loro sito web informazioni su come le loro politiche di due diligence incorporano questi fattori. Le informazioni da fornire includeranno la priorità data ai vari fattori di sostenibilità, le azioni intraprese per affrontare i fattori e l'adesione a codici di condotta aziendale responsabile. Le imprese che non considerano tali fattori dovranno spiegare che è così, dare chiare ragioni per non farlo e indicare se e quando intendono considerare tali fattori. Tuttavia, le grandi imprese (comprese quelle che superano una media di 500 dipendenti durante il loro esercizio finanziario) non possono beneficiare della via del "comply or explain" — devono pubblicare una dichiarazione sul loro sito web su come considerano i fattori di sostenibilità in modo più ampio nella loro due diligence d'investimento.
Il grado in cui gli AIFM dovranno modificare il loro approccio d'investimento per i fondi esistenti (rispetto a quelli nuovi) non è chiaro, sebbene sia probabile che le imprese si concentreranno in pratica sull'applicazione ai nuovi prodotti. In un utile riconoscimento del principio di proporzionalità, il Regolamento riconosce che il grado in cui la due diligence incorpora i fattori di sostenibilità dovrebbe tenere conto delle dimensioni, della natura e della scala delle attività dell'impresa. L'applicabilità dei fattori di sostenibilità a un'impresa dipenderà dalle strategie d'investimento dell'impresa, con la possibilità per alcune imprese di fare un'informativa di alto livello, in particolare se ritengono che la loro strategia non si presti necessariamente alla considerazione dei fattori di sostenibilità.
Le imprese devono effettuare informative simili in relazione a determinati prodotti finanziari, compresi i fondi, nella fase "pre-contrattuale" (per gli AIFM, come parte delle informative solitamente date agli investitori nel PPM del fondo). Qui, l'obbligo è di divulgare se un prodotto finanziario considera i principali impatti negativi sui fattori di sostenibilità — quindi le grandi imprese che devono pubblicare l'informativa a livello di entità non sono necessariamente tenute a seguire con l'informativa a livello di prodotto, ad esempio quando concludono che il prodotto non si presta all'applicazione dei fattori di sostenibilità.
Molti gestori di fondi privati non rendono disponibile alcuna informazione sui loro fondi sul loro sito web, se non agli investitori approvati dietro un "firewall". Sebbene il Regolamento richieda che l'informativa a livello di prodotto appaia sui siti web, sembra che le imprese in pratica possano continuare a rendere queste informazioni disponibili solo agli investitori approvati. Al contrario, le informative a livello di impresa sulla considerazione dei rischi di sostenibilità sui siti web dovranno probabilmente essere rese pubbliche — evidenziato da Evert van Walsum di ESMA in un discorso del 13 maggio 2019, in cui si riferiva alla "Divulgazione pubblica dei cosiddetti 'principali impatti negativi' delle decisioni d'investimento sui fattori di sostenibilità, come questioni ambientali e sociali (che si applicano ai partecipanti al mercato su base comply or explain, eccetto per le società con più di 500 dipendenti per le quali l'obbligo è obbligatorio)".
Come osserva il Regolamento, un'informativa standardizzata permetterà agli "investitori finali" di prendere decisioni d'investimento più informate e confrontare i prodotti d'investimento su base paritaria più facilmente. Potrebbe anche ridurre la necessità per i gestori di compilare questionari separati di due diligence degli investitori.
Impatto sugli Investitori
Come notato sopra, gli assicuratori che forniscono prodotti d'investimento (e le imprese, diverse da quelle molto piccole, che forniscono consulenza su tali prodotti) sono nel campo di applicazione e devono conformarsi alle regole in modo simile ai gestori di fondi. Analogamente, il Regolamento si applica ai produttori di prodotti pensionistici individuali (compresi quelli regolamentati a livello di legge nazionale e il futuro prodotto pensionistico paneuropeo personale) e ai regimi pensionistici professionali (diversi dai regimi con meno di 15 membri). Da una prospettiva di private equity, certi tipi di investitori, come i regimi pensionistici professionali, sono nel campo di applicazione, suggerendo un significativo futuro orientamento delle loro politiche d'investimento verso l'investimento sostenibile. Esiste un separato flusso di lavoro UE per considerare l'integrazione dei rischi di sostenibilità nella Direttiva Solvency II che disciplina gli assicuratori UE.
Impatto sui Consulenti Finanziari
Il Regolamento ha obblighi simili per i "consulenti finanziari", che includono le imprese autorizzate sotto MiFID a dare consulenza d'investimento. Come per i gestori, i consulenti finanziari devono pubblicare informazioni su come integrano i rischi nella loro consulenza d'investimento sul loro sito web, e pubblicare informazioni sul fatto se considerano più ampiamente l'impatto "avverso" delle loro decisioni d'investimento sui "fattori di sostenibilità" nella loro consulenza d'investimento (indipendentemente dal fatto che i loro clienti abbiano espresso una preferenza per investimenti sostenibili). I consulenti d'investimento molto piccoli (che impiegano meno di tre persone) sono esentati.
Prodotti con Obiettivo di Investimento Sostenibile
Il Regolamento introduce obblighi di informativa aggiuntivi quando un prodotto finanziario ha l'investimento sostenibile come obiettivo. Ci saranno standard di informativa prescritti e coerenti su come questi obiettivi sono raggiunti, le metodologie utilizzate per valutare il raggiungimento degli obiettivi e regole per garantire la coerenza di qualsiasi indice utilizzato come benchmark con gli obiettivi. Questi sono, in parte, progettati per prevenire il "greenwashing" (che la Commissione Europea descrive come "affermazioni non comprovate o fuorvianti sulle caratteristiche e i benefici di sostenibilità di un prodotto d'investimento"). I dettagli dell'informativa saranno contenuti in futuri standard tecnici regolamentari.
Politiche di Remunerazione
Come aggiunta alle esistenti regole sulla remunerazione, le imprese nel campo di applicazione del Regolamento devono includere nelle loro politiche di remunerazione (applicabili al loro personale) informazioni su come le loro politiche (in termini di incentivi ed evitamento di conflitti di interesse) sono coerenti con il modo in cui tengono conto dei rischi di sostenibilità, e pubblicare tali informazioni sul loro sito web. Questa disposizione non è prescrittiva come le versioni precedenti, e non lega, ad esempio, i premi di remunerazione ai risultati complessivi di sostenibilità dell'impresa.
Modifiche Separate a MiFID e alla Direttiva AIFM
In un separato flusso di lavoro, la Commissione Europea ha proposto modifiche ai Regolamenti Delegati sotto MiFID per richiedere alle imprese d'investimento di chiedere ai loro clienti le loro preferenze sulle questioni di sostenibilità e di tenere conto di tali preferenze quando li consigliano.
Inoltre, l'Autorità Europea degli Strumenti Finanziari e dei Mercati ("ESMA") ha recentemente pubblicato un parere tecnico alla Commissione su come i rischi di sostenibilità dovrebbero essere incorporati nei requisiti organizzativi della Direttiva AIFM ("AIFMD") (e un parere separato in relazione ai requisiti organizzativi MiFID). Gli AIFM saranno tenuti a tenere conto dei rischi di sostenibilità nelle loro procedure per il processo decisionale interno e la risoluzione dei conflitti di interesse, e dovranno garantire che il loro senior management sia responsabile per tener conto dei rischi di sostenibilità (sebbene le imprese non siano tenute a designare un unico senior come responsabile). Di rilevanza per il private equity è che gli AIFM devono, quando richiesti di considerare l'impatto "avverso" delle loro decisioni d'investimento sui "fattori di sostenibilità" sotto il Regolamento (come per quanto segue), sviluppare strategie di engagement (come l'uso dei diritti di voto per influenzare la strategia di un'azienda) per applicare i fattori di sostenibilità nelle società in portafoglio. Il principio di proporzionalità — che tiene conto delle dimensioni, della scala e della natura delle attività di un'impresa — si applica a questi nuovi requisiti.
Significativamente, ESMA ha dichiarato di aver ricevuto richieste per una tassonomia obbligatoria sul significato dei fattori ambientali, sociali e di governance che compongono gli investimenti sostenibili — data la possibilità che gli investitori siano fuorviati dall'uso incorretto o incoerente di questi termini. Sebbene una tale tassonomia sia al di fuori del suo mandato, ESMA includerà comunque le richieste per una tassonomia nella sua relazione finale alla Commissione, con il potenziale per la Commissione di coinvolgere ESMA in questo progetto in una data successiva. Separatamente, il Regolamento richiede alle autorità di regolamentazione UE di sviluppare regole sul contenuto, le metodologie e la presentazione delle informazioni in relazione a certi aspetti delle informative richieste sulla considerazione dei rischi di sostenibilità nei loro processi d'investimento, sebbene non si sappia quanto dettagliate saranno queste regole.
Tempistica
Come prossimo passo, il Consiglio Europeo adotterà il Regolamento proposto. Il Regolamento entrerà in vigore 20 giorni dopo la sua pubblicazione nella Gazzetta Ufficiale dell'UE ma si applicherà 15 mesi dalla data di pubblicazione, dando alle imprese tempo sufficiente per implementare eventuali nuovi requisiti di due diligence e fare le nuove informative. Il Regolamento non dovrebbe essere efficace prima dell'inizio del 2021, al più presto.
L'obbligo per le grandi imprese di pubblicare una dichiarazione sul loro sito web su come considerano i fattori di sostenibilità in modo più ampio nella loro due diligence d'investimento entra in vigore 18 mesi dopo l'entrata in vigore del Regolamento. L'obbligo di effettuare l'informativa correlata per ogni prodotto ha anch'esso un'applicazione differita (tre anni dopo l'entrata in vigore).
È probabile che la data di applicazione delle modifiche separate a MiFID e alla Direttiva AIFM sarà allineata alla data di applicazione del Regolamento.
-
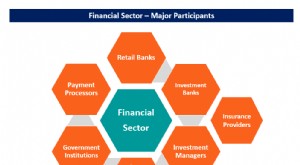
Comprendere il Settore Finanziario: Istituzioni e Servizi
Il settore finanziario comprende le imprese e le istituzioni che gestiscono il denaro e forniscono servizi di intermediazione per trasferire e allocare il capitale finanziario in uneconomia. Tipologi
-
Settore Sanitario (Healthcare): Panoramica Chiave e Importanza per gli Investitori
Il settore sanitario (healthcare) è uno degli 11 settori S&P o GICS (Global Industry Classification Standard) utilizzati dalla comunità finanziaria. È costantemente tra i primi tre settori più pon
Articoli in Evidenza
- Rischio e Rendimento negli Investimenti: Guida Completa
- Strategie di Investimento Intelligenti: Trovare il Giusto Percorso Finanziario
- Capire le Commissioni sugli Investimenti Finanziari: Guida per Investitori
- Come Scegliere il Consulente Finanziario Giusto: Guida Completa
- Fondo a capitale garantito (GIF): un'opzione d'investimento sicura
- Il Ruolo in Evoluzione dei Gestori Istituzionali nei Mercati Moderni
- Investire in Derivati: Strategie per Incrementare i Rendimenti
- Servizi Finanziari UE-UK: Navigare Regolamenti Cross-Border Post-Brexit
- CSSF Lussemburgo: nuove regole per imprese di investimento extra-SEE
- Regolamento UE ESG: la Commissione europea consulta sulle modifiche all'AIFMD
-
 Padroneggiare la Gestione Finanziaria: Sicurezza e Crescita Patrimoniale
Gli investitori non sono alla mercé degli swing economici e della fortuna. È possibile gestire le finanze in modo da fornire sicurezza per il futuro e crescita patrimoniale nel presente. La gestione f...
-
 Investimento di portafoglio: Diversificare per ridurre rischio e crescere
A differenza dellapproccio dinvestimento dellanalisi classica dei titoli che si concentra sulla selezione di singoli titoli, linvestimento di portafoglio è un metodo dinvestimento moderno che implica ...