
Liquidazione società Cayman: 15 passaggi spesso trascurati | Intertrust
Kim Charaman, specialista in liquidazioni, ha più di 15 anni di esperienza nella supervisione di liquidazioni volontarie di società Cayman di ogni forma e dimensione. Qui condivide gli insight del team di liquidazione Cayman di Intertrust sulle cose che le aziende dimenticano comunemente di controllare, che possono aggiungere ostacoli e stress a questo processo.
1. Mantenere un azionista: Un azionista è richiesto per una liquidazione volontaria e tutte le società esenti Cayman devono sempre averne uno in essere1. Quando si riscattano gli azionisti partecipanti, occorre fare attenzione a garantire che rimanga un azionista o che la società emetta un'azione a un altro azionista.
2. Tenere un registro azionisti: Tutte le società esenti Cayman (inclusi i master fund) devono tenere un registro azionisti, che attesti chi sono gli azionista/i2. È possibile che un fund administrator o un registered office sia incaricato di gestire i registri azionisti, quindi gli operatori dovrebbero sapere chi è responsabile per la manutenzione di tutti i registri azionisti della società e monitorare che le parti responsabili li abbiano correttamente aggiornati in preparazione della liquidazione volontaria. Ci sono anche informazioni obbligatorie che devono essere incluse in un registro azionisti.
3. Verifica aggiornamento beneficial ownership: A meno che una società non qualifichi per un'esenzione dalla segnalazione di beneficial ownership3, un cambiamento nell'azionista può anche risultare in un cambiamento nel beneficial ownership della società, che può innescare un aggiornamento del registro di beneficial ownership della società e un deposito correlato presso il Registrar of Companies. Inoltre, la base per un'esenzione out-of-scope potrebbe non essere più applicabile. In caso di dubbio, verificate con il registered office.
4. Aggiornare il registro dei direttori: Il registro dei direttori deve essere tenuto aggiornato e qualsiasi cambiamento nei direttori di una società deve essere depositato presso il Registrar prima di procedere. Se il deposito non viene fatto entro 30 giorni dal cambiamento, incorrerà in una penale per deposito tardivo. E, per una liquidazione volontaria, tutti i direttori devono firmare una dichiarazione di solvibilità. Il Registrar controllerà che i direttori abbiano firmato e che le date di nomina corrispondano ai loro record. Similmente, per uno strike off, il Registrar controllerà che i direttori che firmano le risoluzioni di strike off corrispondano ai loro. Se sono necessari aggiornamenti, il registered office può assistere.
5. Aggiornare il registro degli oneri: Gli oneri registrati dovrebbero essere estinti, e il registro degli oneri mantenuto presso il registered office dovrebbe essere aggiornato prima di procedere. Una copia del registro degli oneri può essere ottenuta dal registered office.
6. Comprendere la struttura proprietaria: L'entità è azionista o general partner di un'altra entità? Verificate questo prima di iniziare la liquidazione/dissoluzione. Dissolvere un'entità che agisce ancora come azionista o general partner di un'altra entità, per esempio, può creare problemi indebiti per l'entità sopravvissuta. Comprendete l'intera struttura proprietaria e, se applicabile, la tempistica di wind up di ogni entità. Fate attenzione anche a cose come trasferimenti di azioni, o se un cambio di proprietà deve avvenire.
7. Controllare e verificare i vostri asset: Assicuratevi che tutti gli asset dell'entità siano noti e contabilizzati prima di procedere. Controllate tutti i conti bancari, di custodia e di trading. Controllate se controparti, affiliate o service provider detengono crediti, retainer o altri asset che appartengono all'entità.
8. Controllare tutte le possibili passività: Controllate con tutte le controparti, service provider e parti contrattuali per determinare se ci sono passività in essere o possibili passività che potrebbero sorgere. Questo dovrebbe includere anche eventuali obblighi residui di filing fiscale o regolamentare, che potrebbero essere eseguiti dopo la dissoluzione dell'entità. Se la dissoluzione non sarà completata entro fine anno, controllate se saranno sostenuti costi aggiuntivi.
9. Terminare i contratti: Non dimenticate di terminare o novare correttamente accordi o contratti di cui l'entità è parte, e chiudere tutti i conti bancari, di trading e altri.
10. Tenere sotto controllo reporting fiscale e regolamentare: Sapete se c'è qualche filing o reporting regolamentare o fiscale rimanente da eseguire in qualsiasi giurisdizione e chi ne sarà responsabile. Se un officer/operatore dell'entità deve eseguire documenti correlati, dovrebbe essere eseguito prima che l'entità sia dissolta. Se la società ha svolto qualsiasi attività rilevante ai sensi delle regolamentazioni Economic Substance ("ES") dal 2019, scoprite se ci saranno obblighi residui di reporting ES da adempiere, chi è responsabile e quali costi potrebbero sorgere.
11. Essere consapevoli del reporting residuo CRS e FATCA: In linea con CRS4 e FATCA5, i filing sono richiesti per le reporting FIs6 fino all'anno in cui l'entità è dissolta. Al minimo, un CRS nil return è richiesto per ogni fine anno, ma i FATCA nil return non sono obbligatori. Per evitare filing per il fine anno 2021, l'entità deve essere dissolta nel 2020. Un'entità in wind up, che ha pagato completamente tutti gli investitori/azionisti, può anche completare i filing per il fine anno 31 dic 2020 e 31 dic 2021, non appena il portale riapre nel 2020. Non c'è bisogno di estendere questo nel 2021 o 2022 rischiando di dover cambiare il PPOC7 o l'AP8 o ulteriori cambiamenti alle regolamentazioni che possono modificare i requisiti di reporting. L'entità dovrebbe deregistrarsi dopo che tutti i filing sono stati completati e il certificato di dissoluzione è disponibile. Per i filing CRS per gli anni chiusi al 31 dic 2019 in poi, c'è ora un nuovo CRS compliance form da sottoporre. Verificate che la parte responsabile del filing sia a conoscenza del nuovo requisito e che eventuali costi associati siano stati accantonati.
12. Confermare i vostri officer AEOI: Le entità registrate con il portale Cayman AEOI9, devono sapere chi sono il principle point of contact e l'authorised person. Solo il principle point of contact può deregistrare un'entità sul portale Cayman AEOI dopo che tutti i filing sono stati completati e il certificato di dissoluzione è stato ottenuto. Solo l'authorised person può cambiare il principle point of contact accedendo al portale. È importante gestire proattivamente chi ricopre questi ruoli e organizzare il cambio e il deposito sul portale AEOI per eventuali appointee uscenti.
13. Deregistrarsi con l'IRS: Se un'entità è registrata con l'IRS, l'entità dovrebbe sapere chi è il responsible officer in quanto dovrà anche deregistrare l'entità con l'IRS, dopo che tutti i filing FATCA sono stati completati.
14. Essere consapevoli dei requisiti di deregistrazione CIMA10: I mutual fund registrati CIMA devono avviare il processo di deregistrazione con CIMA al più presto tra i) 21 giorni dalla data in cui il fondo cessa di operare o ii) prima del 31 dic dell'anno in cui il fondo cessa di operare, presentando i requisiti core. CIMA ora fornisce un anno dal deposito iniziale di deregistrazione per presentare tutti i documenti rimanenti (che solitamente includeranno i closing audited financial statements e il form FAR11, il pagamento della FAR fee e l'affidavit nella forma richiesta). Assicuratevi che tutte le fee dovute a CIMA siano state pagate. Il registered office può controllare il portale REEFs di CIMA per eventuali fee in sospeso che l'entità stessa potrebbe dovere. Tutti i direttori della società devono anche essere in good standing con CIMA per completare il processo di deregistrazione.
15. I direttori devono cedere la loro registrazione CIMA: I direttori che servono in un'entità coperta da CIMA dovrebbero considerare se hanno bisogno o meno di cedere la loro registrazione con CIMA quando l'entità è deregistrata, nel caso non agiscano più come direttori in alcuna entità coperta da CIMA. Se questo non viene fatto prima del 31 dicembre, le fee per l'anno successivo diventeranno pagabili il 15 gennaio. Cedere una registrazione viene fatto dal direttore completando la sezione "surrender" sul portale online dei direttori e pagando la relativa surrender fee.
Ci sono molti fattori, azioni e dettagli coinvolti in una wind up di una società Cayman. Ingaggiare l'aiuto di un esperto di wind up rimuove il fardello e il rischio di fee impreviste.
Per saperne di più su come Intertrust può aiutare, o per completare il processo di wind up entro fine anno, contattate il nostro team qui sotto questo mese.
1 Vedere sezione 37 (3) (b) del The Companies Law
2 Vedere sezione 40 del The Companies Law
3 La legislazione che stabilisce un regime di beneficial ownership nelle Cayman Islands è entrata in vigore il 1 luglio 2017. Secondo il regime, a meno che una società non rientri in una delle esenzioni incluse nella Sezione 245(1) della Legge, quella società è tenuta a stabilire e mantenere un Beneficial Ownership Register
4 Lo Standard Comune di Reporting dell'OECD come implementato nelle Cayman Islands dai CRS Regulations.
5 US Foreign Account Tax Compliance Act come implementato nelle Cayman Islands dai pertinenti ITC Regulations.
6 A meno che non abbia spuntato la casella che non ha conti finanziari in virtù dello Schedule 1 ai CRS Regulations, Sezione VIII.C.1.a).
7 Principal Point of Contact
8 Authorised Person
9 Il portale Cayman Islands Automatic Exchange of Information (AEOI) è ora offline e sarà sostituito da un nuovo Portale chiamato DITC Portal che alla fine comprenderà tutti i quadri legislativi.
10 Cayman Islands Monetary Authority
11 Il Fund Annual Return ("FAR") è depositato con i bilanci revisionati dall'auditor attraverso il sistema elettronico di E-reporting dell'Authority. Una fee di CI$300 (US$365.85) diventa dovuta al momento in cui il FAR filing è presentato. L'Authority non fornisce fatture per i FAR filing. Questa fee può essere pagata dal registered office o altro service provider o direttamente a CIMA dal cliente.
-
Acquisti da Costco che fanno risparmiare: 9 prodotti essenziali
Punta su articoli che non scadono in fondo alla dispensa per i migliori risultati. Punti chiave I prodotti con una lunga — o indefinita — durata di conservazione possono essere acquistati allingross
-
10 Cose che Non Vanno (Quasi) Mai in Offerta
Jeans di marca in saldo? Forse, se sei fortunata. Ci sono però categorie di prodotti che non conoscono ribassi. Poche sensazioni sono piacevoli quanto quella di aver risparmiato, e con la crisi non è
Articoli in Evidenza
- 15 Alternative Gratuite a Prodotti e Servizi a Pagamento
- Incassare un Assegno con Stop Payment: Cosa Sapere
- Incassare Assegni in Banche Non Proprie: Cosa Sapere
- Azioni Autorizzate: Il Limite di Emissione di una Società
- Riserve di Cassa: Definizione, Vantaggi e Fabbisogno a Breve Termine
- Capire lo Statuto Societario: Una Guida Completa
- Patto di Prestito (Debt Covenants): Guida Completa
- Utile d'Esercizio: Guida alla Redditività Finanziaria
- Comprendere gli Accantonamenti: Guida alle Passività Finanziarie
- Società "Blank Check": Guida all'Investimento e alla Regola SEC 419
-
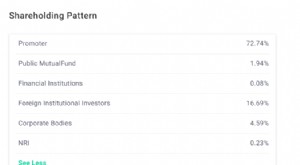 Azioni Indiane dei Consumi: Opportunità Potenziali in un Mercato in Rallentamento
Di recente, i consumatori indiani spendono meno per tutto – dal dentifricio alle auto. Gli ultimi sei mesi hanno visto domanda debole e vendite inferiori in settori cruciali come beni di largo consumo...
-
 Quarto assegno di stimolo improbabile? 3 opzioni di reddito alternative
Molti o tutti i prodotti qui presenti provengono dai nostri partner che ci pagano una commissione. È così che guadagniamo. Ma la nostra integrità editoriale garantisce che le opinioni dei nostri esp...