Distribution Waterfall spiegato: allocazione dei rendimenti d'investimento
Cos'è un Distribution Waterfall?
Un distribution waterfall è un modo per allocare i rendimenti d'investimento o le plusvalenze tra i partecipanti di un gruppo o investimento in pool. Comunemente associato ai fondi di private equity, il distribution waterfall definisce l'ordine gerarchico in cui le distribuzioni vengono allocate ai partner limitati e generali.
Di solito, i partner generali ricevono una quota sproporzionatamente più grande dei profitti totali rispetto al loro investimento iniziale una volta completato il processo di allocazione. Questo viene fatto per incentivare il partner generale del fondo a massimizzare la redditività per i suoi investitori.
Punti chiave
- Un distribution waterfall delinea l'ordine in cui i guadagni da un investimento in pool vengono allocati tra gli investitori nel pool.
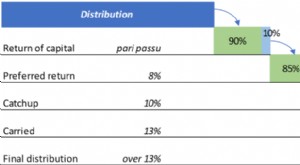
- Generalmente, ci sono quattro livelli in un programma di distribution waterfall: ritorno del capitale; rendimento preferito; la tranche catch-up; e carried interest.
- Ci sono due tipi comuni di strutture waterfall: americana, che favorisce il gestore dell'investimento; ed europea, che è più favorevole agli investitori.
Capire i Distribution Waterfall
Un distribution waterfall descrive il metodo con cui il capitale viene distribuito ai vari investitori di un fondo man mano che gli investimenti sottostanti vengono venduti per guadagni. Essenzialmente, i guadagni totali di capitale guadagnati vengono distribuiti secondo una struttura a cascata composta da livelli sequenziali, da qui il riferimento a una cascata (waterfall). Quando i requisiti di allocazione di un livello sono completamente soddisfatti, i fondi in eccesso sono poi soggetti ai requisiti di allocazione del livello successivo, e così via.
Anche se i programmi waterfall possono essere personalizzati, generalmente i quattro livelli in un distribution waterfall sono:
- Ritorno del capitale (ROC) - Il 100% delle distribuzioni va agli investitori finché non recuperano tutto il loro capitale iniziale conferito.
- Rendimento preferito - Il 100% delle ulteriori distribuzioni va agli investitori finché non ricevono il rendimento preferito sul loro investimento. Solitamente, il tasso di rendimento preferito per questo livello è approssimativamente dal 7% al 9%.
- Tranche catch-up - Il 100% delle distribuzioni va allo sponsor del fondo finché non riceve una certa percentuale di profitti.
- Carried interest - una percentuale dichiarata delle distribuzioni che lo sponsor riceve. La percentuale dichiarata nel quarto livello deve corrispondere alla percentuale dichiarata nel terzo livello.
Le soglie di rendimento (hurdle rates) per il programma possono anche essere a livelli, a seconda dell'importo totale di carried interest dei partner generali. Tipicamente, più carried interest, più alta la hurdle rate. Inoltre, una caratteristica chiamata "clawback" è frequentemente inclusa nel prospetto del fondo ed è destinata a proteggere gli investitori dal pagare più commissioni di incentivo del richiesto. In caso di tale evenienza, il gestore è obbligato a rimborsare le commissioni in eccesso.
Strutture Waterfall Americane vs Europee
La meccanica dell'investimento waterfall è dettagliata nella sezione distribuzione del private placement memorandum (PPM). Ci sono due tipi comuni di strutture waterfall - americana, che favorisce il partner generale, ed europea, che è più favorevole agli investitori.
- Un programma di distribuzione in stile americano viene applicato su base deal-by-deal, e non a livello di fondo. Lo stile americano distribuisce il rischio totale su tutti i deal ed è più vantaggioso per i partner generali del fondo. Questa struttura permette ai gestori di essere pagati prima che gli investitori ricevano tutto il loro capitale investito e rendimento preferito, anche se l'investitore ha comunque diritto a questi.
- Un programma di distribuzione in stile europeo viene applicato a livello di fondo aggregato. Con questo programma, tutte le distribuzioni andranno agli investitori e il gestore non parteciperà a nessun profitto finché il capitale dell'investitore e il rendimento preferito non siano stati completamente soddisfatti. Uno svantaggio è che la maggior parte dei profitti del gestore potrebbe non essere realizzata per diversi anni dopo l'investimento iniziale.
-
Distribuzioni minime obbligatorie (RMD): guida completa
Cosè una distribuzione minima obbligatoria?Una distribuzione minima obbligatoria (RMD - Required Minimum Distribution) è limporto specifico che lIRS ti richiede di prelevare da determinati piani pensi
-
Prelievo Anticipato IRA: Penali, Regole ed Eccezioni
Hai costruito un gruzzolo per la pensione, ma la vita riserva imprevisti. Se devi prelevare prima dal tuo IRA, quali penali affronti? Cosa succede con un prelievo anticipato? IRA tradizionale Distrib
Articoli in Evidenza
- Prelievi per grave necessità da ESOP: conosci le tue opzioni
- Waterfall Payments: Capire Tranche e Priorità del Debito
- Comprendere le Distribuzioni Minime Richieste (RMD)
- Capire il Vesting e le Opzioni di Distribuzione della Pensione
- Capire le Azioni di Distribuzione (Distribution Stock): Vendite Graduali di Quote
- Dividendi ETF: Guida per Principianti alla Distribuzione dei Proventi
- Distribuzioni Finanziarie: Pagamenti da Investimenti e Conti
- Distribuzioni di Plusvalenze: Guida Completa
- Distribuzioni di Plusvalenze nei Fondi Comuni: Cosa Sapere
- Fondi a Distribuzione Mirata: Strategia di Reddito per la Pensione