
Equity Co-Investment: guida per investitori
Cos'è un Equity Co-Investment?
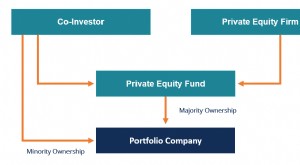
Un equity co-investment è un investimento di minoranza in una società fatto da investitori accanto a un gestore di fondi di private equity o una società di venture capital (VC). L'equity co-investment permette ad altri investitori di partecipare a investimenti potenzialmente altamente redditizi senza pagare le solite alte commissioni addebitate da un fondo di private equity.
Le opportunità di equity co-investment sono tipicamente riservate a grandi investitori istituzionali che hanno già una relazione esistente con il gestore del fondo di private equity e spesso non sono disponibili per investitori più piccoli o retail.
Punti chiave
- Gli equity co-investment sono investimenti relativamente più piccoli fatti in una società contemporaneamente a investimenti più grandi da un fondo di private equity o VC.
- I co-investitori sono tipicamente addebitati una commissione ridotta, o nessuna commissione, per l'investimento e ricevono privilegi di proprietà uguali alla percentuale del loro investimento.
- Offrono benefici ai fondi più grandi sotto forma di capitale aumentato e rischio ridotto mentre gli investitori beneficiano diversificando il loro portafoglio e stabilendo relazioni con professionisti senior di private equity.
Capire gli Equity Co-Investment
Secondo uno studio di Preqin, l'80% degli LP ha riportato performance migliori dagli equity co-investment rispetto alle strutture di fondi tradizionali. In un tipico fondo di co-investment, l'investitore paga uno sponsor del fondo o general partner (GP) con cui l'investitore ha una partnership di private equity ben definita. L'accordo di partnership delinea come il GP alloca capitale e diversifica gli asset. I co-investment evitano i tipici fondi limited partnership (LP) e general (GP) investendo direttamente in una società.
Perché i Limited Partners vogliono più Co-Investment
Nel 2018, la società di consulenza McKinsey ha affermato che il valore dei deal di co-investment è più che raddoppiato a 104 miliardi di dollari dal 2012. Il numero di LP che fanno co-investment in PE è salito dal 42% al 55% negli ultimi cinque anni. Ma gli LP che investono direttamente sono cresciuti solo dell'1% dal 30% al 31% nello stesso periodo.
Perché un gestore di fondi di private equity dovrebbe regalare un'opportunità redditizia? Il private equity è solitamente investito attraverso un veicolo LP in un portafoglio di società. In certe situazioni, i fondi degli LP potrebbero già essere completamente impegnati in un numero di società, il che significa che se un'altra opportunità primaria emerge, il gestore di fondi di private equity potrebbe dover rinunciare all'opportunità o offrirla ad alcuni investitori come equity co-investment.
Secondo Axial, una piattaforma di raccolta equity, quasi l'80% degli LP preferisce strategie di buyout small to mid-market e 2-10 milioni di dollari per co-investment. In parole semplici, questo significa che preferiscono concentrarsi su società meno vistose con competenza in un'area di nicchia rispetto a inseguire investimenti in società di alto profilo. Quasi il 50% degli sponsor non ha addebitato alcuna commissione di gestione sui co-investment nel 2015.
L'equity co-investment ha rappresentato una quantità significativa della crescita recente nella raccolta fondi di private equity dalla crisi finanziaria rispetto agli investimenti in fondi tradizionali. La società di consulenza PwC afferma che gli LP cercano sempre più opportunità di co-investment quando negoziano nuovi accordi di fondi con consulenti perché c'è maggiore selettività nei deal e maggiore potenziale per rendimenti più alti.
La maggior parte degli LP paga una commissione di gestione del 2% e carried interest del 20% al gestore del fondo che è il GP mentre i co-investitori beneficiano di commissioni più basse o nulle in alcuni casi, il che aumenta i loro rendimenti.
L'attrattiva dei Co-Investment per i General Partners
A prima vista, sembrerebbe che i GP perdano entrate da commissioni e rinuncino a un po' di controllo del fondo attraverso i co-investment. Tuttavia, i GP possono evitare limitazioni di esposizione al capitale o requisiti di diversificazione offrendo un co-investment.
Per esempio, un fondo da 500 milioni di dollari potrebbe selezionare tre imprese valutate 300 milioni di dollari. L'accordo di partnership potrebbe limitare gli investimenti del fondo a 100 milioni di dollari, il che significherebbe che le società sarebbero levarate di 200 milioni per ciascuna società. Se una nuova opportunità si fondesse con un'impresa valutata 350 milioni, il GP avrebbe bisogno di cercare finanziamenti fuori dalla sua struttura di fondo perché può investire solo 100 milioni direttamente. Il GP potrebbe prendere in prestito 100 milioni per il finanziamento e offrire opportunità di co-investment a LP esistenti o parti esterne.
Le sfumature dei Co-Investment
Mentre il co-investing in deal di private equity ha i suoi vantaggi, i co-investitori in tali deal dovrebbero leggere le clausole scritte in piccolo prima di accettarli.
L'aspetto più importante di tali deal è l'assenza di trasparenza sulle commissioni. Le società di private equity non offrono molti dettagli sulle commissioni che addebitano agli LP. In casi come il co-investing, dove offrono presumibilmente servizi senza commissioni per investire in grandi deal, potrebbero esserci costi nascosti. Per esempio, potrebbero addebitare commissioni di monitoraggio, per diversi milioni di dollari, che potrebbero non essere evidenti a prima vista dagli LP.
C'è anche la possibilità che le società PE possano ricevere pagamenti dalle società nel loro portafoglio per promuovere i deal. Tali deal sono anche rischiosi per i co-investitori perché non hanno voce in capitolo nella selezione o strutturazione del deal. Essenzialmente, il successo (o fallimento) dei deal riposa sull'acume dei professionisti di private equity che sono in carica. In alcuni casi, ciò potrebbe non essere sempre ottimale in quanto il deal potrebbe affondare.
Un tale esempio è il caso della società brasiliana di data center Aceco T1. La società di private equity KKR Co. ha acquisito la società nel 2014 insieme a co-investitori, la società di investimento singaporiana GIC e il Teacher Retirement System of Texas. La società è stata scoperta aver falsificato i suoi libri dal 2012 e KKR ha svalutato il suo investimento nella società a zero nel 2017.
-
Co-Investimento Azionario: Definizione e Funzionamento
Un co-investimento azionario (o co-investimento) è un investimento di minoranza effettuato dal co-investitore in una società. Linvestimento viene fatto accanto a uno sponsor finanziario. Un esempio di
-
Fondi Azionari: Guida Completa all'Investimento in Azioni
Un fondo azionario è un fondo dinvestimento che investe principalmente in azioni o titoli azionari. Viene solitamente classificato in base a diversi stili dinvestimento, fasce di capitalizzazione di m
Articoli in Evidenza
- Fondi ombrello: panoramica completa sulle strategie di investimento
- Feeder Fund: Capire le Strutture d'Investimento a Due Livelli
- Fondi Istituzionali: Guida Completa per Investitori Istituzionali
- Fondi Comuni Globali: Investire in Tutto il Mondo con i World Funds
- Fondi Verdi (Green Funds): Investire in Aziende Sostenibili
- Fondi Azionari: Investire in Azioni per la Crescita
- Gestore di Fondi: Ruolo, Responsabilità e Percorso di Carriera
- Quant Fund: Comprendere le Strategie d'Investimento Quantitative
- Comprendere i Flussi di Fondi: Afflussi, Deflussi e Analisi d'Investimento
- Fondi Indicizzati: Guida Completa all'Investimento a Basso Costo
-
 American Century Equity Income: una strategia d'investimento value-focused
Il famoso regista di Hollywood Howard Hawks si dice abbia definito un buon film come uno con tre belle scene e nessuna brutta. Il team di gestione dietro American Century Equity Income (simbolo, TWEIX...
-
 Strutture dei Fondi di Private Equity: Una Guida Completa
Sebbene la storia degli investimenti di private equity moderni risalga allinizio del secolo scorso, questi non hanno guadagnato reale rilevanza fino agli anni 80. È in quel periodo che la tecnologia n...