
Sovraperformare in mercati volatili: trovare gestori di fondi costanti

temmuz can arsiray
Se cercate un fondo comune azionario che salga quando tutti gli altri scendono, probabilmente siete delusi di non aver trovato quel pentolone d'oro sotto l'arcobaleno. Un fondo azionario diversificato scenderà quando lo fa il mercato. Ma cosa succederebbe se poteste trovare un gestore che se la cava costantemente bene, anche in angoli di mercato che sembrano perennemente maledetti? Non un pentolone d'oro sotto l'arcobaleno, forse, ma tali gestori sono certamente rari.
Tra le aree più sfortunate del mercato ci sono i fondi value, che cercano azioni economiche rispetto a utili e altre misure. Ancora peggio sono i fondi value internazionali, che combinano due categorie in difficoltà. Le small-cap hanno zoppicato dietro le large-cap per anni, e i mercati emergenti sono stati intermittentemente terribili. I gestori in Giappone hanno lavorato in un mercato moribondo per decenni.
Ne abbiamo trovati cinque che se la sono cavata bene in quei mercati duri, sulla teoria che gli stock picker che brillano di fronte a un'adversità di lunga data valgono la pena di essere controllati. Inoltre, angoli di mercato che sono stati a lungo fuori favore potrebbero essere pronti a girare, o almeno a perdere meno se il mercato nel complesso scende. Rendimenti e altri dati al 14 giugno.
American Funds New World Fund
(simbolo NWFFX)
I fondi sui mercati emergenti sono stati più deludenti di una pignatta piena di spazzolini. L'indice MSCI emerging markets ha guadagnato in media il 2,5% all'anno nell'ultimo decennio, contro il 3,3% per i mercati sviluppati internazionali e il 14,2% per l'S&P 500. Ma New World ha reso un convincente 7,2% annualizzato, battendo il 92% dei pari.
Il fondo permette un modesto investimento in debito emerging markets, e un investimento sostanziale in azioni di aziende in mercati sviluppati che derivano il 20% o più delle vendite dagli emerging markets. "Volevamo creare un portafoglio agnostico rispetto a dove un'azienda ha sede," dice David Polak, direttore d'investimento presso Capital Group. Attualmente, New World ha una quota del 17% in multinazionali USA, inclusi Microsoft, Alphabet e Facebook, e il 4,5% in bond emerging markets.
La piccola allocazione in bond emerging markets permette al fondo di investire in aree dove le azioni potrebbero essere troppo rischiose, come Kenya, Russia o Turchia. "È una manica opportunistica del fondo per quando le azioni non offrono la strada migliore," dice Polak.
American Funds è leader negli investimenti venduti tramite broker, ma potete comprare la classe F1 no-load del fondo tramite broker discount inclusi Fidelity e Charles Schwab.
Fuller & Thaler Behavioral Small-Cap Equity Fund
(FTHNX)
L'indice Russell 2000, benchmark small-cap, ha zoppicato dietro l'S&P 500 negli ultimi cinque anni, rendendo in media il 7,0% all'anno, contro il 10,6% per l'indice large-cap. Il fondo small-cap medio ha guadagnato solo il 5,2% all'anno in media nel periodo quinquennale, mentre questo fondo ha strappato un 9,0% annualizzato capitalizzando sugli errori altrui.
Fondato sulla ricerca dell'economista comportamentale premio Nobel Richard Thaler, il fondo cerca opportunità che sorgono quando le emozioni degli investitori offuscano il loro giudizio. Per esempio, le persone spesso sotto-reagiscono a sviluppi positivi in un'azienda che ha avuto problemi in passato e sovra-reagiscono a notizie di settore che potrebbero non colpire tutte le aziende.
Ed è qui che il gestore Raife Giovinazzo si interessa. Nell'ottobre 2018, il fondo ha comprato Helen of Troy, che commercializza prodotti per la casa e bellezza sotto marchi come Pur, Braun e Revlon. "Credevamo che gli investitori stessero sia sovra-reagendo a preoccupazioni economiche sia sotto-reagendo a sorprese su vendite e utili," dice Giovinazzo. L'azione ha guadagnato il 4,5% dal 1 ottobre 2018, surclassando il guadagno dello 0,6% dell'S&P 500, ed è la top holding del fondo.
Hennessy Japan
(HJPNX)
L'indice Nikkei 225 ha toccato il picco il 29 dicembre 1989. Scambia a circa metà quel livello oggi. Il mercato azionario giapponese ha guadagnato solo il 2,7% all'anno in media negli ultimi cinque anni, ma Hennessy Japan ha guadagnato un 11,5% annualizzato in quel tempo. I gestori Masakazu Takeda e Yu Shimizu sono maestri nel trovare aziende finanziariamente forti che possono resistere ai downturn economici e produrre tassi di crescita sopra la media. La loro asticella è alta: il fondo ha solo 25 holding large-cap.
"Per gli investitori esteri, il Giappone rimane misterioso a causa delle barriere linguistiche e di una cultura corporate un po' peculiare," dice Takeda. Vive a Hong Kong; Yu vive in Giappone. "Avendo piedi per terra, abbiamo una conoscenza profonda del funzionamento interno del Giappone corporate," dice Takeda.
Gli indici di mercato giapponesi sono dominati da grandi aziende mature e spesso inefficienti, dice Takeda. Ma il paese ha molte gemme, particolarmente in automazione industriale, prodotti di consumo e manifattura di alta qualità. La top holding del fondo è il gigante telecom SoftBank Group.
Hillman Fund No Load Shares
(HCMAX)
Per anni, scommettere sulla growth ha battuto la caccia alle occasioni. L'indice Russell 1000 growth ha guadagnato un 13,3% annualizzato negli ultimi cinque anni, quasi il doppio del 7,3% all'anno per l'indice Russell 1000 value. Questo piccolo fondo, con 43,5 milioni di asset e un naso per il value, ha guadagnato in media il 10,6% all'anno negli ultimi cinque anni — ben davanti al guadagno annuale del 6,5% del fondo value large-cap medio.
A differenza di molti gestori value-oriented, Mark Hillman ignora il prezzo di un'azione nel suo primo screen. Invece, cerca azioni di grandi aziende con un vantaggio competitivo sostenibile, come la capacità di alzare i prezzi o una posizione dominante in un mercato difficile da penetrare per i concorrenti.
Solo allora cerca le azioni più economiche nella sua lista, rispetto a misure come cash flow, dividendi, vendite e utili. Questo lascia circa 25 holding nel fondo. "Le compriamo quando sono fondamentalmente sottovalutate e le vendiamo quando sono sopravvalutate," dice Hillman. I piccoli fondi tipicamente hanno alti expense ratio, e Hillman pesa all'1,53%. Ma il fondo ha battuto il 74% dei pari nell'ultimo decennio.
Tweedy, Browne Global Value
(TBGVX)
Una delle poche cose più dure dell'essere un investitore value è essere un investitore global value. Nell'ultimo decennio, l'indice MSCI EAFE estero ha zoppicato a un guadagno medio del 3,3% all'anno, mentre l'indice MSCI EAFE value estero è strisciato su dell'1,2% all'anno in media.
Tweedy, Browne Global Value ha guadagnato il 9,1% annualizzato in quel periodo — particolarmente buono per un fondo globale che investe poco negli USA (Un fondo globale può investire in tutto il mondo, inclusi gli USA; un fondo internazionale investe principalmente all'estero.) "Quando abbiamo creato il fondo, l'abbiamo reso globale per flessibilità," dice Bob Wyckoff, managing director di Tweedy, Browne. "Possediamo l'occasionale azione USA che prende molto fatturato all'estero, ma il fondo è gestito come veicolo internazionale."
Potete trovare molte occasioni all'estero, e su questo punta il fondo. I gestori cercano di comprare aziende al 30-40% in meno del loro valore intrinseco per azione — quanto varrebbe l'azienda se comprata interamente. Il fondo tipicamente tiene le sue azioni a lungo, finché non sono considerate sopravvalutate.
Tweedy, Browne copre gran parte del rischio valutario. Il dollaro forte, che riduce i rendimenti dalle azioni estere, è stato un ostacolo per molti fondi internazionali. Per ora, Wyckoff non è preoccupato per il lungo periodo secco del value investing. "È la terza volta che vedo questo film dal 1991," dice. "Ma è sempre scomodo."
-
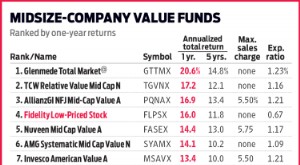
Fidelity Low-Priced Stock (FLPSX): Performance e Panoramica del Portafoglio
Quando ha debuttato nel 1989, Fidelity Low-Priced Stock (FLPSX) investiva per lo più in azioni di piccole società scambiate a 15 dollari per azione o meno. Se aveste investito allora, a stento riconos
-
Fondi azionari internazionali: guida per investire nei mercati globali
I fondi azionari internazionali permettono di investire in società con sede allestero, offrendo accesso a mercati diversi da quello domestico e a opportunità di crescita legate ad aree geografiche dif
Articoli in Evidenza
- Fondi azionari: tipologie (crescita, valore, bilanciati)
- Fondi Bilanciati: Proteggere il Portafoglio Durante la Volatilità dei Mercati
- Fondi Azionari: Investire in Azioni per la Crescita
- Capire i Fondi Settore Finanziario: Opportunità e Rischi
- Fondi Azionari: Fanno per il Tuo Portafoglio?
- Investire in Fondi Azionari: Guida per Investitori Medi
- Fondi Azionari Totali (Total Stock Funds): Caratteristiche, Performance e Strategia
- Fondi Azionari (Stock Funds): Guida Completa per Principianti
- Fund of Funds: vantaggi e rischi spiegati
- Fondi Comuni nei Mercati Bear: Rischio e Potenziale
-
 Raggruppamento azionario inverso: cos'è e cosa significa per gli investitori
In un raggruppamento azionario inverso (reverse stock split), la società aumenta il prezzo dellazione riducendo proporzionalmente il numero di azioni in circolazione. Ad esempio, in un raggruppamento ...
-
 Classifiche fondi comuni 2019: analisi performance e outlook mercato
Rocky89 La volatilità ha seminato il caos in quasi tutti i mercati azionari mondiali nel 2018, ponendo una sfida per i fondi comuni. La maggior parte dei principali mercati ha registrato cali a doppi...