
Massimizza i Rendimenti: Una Strategia SIP di 10 Anni (Partendo da 10.000 ₹)
Goccia a goccia si forma l'oceano.
Allo stesso modo, piccoli investimenti regolari possono portare alla creazione di ricchezza. In questo articolo analizzeremo perché un Piano di Accumulo (SIP - Systematic Investment Plan) è un metodo essenziale per investire.
Vedremo anche un caso pratico su come quadruplicare il proprio capitale in dieci anni investendo appena 10.000 ₹ al mese.
Continua a leggere!
SIP: La Strada Maestra
L'SIP è un metodo d'investimento in cui una somma fissa viene investita regolarmente in un fondo comune d'investimento. Questo approccio permette all'investitore di acquistare quote a una data prestabilita ogni mese, favorendo la costruzione di ricchezza nel lungo termine.
Se interpellate un esperto finanziario per un piano d'investimento a lungo termine, tutti vi consiglieranno di avviare un Piano di Accumulo (SIP) in un fondo azionario.
Siamo convinti che i vantaggi dello SIP e le opportunità di crescita degli azionari in India rendano questa strategia pressoché ineludibile per qualsiasi investitore.
Spesso si parla di massimizzazione dei profitti come motivo principale per scegliere lo SIP.
Noi la pensiamo diversamente: riteniamo che la caratteristica più critica dell'investimento basato su SIP sia l'insegnamento della disciplina finanziaria nella vita degli investitori.
Attenzione: Non Cercare di Prevedere il Mercato!
Se credete di poter comprare e vendere al momento giusto, vi sbagliate!
Non è possibile "temporizzare" il mercato, nemmeno per i grandi investitori. In questo scenario, l'approccio disciplinato è ciò che funziona meglio.
Così potrete smettere di preoccuparvi di quando e quanto investire.
Dato che i vostri investimenti sono distribuiti nel tempo, comprerete meno quote quando i mercati salgono e più quote quando scendono, riducendo il costo medio per quota. Questo concetto è noto come mediazione del costo in rupie (rupee cost averaging).
Quindi, se osservate bene, l'approccio disciplinato porta gradualmente alla mediazione del costo, che a sua volta conduce alla massimizzazione dei profitti nel lungo termine.
Spesso si vede che gli investitori adottano un metodo "a singhiozzo": iniziano a investire quando c'è ottimismo diffuso e smettono quando regna il pessimismo (ad esempio dopo una forte correzione di mercato).
Quanto Posso Guadagnare Investendo 10.000 ₹ al Mese per Dieci Anni?
Per rispondere, partiamo da alcune ipotesi legate al profilo dell'investitore, utili a definirne la propensione al rischio.
Immaginiamo un investitore di 30 anni, dipendente di una multinazionale, sposato e senza figli. Vuole creare ricchezza in un decennio e eventuali cali di breve termine del portafoglio non intaccherebbero la sua flessibilità finanziaria.
Dispone inoltre di un fondo d'emergenza adeguato (solitamente tre mesi di stipendio in fondi liquidi o obbligazionari a basso rischio), quindi non dovrà ritirare denaro prima dei dieci anni.
Quale Approccio Dovrebbe Seguire?
L'investitore cerca creazione di ricchezza con un orizzonte lungo; l'età gioca a suo favore e la sua capacità di rischio è alta.
Consigliamo un portafoglio composto esclusivamente da fondi mid-cap e small-cap, con un limite del 40% sul small-cap e il resto allocato in mid-cap.
| Categoria | Fondo | Quota |
|---|---|---|
| Small Cap | HDFC Small Cap Fund | 20% |
| Small Cap | L&T Emerging Businesses Fund | 20% |
| Mid Cap | Kotak Emerging Equity Scheme | 30% |
| Mid Cap | L&T Mid Cap Fund | 30% |
Investendo 10.000 ₹ al mese, un investitore può puntare ad accumulare oltre 49 lakh (4,9 milioni) in dieci anni. Una crescita oltre quattro volte il capitale totale investito nel decennio.

Nota: Con il 100% in azionario, il rischio aumenta e i rendimenti potenziali crescono di conseguenza.
Utilizzando il calcolatore di Groww, questa è una delle modalità migliori per creare ricchezza in dieci anni.
Vediamo ora i fondi che vi aiuteranno a costruire un simile capitale.
1. Kotak Emerging Equity Scheme
Obiettivo
Il fondo mira a generare apprezzamento del capitale nel lungo termine investendo in titoli azionari e correlati di società a media capitalizzazione.
Performance negli anni

Gestore del Fondo
Pankaj Tibrewal
2. L&T Midcap Fund
Obiettivo
Il fondo cerca apprezzamento del capitale investendo principalmente in azioni mid-cap, mirando a società la cui capitalizzazione si colloca tra il costituente più alto e il più basso del Nifty Free Float Midcap 100 Index.
Performance negli anni


Gestore del Fondo
Soumendra Nath Lahiri, Vihang Naik
Passiamo ora ai fondi small-cap, che investono in piccole società e presentano rischio e rendimento potenziale più elevati.
3. HDFC Small Cap Fund
Obiettivo
Il fondo mira a generare apprezzamento del capitale nel lungo termine da un portafoglio gestito attivamente di titoli azionari e derivati di società small-cap.
Performance negli anni


Gestore del Fondo
Chirag Setalvad
4. L&T Emerging Businesses Fund
Obiettivo
Il fondo cerca apprezzamento del capitale nel lungo termine da un portafoglio diversificato prevalentemente di titoli azionari e derivati, nei mercati indiani, con focus chiave sulle società emergenti (small-cap).
Performance negli anni


Gestore del Fondo
Soumendra Nath Lahiri, Karan Desai
Conclusione
In sintesi, l'investimento via SIP è un approccio solido e fruttuoso per chi vuole accumulare ricchezza nel lungo termine.
Riteniamo che l'investitore debba porre l'obiettivo al centro del processo d'investimento e costruire una strategia attorno a esso, considerando profilo rischio-rendimento e orizzonte temporale.
Ultimo ma non meno importante: se la vostra età è superiore a quella del caso esemplificato, la scelta dei fondi cambierà.
Questo perché il rischio è inversamente proporzionale all'età: con l'avanzare dell'età, l'appetito per il rischio diminuisce. Se la vostra propensione al rischio è più bassa, dovreste orientarvi verso fondi bilanciati o obbligazionari per mediare il rischio complessivo.
Buon Investimento!
Disclaimer: Le opinioni espresse in questo post sono dell'autore e non riflettono quelle di Groww.
Calcolatori Utili
- Calcolatore SIP
- Calcolatore PPF
- Calcolatore EMI
- Calcolatore Versamento Unico
- Calcolatore PF
- Calcolatore Prestito Auto
- Calcolatore Rendimento Fondi Comuni
- Calcolatore Gratifica
- Calcolatore Prestito Personale
- Calcolatore SWP
- Calcolatore HRA
- Calcolatore Mutuo Casa
- Calcolatore Sukanya Samriddhi Yojana
- Calcolatore CAGR
- Calcolatore EMI SBI
- Calcolatore FD
- Calcolatore GST
- Calcolatore Prestito Personale SBI
- Calcolatore RD
- Calcolatore EMI HDFC
- Calcolatore Mutuo Casa SBI
- Calcolatore NPS
- Calcolatore Prestito Personale HDFC
- Calcolatore PPF SBI
- Calcolatore Interesse Semplice
- Calcolatore Mutuo Casa HDFC
- Calcolatore RD SBI
- Calcolatore Interesse Composto
- Calcolatore FD HDFC
- Calcolatore SIP SBI
- Calcolatore Tasso Interesse
- Calcolatore RD HDFC
- Calcolatore FD SBI
-
Calcola il tuo SIP: Quanto Investire per 1 Crore di Rupie?
Mentre cercate opzioni di investimento per raggiungere un determinato importo, ci sono diverse domande che dovete porvi. Prima di tutto, decidete lorizzonte temporale entro cui volete raggiungere il v
-
Calcola il tuo SIP: Quanto Investire per 1 Crore di Rupie? (Versione 2)
Mentre cercate opzioni di investimento per raggiungere un determinato importo, ci sono diverse domande che dovete porvi. Prima di tutto, decidete lorizzonte temporale entro cui volete raggiungere il v
Articoli in Evidenza
- Fondi Indicizzati: Guida per Principianti a Investire e Acquistare
- Investire in Startup: Guida agli Investimenti a Bassa Capitalizzazione
- Fondi Comuni: Guida per Principianti per Investire con Rischio Ridotto
- Fondi a Scadenza Target: Semplificare l'Investimento Pensionistico
- Investire in Fondi a Rendimento Assoluto: Guida Completa
- Fondi segregati: vantaggi e svantaggi - Guida completa
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Investimenti SIP: Costruire ricchezza con piccoli contributi regolari
- Investire in Fondi Comuni con 100 ₹: Guida per Principianti
- Evita Questi Fondi Azionari: Scelte di Investimento Intelligenti Rivelate
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...
-
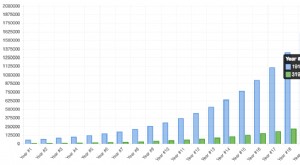 Fondi Comuni vs Depositi Fissi vs Provident Fund: Crescita Investimento a 20 Anni
Quanto puoi guadagnare investendo 50.000 ₹ per ventanni? Facciamo alcune ipotesi sul profilo dellinvestitore per definirne la propensione al rischio. Investitore 30enne, dipendente multinazionale, spo...