
Fondi Comuni vs Depositi Fissi vs Provident Fund: Crescita Investimento a 20 Anni
Quanto puoi guadagnare investendo 50.000 ₹ per vent'anni?
Facciamo alcune ipotesi sul profilo dell'investitore per definirne la propensione al rischio.
Investitore 30enne, dipendente multinazionale, sposato, nessun figlio. Obiettivo: creare ricchezza in 20 anni, nessun prelievo prima della scadenza.
Quale Approccio?
Orizzonte lungo, età a favore, alta capacità di rischio. Fondi mid-cap e small-cap puri possono aiutare. Investimento small-cap max 40%, resto in mid-cap.
| Categoria | Fondo | Quota |
|---|---|---|
| Mid Cap | Kotak Emerging Equity Scheme | 30% |
| Mid Cap | L&T Mid Cap Fund | 30% |
| Small Cap | HDFC Small Cap Fund | 20% |
| Small Cap | L&T Emerging Businesses Fund | 20% |
Investendo 50.000 ₹ una tantum, si potrebbero accumulare 19,16 lakh in 20 anni con rendimento annualizzato 20%.
Media ponderata dei rendimenti considerando il minore tra rendimento 3 e 5 anni come proxy per 20 anni.

Opzioni Tradizionali
1. Public Provident Fund / Provident Fund
PPF: investimento lungo termine garantito dal Governo indiano. Sicurezza con interesse 8-9%. Rendimenti esentasse. Lock-in 15 anni, estendibile a blocchi di 5.
Con 8% rendimento, 50.000 ₹ diventano 2,33,051 ₹ in 20 anni.

Limiti PPF/PF
- Bassa liquidità
- Rendimenti reali bassi considerando tasse e inflazione
- Non adatti a creazione ricchezza lungo termine o investitori ad alto rischio
Deposito Fisso (Fixed Deposit)
Strumento bancario/NBFC con interesse superiore al conto deposito fino a scadenza.
Con 9% rendimento, 50.000 ₹ diventano 2,80,220 ₹ in 20 anni.

Limiti FD
- Bassa liquidità se depositi tax-saver
- Rendimenti reali bassi con tasse e inflazione
- Non adatti a creazione ricchezza lungo termine o alto rischio
I Fondi Comuni Battono gli Strumenti Tradizionali

Il corpus da fondi comuni è nettamente superiore a FD e PPF/PF. Generano 8,2 volte più ricchezza del PPF/PF.
Per orizzonti lunghi, scegli sempre fondi comuni per la capacità di generare ricchezza.
I 4 Fondi nel Dettaglio
1. Kotak Emerging Equity Scheme
Obiettivo: apprezzamento capitale lungo termine investendo in azioni di società mid-cap.
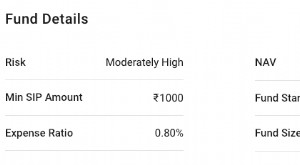
Dettagli Chiave

2. L&T Midcap Fund
Obiettivo: apprezzamento capitale investendo principalmente in mid-cap (capitalizzazione tra max e min del Nifty Free Float Midcap 100).
Dettagli Chiave

3. HDFC Small Cap Fund
Obiettivo: apprezzamento capitale lungo termine da portafoglio gestito attivamente di azioni e derivati small-cap.
Dettagli Chiave

4. L&T Emerging Businesses Fund
Obiettivo: apprezzamento capitale lungo termine da portafoglio diversificato prevalentemente azionario, focus su società emergenti (small-cap).
Dettagli Chiave

Perché gli Investitori Preferiscono i Fondi Comuni?
- Gestiti da professionisti
- Meno volatili del mercato azionario grazie a portafoglio diversificato
- Allineabili alla tua propensione al rischio
Conclusione
Non serve essere esperti finanziari per investire in fondi comuni. Sono ideali per chi non capisce gli investimenti o non ha tempo.
Falso mito: serve molto denaro per rendimenti sostanziosi. Puoi iniziare con 500 ₹/mese tramite SIP.
Puoi aumentare l'importo con l'aumentare di risparmi/reddito. SIP inculca abitudine al risparmio e offre: convenienza, flessibilità, approccio disciplinato, mediazione costo rupia e potere dell'interesse composto.
Ricorda: fondi comuni non sono solo azioni. Due terzi degli AUM sono in strumenti debito. Esistono anche fondi ibridi (mix debito/azioni).
Il settore fondi comuni è come un centro commerciale: diversi negozi, diversi prodotti.
È ora di darti e dare alla tua famiglia uno stile di vita finanziariamente stabile. Pensa in grande, pensa Fondi Comuni!
Buon Investimento!
Disclaimer: Le opinioni espresse sono dell'autore e non di Groww.
-
Massimizza i Rendimenti: Una Strategia SIP di 10 Anni (Partendo da 10.000 ₹)
Goccia a goccia si forma loceano. Allo stesso modo, piccoli investimenti regolari possono portare alla creazione di ricchezza. In questo articolo analizzeremo perché un Piano di Accumulo (SIP - System
-
Investimenti in Fondi Comuni a Lungo Termine: Top Pick per 20-25 Anni
Il nostro periodo di detenzione preferito è per sempre. – Warren Buffett Investire in fondi comuni ha guadagnato molta trazione negli ultimi anni. Quando si investe in fondi comuni, è sempre consi
Articoli in Evidenza
- Scegliere il Fondo Comune Giusto: Guida per Investitori
- Comprendere le Restrizioni sul Riscatto dei Fondi Comuni
- Investire in Fondi Comuni Esteri: Guida per Investitori USA
- Quando Vendere Fondi Comuni: 4 Indicatori Chiave
- Quando Vendere Fondi Comuni: Guida a un Investimento Intelligente
- Fondi Comuni: 5 Vantaggi Chiave per il Tuo Portafoglio
- Fondi Value (Value Mutual Funds): Guida all'Investimento Redditizio
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Investire in Fondi Comuni: Partire da ₹500 - Opzioni SIP e Lump Sum
- Rinominazione Schemi Fondi Comuni: Cosa Devono Sapere gli Investitori e Come Reagire
-
 I 3 migliori fondi ELSS per il risparmio fiscale nel 2024
Mentre lanno finanziario 2023-24 volge al termine, i contribuenti sono impegnati a finalizzare gli investimenti per il risparmio fiscale. Come di consueto, gli Equity Linked Savings Schemes (ELSS) son...
-
 Migliori fondi comuni per investimenti 3-4 anni in India
LIndia è pronta a crescere enormemente nei prossimi trimestri e anni. Tutte le rinomate organizzazioni globali concordano su questo fatto. Ci sono vari settori e aziende che ne beneficeranno. E data l...