
Capire la Consulenza d'Investimento Indipendente: Guida Completa
I Pilastri di una Consulenza Indipendente Efficace
Molti professionisti qualificati possono offrire buona consulenza d'investimento indipendente, ma ogni investitore ha aspettative e tolleranza al rischio diverse, da considerare prima di dare consigli specifici. Quattro aspetti devono essere chiari: importo da investire, obiettivo d'investimento, propensione al rischio, orizzonte temporale.
Ogni investimento bilancia rendimento e rischio. Potete diversificare con un mix di investimenti a medio-alto rischio e basso rischio per un equilibrio rischio/rendimento adatto a voi. Ecco le principali opzioni a basso-moderato rischio e i relativi rischi:
Conti di Risparmio
L'investimento in contanti è la forma più comune: conti correnti remunerati, conti deposito ad alto rendimento. Tra le opzioni più sicure: capitale protetto e sempre disponibile. Rendimenti modesti. Utile per tenere una quota di risparmi a breve termine.
Depositi a Termine / Certificati di Deposito (CD)
Bloccate il capitale per un periodo (3 mesi - 5 anni) a tasso garantito. Reddito sicuro, ma asset illiquido durante il termine. Allocate qui la quota che potete vincolare per un rendimento superiore ai conti deposito. Rendimenti CD: 1-4% secondo durata e importo.
Fondi Comuni (Mutual Funds)
Investimenti collettivi in portafogli diversificati di azioni, obbligazioni, altri strumenti. Sono strumenti di mercato monetario. Fluttuano secondo il valore dei componenti. Offrono categorie con diversi profili rischio/rendimento. Il capitale non è più protetto dalle oscillazioni di mercato. Scegliere fondi invece di azioni singole dà diversificazione e rischio leggermente inferiore.
Obbligazioni (Bonds)
Hanno performato bene negli ultimi anni. Prestate denaro per un periodo a tasso predeterminato (fisso o variabile), ricevendo cedole periodiche. Il prezzo sale quando i tassi scendono e viceversa. A scadenza, ricevete il valore nominale. Rischio e rendimento variano secondo la solidità dell'emittente. Perdite possibili se venduti prima della scadenza o in caso di default. Per reddito fisso, considerate le obbligazioni come protezione se i tassi primari scendono.
Azioni (Shares/Stocks)
Rappresentano proprietà nell'azienda. Comprando un'azione, diventate soci e partecipate a valore e profitti futuri. Se l'azienda guadagna, il valore sale. Rendimenti potenzialmente alti con rischio più alto. Diritto di voto nelle assemblee. Liquidità variabile secondo volumi scambiati. Investite in azioni se volete proprietà e potenziali diritti di voto.
-
Capire l'Alpha degli Investimenti: Guida per Investitori
Cosè lAlpha (α) in finanza Lalpha (α) è un rapporto di performance che confronta il rendimento attivo generato da un asset o investimento con quello di un indice di mercato di riferimento (benchmark).
-
Investimenti aggressivi: rischio e strategie di crescita
Gli investimenti aggressivi puntano soprattutto alla crescita del capitale. Offrono potenziali rendimenti elevati, ma comportano rischi superiori rispetto a soluzioni più prudenti. Ecco dieci strumen
Articoli in Evidenza
- Capire le opportunità d'investimento: guida completa
- Investimenti Alternativi: Guida ad Asset Tangibili e Finanziari
- Investment Trust: Guida Completa ai Trust di Investimento del Regno Unito
- Strategie di Investimento Finanziario: Massimizzare Rendimenti e Minimizzare Rischi
- Migliori strumenti di investimento online per principianti ed esperti
- Hedging (Copertura): Come Proteggere gli Investimenti dal Rischio
- ETF sull'Oro: Analisi Completa per la Diversificazione del Portafoglio
- Consigli d'Investimento Online Affidabili: Come Trovare Guida Sicura
- Consigli di Investimento Esperti: Fai Crescere il Tuo Patrimonio con Fiducia
- Investimenti Pensionistici per Trentenni: Costruisci il Tuo Futuro
-
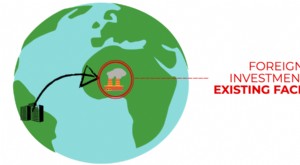 Investimento Brownfield: Definizione, Vantaggi, Svantaggi ed Esempi Reali
In economia, un investimento brownfield (BI) è un tipo di Investimento Diretto Estero (IDE/FDI) in cui unazienda investe in una struttura esistente per avviare operazioni in un paese estero. In pratic...
-
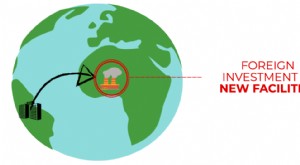 Investimento Greenfield: Definizione, Vantaggi ed Esempi
In economia, un investimento greenfield (GI) si riferisce a un tipo di investimento diretto estero (IDE) in cui una società stabilisce operazioni in un paese estero. In un investimento greenfield, la ...