
Securitizzazione: Come gli Asset Diventano Titoli Negoziali
Cos'è la Securitizzazione?
La securitizzazione è la procedura con cui un emittente progetta uno strumento finanziario negoziabile fondendo o raggruppando vari asset finanziari in un unico gruppo. L'emittente vende poi questo gruppo di asset riconfezionati agli investitori. La securitizzazione offre opportunità per gli investitori e libera capitale per gli originatori, entrambi i quali promuovono la liquidità nel mercato.
In teoria, qualsiasi asset finanziario può essere securitizzato — cioè, trasformato in un elemento negoziabile, fungibile, di valore monetario. In essenza, questo è ciò che sono tutti i titoli.
Tuttavia, la securitizzazione avviene più spesso con prestiti e altri asset che generano crediti, come diversi tipi di debito al consumo o commerciale. Può coinvolgere il raggruppamento di debiti contrattuali come prestiti auto e obbligazioni di debito da carte di credito.
Securitization
Come Funziona la Securitizzazione
Nella securitizzazione, la società che detiene gli asset — nota come originatore — raccoglie i dati sugli asset che vorrebbe rimuovere dai suoi bilanci associati. Ad esempio, se fosse una banca, potrebbe farlo con una varietà di mutui e prestiti personali che non vuole più gestire. Questo gruppo raccolto di asset è ora considerato un portafoglio di riferimento. L'originatore vende poi il portafoglio a un emittente che creerà titoli negoziabili. I titoli creati rappresentano una quota degli asset nel portafoglio. Gli investitori compreranno i titoli creati per un specifico tasso di rendimento.
Spesso il portafoglio di riferimento — il nuovo strumento finanziario securitizzato — è diviso in diverse sezioni, chiamate tranche. Le tranche consistono degli asset individuali raggruppati per vari fattori, come il tipo di prestiti, la loro data di scadenza, i loro tassi d'interesse e l'importo del capitale residuo. Di conseguenza, ogni tranche porta gradi diversi di rischio e offre rendimenti diversi. Livelli più alti di rischio correlano a tassi d'interesse più alti che i mutuatari meno qualificati dei prestiti sottostanti sono caricati, e più alto il rischio, più alto il potenziale tasso di rendimento.
I Mortgage-Backed Security (MBS) sono un esempio perfetto di securitizzazione. Dopo aver combinato mutui in un grande portafoglio, l'emittente può dividere il pool in pezzi più piccoli basati sul rischio intrinseco di default di ogni mutuo. Questi porzioni più piccole vengono poi vendute agli investitori, ciascuna confezionata come un tipo di obbligazione.
Comprando nel titolo, gli investitori prendono effettivamente la posizione del prestatore. La securitizzazione permette al prestatore o creditore originale di rimuovere gli asset associati dai suoi bilanci. Con meno passività sui loro bilanci, possono sottoscrivere prestiti aggiuntivi. Gli investitori traggono profitto guadagnando un tasso di rendimento basato sui pagamenti di capitale e interessi effettuati sui prestiti e obbligazioni sottostanti dai debitori o mutuatari.
Punti Chiave
- Nella securitizzazione, un originatore raggruppa i debiti in portafogli che vende agli emittenti.
- Gli emittenti creano strumenti finanziari negoziabili fondendo vari asset finanziari in tranche.
- Gli investitori comprano prodotti securitizzati per guadagnare un profitto.
- Gli strumenti securitizzati forniscono agli investitori buoni flussi di reddito.
- Prodotti con asset sottostanti più rischiosi pagheranno un tasso di rendimento più alto.
Benefici della Securitizzazione
Il processo di securitizzazione crea liquidità permettendo agli investitori retail di acquistare quote in strumenti che normalmente non sarebbero disponibili per loro. Ad esempio, con un MBS un investitore può comprare porzioni di mutui e ricevere rendimenti regolari come pagamenti di interessi e capitale. Senza la securitizzazione dei mutui, i piccoli investitori potrebbero non potersi permettere di comprare in un grande pool di mutui.
A differenza di altri veicoli d'investimento, molti titoli basati su prestiti sono garantiti da beni tangibili. Se un debitore cessa i pagamenti del prestito su, diciamo, la sua auto o la sua casa, questi possono essere sequestrati e liquidati per compensare chi detiene un interesse nel debito.
Inoltre, man mano che l'originatore sposta il debito nel portafoglio securitizzato riduce l'importo di passività tenuto sul suo bilancio. Con passività ridotte, sono poi in grado di sottoscrivere prestiti aggiuntivi.
Vantaggi
- Trasforma asset illiquidi in liquidi
- Libera capitale per l'originatore
- Fornisce reddito per gli investitori
- Permette ai piccoli investitori di partecipare
Svantaggi
- L'investitore assume il ruolo di creditore
- Rischio di default sui prestiti sottostanti
- Mancanza di trasparenza sugli asset
- Rimborso anticipato danneggia i rendimenti dell'investitore
Svantaggi da Considerare
Naturalmente, anche se i titoli sono garantiti da asset tangibili, non c'è garanzia che gli asset manterranno il loro valore se un debitore cessa i pagamenti. La securitizzazione fornisce ai creditori un meccanismo per abbassare il loro rischio associato attraverso la divisione della proprietà delle obbligazioni di debito. Ma questo non aiuta molto se i titolari del prestito fanno default e poco può essere realizzato attraverso la vendita dei loro asset.
Diversi titoli — e le tranche di questi titoli — possono portare livelli diversi di rischio e offrire all'investitore vari rendimenti. Gli investitori devono fare attenzione a capire il debito sottostante al prodotto che stanno comprando.
Anche così, può esserci mancanza di trasparenza sugli asset sottostanti. Gli MBS hanno giocato un ruolo tossico e precipitante nella crisi finanziaria del 2007-2009. Prima della crisi, la qualità dei prestiti sottostanti ai prodotti venduti era stata travisata. Inoltre, c'era un packaging fuorviante — in molti casi ripackaging — di debito in ulteriori prodotti securitizzati. Regolamentazioni più strette su questi titoli sono state da allora implementate. Ancora — caveat emptor — o sia l'acquirente avvisato.
Un ulteriore rischio per l'investitore è che il mutuatario possa pagare il debito in anticipo. Nel caso dei mutui domestici, se i tassi d'interesse scendono, possono rifinanziare il debito. Il rimborso anticipato ridurrà i rendimenti che l'investitore riceve dagli interessi sui titoli sottostanti.
Esempi Reali di Securitizzazione
Charles Schwab offre agli investitori tre tipi di mortgage-backed securities chiamati prodotti speciali. Tutti i mutui sottostanti a questi prodotti sono garantiti da imprese sponsorizzate dal governo (GSE). Questo supporto sicuro rende questi prodotti tra gli strumenti di migliore qualità del loro genere. Gli MBS includono quelli offerti da:
- Government National Mortgage Association (GNMA): Il governo USA garantisce i bond garantiti da Ginnie Mae. GNMA non acquista, confeziona o vende mutui, ma ne garantisce i pagamenti di capitale e interessi.
- Federal National Mortgage Association (FNMA): Fannie Mae acquista mutui dai prestatori, li confeziona in bond e li rivende agli investitori. Questi bond sono garantiti esclusivamente da Fannie Mae e non sono obbligazioni dirette del governo USA. I prodotti FNMA portano rischio di credito.
- Federal Home Loan Mortgage Corporation (FHLMC): Freddie Mac acquista mutui dai prestatori, li confeziona in bond e li rivende agli investitori. Questi bond sono garantiti esclusivamente da Freddie Mac e non sono obbligazioni dirette del governo USA. I prodotti FHLMC portano rischio di credito.
-

Svalutazione degli Elementi d'Attivo: Cause, Indicatori e Impatto sul Bilancio
La svalutazione (impairment) di un elemento dattivo fisso può essere descritta come una diminuzione improvvisa del fair value a causa di danni fisici, cambiamenti nelle leggi esistenti che creano una
-
Capire i Trust: Guida Completa per Gestione Patrimoniale e Pianificazione Successoria
Un trust è uno strumento legale che permette a una terza parte, un trustee, di detenere e gestire asset in un fondo fiduciario per conto di un beneficiario. Un trust amplia notevolmente le tue opzioni
Articoli in Evidenza
- Capire gli asset personali: una guida completa
- Doveri dell'esecutore testamentario / amministratore: guida completa
- Capire il Patrimonio Netto Negativo: Cause, Impatti e Soluzioni
- Acquistare una LLC: acquisto di asset e bulk purchase
- Chiusura Eredità: Guida Passo-Passo per Esecutori Testamentari
- Asset Finanziari: Definizione, Tipologie, Esempi e Liquidità
- Fondi Fiduciari (Trust Fund): Guida Completa
- Inter-Vivos Trust: Definizione, Vantaggi e Funzionamento
- Gli Asset di Livello 2: Valutazione e Caratteristiche
- Equity Multiplier: Leva Finanziaria e Rischio d'Impresa
-
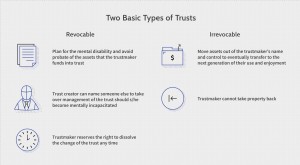 Capire i Trust: Guida alle Relazioni Fiduciarie e alla Protezione del Patrimonio
Cosè un Trust? Un trust è una relazione fiduciaria in cui una parte, il conferente (trustor o settlor), conferisce a unaltra parte, il trustee, il diritto di detenere la titolarità di beni o asset per...
-
 Il Momentum in Finanza: Guida Completa per Investitori