
STRIPE: Copertura Rischio Tasso Interesse con Elementi Partecipativi
Cos'è uno Swap Transferring Risk With Participating Element (STRIPE)?
Uno swap transferring risk with participating element, o STRIPE, è un tipo di strumento di copertura che combina un interest rate swap con un interest rate cap.
Punti Chiave
- Uno swap transferring risk with participating element (STRIPE) è un interest rate swap con cap.
- Viene usato per coprire il rischio di tasso d'interesse su base over-the-counter.
- Il titolare della protezione sul tasso deve pagare un premio continuo al venditore.
- Un interest rate swap è un derivato in cui due parti concordano di scambiare flussi di pagamento d'interesse o obbligazioni.
- Un interest rate cap è un accordo tra acquirente e venditore per cui l'acquirente è garantito, in cambio di una fee ricorrente, che il tasso d'interesse pagato su uno strumento finanziario non supererà un importo prestabilito.
Comprendere gli Swaps Transferring Risk With Participating Element (STRIPE)
Uno swap transferring risk with participating element è una strategia derivata complessa usata da chi cerca di coprire il rischio di tasso d'interesse o trarre profitto da chi cerca di coprirlo.
I derivati sono così chiamati perché il loro valore deriva da un altro strumento. Nel caso di un interest rate swap, il valore dello swap deriva dal valore degli strumenti di debito a cui i contratti fanno riferimento.
Un interest rate swap è un derivato in cui due parti concordano di scambiare flussi di pagamento d'interesse o obbligazioni, mentre un interest rate cap è un accordo tra acquirente e venditore per cui l'acquirente è garantito, in cambio di una fee ricorrente, che il tasso d'interesse che paga su uno strumento finanziario non supererà l'importo prescritto.
Considerazioni Particolari
I derivati sono stati criticati dagli oppositori dell'industria dei servizi finanziari come meri strumenti di speculazione, perché permettono agli investitori di guadagnare o perdere basandosi sulle variazioni di valore di asset finanziari che non possiedono.
Derivati come i credit default swap (CDS) hanno contribuito ad aumentare la gravità della crisi finanziaria 2008-09 che ha portato alla Grande Recessione, perché hanno messo in pericolo le banche che vendevano protezione assicurativa contro il fallimento di altre istituzioni finanziarie, una configurazione che ha amplificato la diffusione del contagio finanziario.
Ma non tutti i derivati o i loro utilizzatori sono uguali. Esistono usi legittimi dei derivati come interest rate swap e interest rate cap, ad esempio quando le aziende usano questi strumenti per coprire il rischio di tasso d'interesse.
Esempio di Swap Transferring Risk With Participating Element
Immaginiamo che la Philadelphia Widget Company abbia preso in prestito 100 milioni di dollari per finanziare la costruzione di un nuovo stabilimento. Il prestito è a tasso fisso 5%, ma da allora i tassi d'interesse hanno iniziato a scendere. Per ridurre i costi di finanziamento, l'azienda acquista uno swap transferring risk with participating element, scambiando il suo pagamento del 5% con una banca per un prestito a tasso variabile del 4% che potrebbe scendere ulteriormente.
Al contempo, lo STRIPE include un interest rate cap: la banca garantisce che, se i tassi risalgono, la Philadelphia Widget Company non pagherà più del 6%. Lo STRIPE permette all'azienda di approfittare dei tassi in calo proteggendosi al contempo da tassi più alti.
-

Swap Rate (Tasso Swap): Guida ai Tassi Fissi nei Derivati
Lo swap rate (tasso swap) è il tasso fisso di uno swap — contratto derivato tra due parti per scambiare flussi di cassa pre-accordati su due strumenti finanziari, basati su un importo nozionale (notio
-

Contratti Swap: Guida Completa ai Derivati di Scambio
Articoli in Evidenza
- Capire il Rischio di Tasso di Interesse nel Reddito Fisso: Guida Completa
- Interest Rate Gap: Definizione, Calcolo e Implicazioni
- Future sui Tassi di Interesse: Contratti, Esempi e Strategie di Copertura
- Cross-Currency Swap: Definizione, Funzionamento e Applicazioni
- Comprendere il Differenziale di Spread di Qualità (QSD) negli Interest Rate Swap
- Arrears Swap Spiegato: Interest Rate Swap con Pagamenti Retroattivi
- Delayed Rate Setting Swap: Definizione e Funzionamento
- BMA Swap: Guida Completa agli Swap della Bond Market Association
- Opzioni sui Tassi di Interesse: Definizione e Funzionamento
- Opzioni Call sui Tassi di Interesse: Basi e Meccanica
-
 Comprendere il Rischio di Tasso di Interesse: Definizione e Impatto
Il rischio di tasso di interesse è la probabilità di un calo del valore di un asset derivante da fluttuazioni impreviste dei tassi di interesse. Questo rischio è principalmente associato agli asset a ...
-
 Interest Rate Swap: Guida Completa
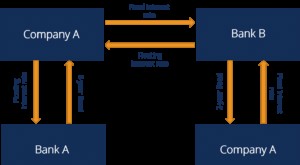
Un interest rate swap è un tipo di contratto derivato attraverso il quale due controparti concordano di scambiare un flusso di pagamenti di interessi futuri con un altro, basandosi su un importo nozio...