
Vertical Spread: Calcolare Rischio e Potenziale di Profitto
I trader di opzioni spesso operano con una quantità costante quando avviano trade di vertical spread. Sebbene questo metodo mantenga ordinati i numeri dei contratti, ignora il fatto che ogni vertical spread ha un profilo di rischio diverso basato su alcune considerazioni:
- È uno spread a debito o a credito?
- Quanto è ampio lo spread (la differenza tra gli strike)?
- Quanto hai pagato (per uno spread a debito) o incassato (per uno spread a credito)?
Con queste informazioni, puoi determinare l'ammontare del rischio e il potenziale rendimento per contratto.
Poi andremo un passo oltre e ti mostreremo come scegliere la dimensione del trade guardando i parametri di rischio di un trade nel contesto del rischio complessivo del tuo portafoglio.
Ricorda il Moltiplicatore
Per gli esempi seguenti, ricorda di moltiplicare il premio dell'opzione per 100, il moltiplicatore per i contratti standard su opzioni azionarie statunitensi. Quindi un premio di $1 è in realtà $100 per contratto.
Spread a Debito
Quando si apre uno spread a debito, l'importo del rischio è il prezzo dello spread più i costi di transazione. Il potenziale rendimento è uguale all'ampiezza dello spread meno il prezzo del debito, meno i costi di transazione. Ad esempio, guardiamo uno spread su XYZ costituito dall'acquisto della call 40-strike e la vendita della call 42-strike con la stessa data di scadenza (lo "XYZ 40-42 call vertical" nel gergo dei trader). Assumiamo un prezzo di trade di $0,60.
In questo caso, l'importo del rischio sarebbe di $60 per contratto. Il potenziale rendimento sarebbe la differenza tra gli strike ($2,00) meno l'importo del debito ($0,60), che equivale a $1,40 o $140 per contratto (meno i costi di transazione).
Spread a Credito
Per determinare l'importo del rischio di uno spread a credito, prendi l'ampiezza dello spread e sottrai l'importo del credito. Il potenziale rendimento su uno spread a credito è l'importo del credito ricevuto meno i costi di transazione. Per illustrare, diciamo che hai venduto la put 36-strike su XYZ e comprato la put 34-strike su XYZ (lo "XYZ 36-34 put vertical") per un credito di $0,52. Per calcolare il rischio per contratto, sottrarresti il credito ricevuto ($0,52) dall'ampiezza del vertical ($2,00), che equivale a $1,48 o $148 per contratto (più i costi di transazione). Il tuo potenziale rendimento sarebbe il tuo credito di $0,52 o $52 per contratto (meno i costi di transazione).
Hai bisogno di una descrizione visiva dei parametri di rischio degli vertical spread? Scorri la galleria nella figura 1 qui sotto per vedere ciascuno dei quattro tipi di vertical spread: long call, short call, long put e short put.

FIGURA 1: LONG CALL VERTICAL. Solo a scopo illustrativo.

FIGURA 1: SHORT CALL VERTICAL. Solo a scopo illustrativo.

FIGURA 1: LONG PUT VERTICAL. Solo a scopo illustrativo.

FIGURA 1: SHORT PUT VERTICAL. Solo a scopo illustrativo.
Usare i Dollari Rischiati per Determinare la Dimensione del Trade
Ora facciamo un passo avanti. Una volta che conosci il tuo rischio per contratto su uno vertical spread, devi determinare quanto sei disposto a rischiare sul trade.
Dopo aver fissato quell'importo in dollari, puoi calcolare il numero massimo di contratti che puoi scambiare rimanendo entro i tuoi parametri di rischio. È un semplice calcolo: dividere il numero di dollari che ti senti a tuo agio a rischiare per il rischio totale del vertical.
Esempio di Spread a Debito
Supponiamo che tu abbia fissato $1.000 come importo massimo che sei disposto a rischiare su un trade. Prendiamo lo vertical spread a debito sopra - lo spread call XYZ 40-42 che è stato acquistato per $0,60 ($60 con il moltiplicatore).
Poiché $60 rappresenta il tuo rischio massimo per contratto, potresti comprare 16,66 contratti ($1.000/$60). E poiché non puoi scambiare contratti parziali, e non vuoi superare il tuo rischio massimo, puoi arrotondare per difetto a 16 contratti.
Alla scadenza, se il titolo XYZ rimane sotto $40, lo spread scadrebbe senza valore, e perderebbe $960 ($60 x 16), che è meno del nostro importo di rischio di $1.000. Il potenziale profitto di questo spread a debito sarebbe $2.240 ($140 x 16), se XYZ è sopra $42 alla scadenza. E non dimenticare i costi di transazione.
Esempio di Spread a Credito
Per lo spread a credito, determinare il numero di contratti da vendere sarebbe calcolato dividendo $1.000 per l'importo di rischio di $148 per contratto, che equivale a 6,76 contratti, arrotondato per difetto a sei contratti. Se lo spread andasse al suo valore pieno di $2,00 - se il titolo XYZ scende sotto $34 alla scadenza - la perdita sarebbe $888 ($148 x 6 contratti). Il potenziale rendimento sarebbe $52 x 6 contratti o $312 (meno i costi di transazione).
Conoscere il tuo rischio massimo e il potenziale profitto è una delle basi del trading solido. Eseguire questi semplici calcoli prima di iniziare un trade può aiutarti a mantenere la tua strategia in prospettiva.
Il Punto Fondamentale sui Parametri di Rischio Verticali e la Dimensione del Trade
Come nota finale, per questo esercizio abbiamo assunto un rischio massimo per trade di $1.000, ma in realtà questo numero dovrebbe essere determinato chiedendoti quanto del tuo capitale di trading totale sei disposto a rischiare su un singolo trade. Molti trader esperti di opzioni ti direbbero di tenere quel numero relativamente basso. Alcuni trade andranno a tuo favore e altri contro di te, ma nessun singolo trade dovrebbe farti uscire del gioco completamente.
Doug Ashburn non è un rappresentante di TD Ameritrade, Inc. Il materiale, le opinioni e i punti di vista espressi in questo articolo sono esclusivamente dell'autore e potrebbero non riflettere quelli di TD Ameritrade, Inc.
-
Butterfly spread: guida per principianti al range trading
Il butterfly spread è una strategia di opzioni a più gambe pensata per i mercati che dovrebbero rimanere in un intervallo di prezzo. È spesso paragonato all’iron condor, ma con una struttura diversa.C
-
Conto Economico (Profit & Loss Statement - P&L): Definizione e Componenti Chiave
Un conto economico (Profit and Loss Statement - P&L), o stato degli utili o stato delle operazioni, è un rapporto finanziario che fornisce una sintesi dei ricavi, costi e utili/perdite di unaziend
Articoli in Evidenza
- Rischio e Rendimento negli Investimenti: Guida Completa
- Debit Spread: Comprendere e Calcolare il Rischio
- Strategia Bull Spread: Rischi e Potenziali Rendimenti
- Strategia Condor Spread: Guida per Mercati Volatili
- Bull Call Spread: Guida Completa per Investitori
- Capire gli Spread sulle Opzioni: Guida per Principianti
- Iron Condor Spread: Guida al Trading a Rischio Definito
- Strategia Box Spread: Guida per Principianti
- Credit Spread Opzioni: Strategia a Rischio e Rendimento Limitati
- Strategia Bull Vertical Spread: Guida per Principianti al Trading Opzioni Redditizio
-
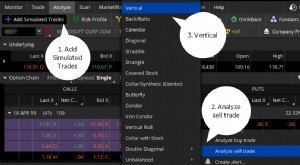 thinkorswim TD Ameritrade: Usare il Risk Profile per Strategie Opzionali
Se siete trader di opzioni che usano la piattaforma thinkorswim® di TD Ameritrade, è probabile che conosciate lo strumento Risk Profile. Non solo può fornire ununica istantanea visiva del rischio, ma ...
-
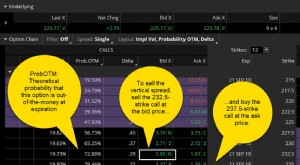 Spread verticali a credito: strategia di opzioni ad alta probabilità
Nel trading di opzioni, non tutte le strategie richiedono mosse aggressive. Gli spread verticali a credito possono offrire un approccio più selettivo, simile a un colpo conservativo nel tennis: meno s...