
CapEx (Spese in Conto Capitale): Definizione, Calcolo e Impatto
Le spese in conto capitale (CapEx, *Capital Expenditures*) sono i pagamenti — in contanti o a credito — per acquisire beni materiali o immateriali a lunga utilità (immobili, impianti, macchinari, software, brevetti) destinati alle operazioni aziendali. A differenza dei costi correnti, i CapEx vengono capitalizzati nello stato patrimoniale e ammortizzati nel tempo.

Quando capitalizzare vs quando contabilizzare come costo
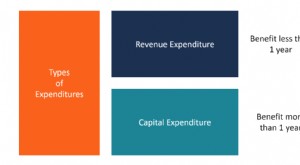
Il criterio discriminante è la durata del beneficio economico atteso:
- Beneficio < 1 anno → costo immediato a conto economico (es. materiale d'ufficio).
- Beneficio > 1 anno → capitalizzazione come asset nello stato patrimoniale (es. acquisto di un capannone).
Per approfondimenti tecnici si rimanda agli standard IFRS.
CapEx nel Rendiconto Finanziario
I CapEx figurano nel rendiconto finanziario (Cash Flow Statement) alla voce "Attività di investimento". Nell'esempio Amazon 2016, la voce "Purchase of property and equipment, including internal-use software and website development, net" ammontava a 6.737 milioni $. Essendo investimenti, non transitano dal conto economico.
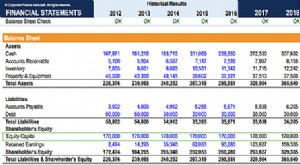
CapEx nello Stato Patrimoniale
Dal cash flow, i CapEx confluono nello stato patrimoniale incrementando gli immobilizzi (PP&E). Il loro valore viene poi ridotto progressivamente tramite ammortamenti (costo storico meno ammortamento accumulato = valore netto contabile).

Come calcolare i CapEx netti
Metodo diretto
- Importo speso per asset #1
- + Importo speso per asset #2
- + Importo speso per asset #3
- – Valore realizzo da asset venduti
- = CapEx netti
Metodo indiretto (da bilancio)
- PP&E periodo corrente
- – PP&E periodo precedente
- + Ammortamento periodo corrente
- = CapEx netti
CapEx e Ammortamento
Nel corso della vita utile di un asset, l'ammortamento complessivo = CapEx netto. Il confronto tra i due indica la dinamica della base asset:
- CapEx > Ammortamento → Base asset in crescita
- CapEx < Ammortamento → Base asset in contrazione
CapEx nel Free Cash Flow (FCF)
L'FCF è una metrica chiave nella finanza d'impresa:
FCF = Cash Flow Operativo – CapEx
Misura la cassa discrezionale disponibile per azionisti e creditori dopo aver finanziato gli investimenti necessari.
CapEx nella Valutazione (DCF)
Nel modello DCF (Discounted Cash Flow), i CapEx riducono l'Unlevered Free Cash Flow (FCFF), che viene scontato al WACC per ottenere il Valore Presente Netto (NPV).
 Fonte: Corso Financial Modeling CFI
Risorse aggiuntive
- Metodi di valutazione (DCF, Comps, Precedent Transactions)
- Analisi dei bilanci
- EBITDA Margin
- Proiezione voci dello Stato Patrimoniale
-
Capitale Sociale: Definizione, Tipologie e Ruolo nel Bilancio d'Esercizio
-
Spese in conto capitale (CapEx): definizione, calcolo e importanza
Le spese in conto capitale (capex) sono i fondi usati dalle aziende per la crescita e lespansione. Scopri perché una corretta gestione del capex è importante per la tua attività. Come generare profitt
Articoli in Evidenza
- Capitale nominale: definizione e importanza per le aziende
- Capitale Conferito: Definizione e Calcolo nel Bilancio
- Assegnazione del capitale (Capital Appropriation): definizione, processo e strategie
- Basilea I: Comprendere le Regolamentazioni Bancarie Fondamentali e i Requisiti di Capitale
- Basilea II: Comprendere le Regolamentazioni Bancarie Internazionali
- Capitale: Definizione, Tipologie e Creazione di Valore
- Capitale Impiegato: Definizione, Calcolo e Importanza
- Plusvalenze (Capital Gains): Guida Completa
- Imposta sulle Plusvalenze (Capital Gains Tax): Guida Completa
- Capire il Capitale Intellettuale: Definizione e Valore
-
 Mispricing: Quando i Prezzi di Mercato Divergono dal Valore Reale
-
 Esborso (Expenditure): Definizione, Tipologie e Differenza con Costo
Un esborso (expenditure) rappresenta un pagamento in contanti o a credito per acquistare beni o servizi. Viene registrato in un unico momento (il momento dellacquisto), a differenza del costo (expense...