
Valore Contabile (Carrying Amount): Definizione, Calcolo e Differenze con Fair Value
Il valore contabile (carrying amount / book value) è il costo storico di un asset riportato in bilancio, al netto dell'ammortamento accumulato (e di eventuali perdite di valore). Non coincide necessariamente con il fair value (valore di mercato concordato tra parti consapevoli in condizioni normali).

Valore contabile vs Valore di mercato
- Valore contabile: basato su costo storico meno ammortamento/impairment sistematico. Declina nel tempo in modo prevedibile.
- Fair value / Valore di mercato: dipende da domanda/offerta. Se domanda alta → valore sale; se bassa → scende. Riflette condizioni di mercato correnti.
Esempio numerico: Trattore
Costo: 80.000 $; vita utile: 20 anni; valore di recupero (salvage): 20.000 $.
Ammortamento annuo lineare = (80.000 – 20.000) / 20 = 3.000 $/anno.
Dopo 20 anni: valore contabile = 20.000 $ (salvage value).

Fair value dello stesso trattore
Dipende dal mercato: se domanda alta → prezzo > valore contabile; se bassa → prezzo < valore contabile. Il prezzo fluttua in base alla disponibilità a pagare degli acquirenti.
Carrying Value vs Book Value: sinonimi
I termini sono intercambiabili. "Carrying value" = valore portato a fine vita; "Book value" = costo d'acquisto registrato in bilancio meno ammortamento accumulato. Stesso concetto.
Come calcolare il valore contabile (passaggi)
- Costo originale – valore di recupero
- Dividere per anni di vita utile → ammortamento annuo
- Calcolare ammortamento accumulato (anni trascorsi × ammortamento annuo)
- Costo originale – ammortamento accumulato = valore contabile
Metodi di ammortamento nel valore contabile
- Lineare (straight-line): stessa quota ogni anno (es. 3.000 $/anno). Semplice, più usato.
- Doppio decremento (double-declining balance): ammortamento accelerato (200% rateo lineare). Quote alte initially, basse poi. Non supera il valore lineare complessivo, solo anticipa.
Risorse correlate
- Enterprise Value vs Equity Value
- FCFF vs FCFE
- Market Valuation Approach
- Metodi di valutazione (DCF, Comps, Precedent Transactions)
-

Valore Nominale (Par Value): Guida Completa per Obbligazioni e Azioni
Il valore nominale (par value o face value) è il valore facciale di unobbligazione, azione o cedola, indicato sul certificato. È un valore statico fissato allemissione che, a differenza del valore di
-

Ammortamento Fiscale (Tax Depreciation): Guida per Contribuenti
Lammortamento fiscale (tax depreciation) è la quota di ammortamento che un contribuente deduce nella dichiarazione dei redditi per compensare la perdita di valore degli asset materiali usati in attivi
Articoli in Evidenza
- Comprendere il Valore del Dollaro: Fattori di Apprezzamento e Deprezzamento
- Attualizzazione vs Capitalizzazione: Capire il Valore Temporale del Denaro
- Valore nominale delle obbligazioni: definizione, importanza e calcolo
- Comprendere la Svalutazione Monetaria: Cause e Fattori Economici
- Fattori che Influenzano il Valore del Denaro: Panoramica Completa
- Decodificare i Numeri di Borsa: Guida per Principianti
- Valore vs Prezzo: capire le differenze fondamentali
- Comprendere l'Economic Value of Equity (EVE): Guida Completa
- Rapporto EV/Utile Lordo: Definizione e Interpretazione
- Valore del Bitcoin: Esplorare il Valore Minimo e i Rischi d'Investimento
-
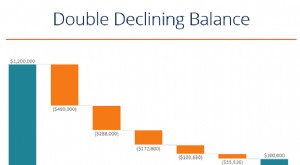 Metodo del Doppio Decrescente (Double Declining Balance): Definizione, Calcolo e Vantaggi Fiscali
-
 Convenzione del Mezzo Anno per l'Ammortamento: Regole e Esempi
La convenzione del mezzo anno (half-year convention) per lammortamento assume che gli asset fissi (Fixed Assets) siano stati in servizio per metà del loro primo anno, indipendentemente da quando siano...