
Asset Materiali (Tangible Assets): Definizione, Esempi e Importanza
Gli asset materiali (tangible assets) sono elementi d'attivo con forma fisica e valore intrinseco. Esempi: immobili, impianti, macchinari (PP&E). Sono visibili, tangibili e possono essere distrutti da incendio, calamità, incidenti. Al contrario, gli asset immateriali mancano di forma fisica (brevetti, marchi, proprietà intellettuale).
Tipologie di Asset
- Immobilizzazioni (Fixed Assets / Hard Assets): detenuti a lungo, non facilmente convertibili in cassa. Si ammortizzano nel tempo.
- Attivo Circolante (Current / Liquid Assets): facilmente convertibili in cassa, permanenza breve (≤ 1 anno). Liquidità molto superiore alle immobilizzazioni.
Caratteristiche degli Asset Materiali
- Forma fisica: visibili, toccabili
- Ammortizzati nel tempo
- Possiedono valore di recupero (scrap/residual value)
- Usabili come garanzia (collateral) per prestiti
- Impiegati nelle operazioni quotidiane
Importanza Aziendale
- Ammortamento: costo non monetario → beneficio fiscale senza uscita cassa
- Liquidità: asset correnti materiali → conversione rapida in cassa → riduzione rischio. Se valore asset > capitale rischiato, azienda solvibile
- Garanzia: utilizzabili come collateral per finanziamenti
Inoltre, gli asset materiali influenzano la struttura del capitale: correlazione positiva con leva finanziaria. Aziende con più asset materiali usano più debito (più facili da collateralizzare, mantengono valore in distress). Aziende con pochi asset materiali si indebitano meno.
Valutazione degli Asset Materiali
1. Metodo Peritale (Appraisal)
Un perito determina il fair value reale. Valuta condizione attuale, obsolescenza, usura. Confronta con valori di mercato.
2. Metodo di Liquidazione
Converte in cassa. Importante conoscere il valore minimo da vendita rapida/liquidazione. Un valutatore stima quanto pagherebbero case d'asta, rivenditori macchinari, compratori all'ingrosso.
3. Metodo del Costo di Sostituzione
Usato dagli assicuratori per calcolare il valore a fini assicurativi. Quanto costerebbe sostituire l'asset.
Asset Materiali Netti (Net Tangible Assets)
Differenza tra fair value asset materiali e fair value di tutti i passivi (passività esterne). In altri termini: totale asset a fair value – asset immateriali – passività totali/esterne a fair value.
Importanza degli Asset Materiali Netti
- Confrontando net tangible assets per azione con prezzo azione corrente, si valuta se il titolo è sopravvalutato/sottovalutato
- Alto valore → basso rischio liquidità
- Cuscinetto contro incertezze di mercato, supporta il prezzo azionario
Risorse Correlate
- Teoria Contabilità Finanziaria
- Proiezione Voci Stato Patrimoniale
- Equivalenti di Cassa (Cash Equivalents)
- Immobilizzazioni Materiali (PP&E)
-

Asset Stranded: Rischi, Impatti e Test di Impairment
Gli asset stranded (asset arenati o bloccati) sono elementi dattivo che non riescono a generare il rendimento economico originariamente atteso a causa di cambiamenti nellambiente operativo. In sintesi
-

Attività liquide: guida completa
Le attività liquide sono risorse che possono essere convertite rapidamente in denaro senza perdite significative di valore. Rappresentano una componente fondamentale della solidità finanziaria, sia pe
Articoli in Evidenza
- Asset Investibili: Guida Completa per Investitori
- Beni Familiari: Guida Completa per Inventario e Valutazione
- Comprendere la Base d'Asset: Definizione, Valore e Significato
- Asset Valuation: Comprendere il Valore della Proprietà per Business e Finanza
- Immobilizzi: Definizione, Esempi e Importanza per le Aziende
- Asset Monetari: Definizione, Esempi e Caratteristiche Chiave
- Asset Liquid Netti: Definizione, Calcolo e Importanza
- Asset Non Monetari: Definizione, Caratteristiche ed Esempi
- Asset Liquidabili (Quick Assets): Definizione ed Esempi
- Comprendere gli Hard Assets: Definizione, Esempi e Investimento
-
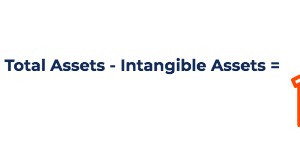 Net Tangible Assets (NTA): Definizione, Calcolo e Importanza per Share
-
 Immobilizzazioni (Non-Current Assets): Definizione, Tipologie ed Esempi
Le immobilizzazioni (non-current assets) sono elementi dattivo i cui benefici si realizzano in un orizzonte superiore a un anno e che non sono facilmente convertibili in denaro. Vengono iscritte nello...