
Analisi Costo-Volume-Profitto (CVP): Guida Completa
Cos'è l'analisi Costo-Volume-Profitto (CVP)?
L'analisi costo-volume-profitto (CVP) è un metodo di contabilità dei costi che esamina l'impatto che livelli variabili di costi e volume hanno sull'utile operativo.
Punti chiave
- L'analisi CVP mostra come cambiamenti in costi variabili e fissi influenzano il profitto dell'azienda.
- Le aziende usano la CVP per determinare quante unità vendere per raggiungere il break-even (coprire tutti i costi) o un certo margine di profitto minimo.
- L'analisi CVP fa diverse assunzioni: prezzo di vendita, costi fissi e variabili per unità sono costanti.
Analisi Costo-Volume-Profitto
Comprendere l'analisi CVP
L'analisi CVP, nota anche come analisi del punto di pareggio, determina il break-even per diversi volumi di vendita e strutture di costo, utile per decisioni manageriali a breve termine. Assume che prezzo di vendita, costi fissi e variabili per unità siano costanti. L'analisi implica l'uso di equazioni per prezzo, costo e altre variabili, tracciandole su un grafico economico.
La formula CVP calcola il punto di pareggio: il numero di unità da vendere o il fatturato necessario per coprire i costi di produzione. La formula del volume di pareggio:
Per trovare il volume di vendita target, aggiungere l'utile target per unità alla componente costi fissi della formula. Questo permette di risolvere per il volume target basandosi sulle assunzioni del modello.
L'analisi CVP gestisce anche il margine di contribuzione del prodotto. Il margine di contribuzione è la differenza tra vendite totali e costi variabili totali. Per essere redditizia, un'azienda deve avere un margine di contribuzione superiore ai costi fissi totali. Il margine può essere calcolato per unità: prezzo unitario meno costo variabile unitario. Il rapporto di margine di contribuzione si ottiene dividendo il margine per le vendite totali.
Il margine di contribuzione determina il punto di pareggio delle vendite. Dividendo i costi fissi totali per il rapporto di margine di contribuzione, si calcola il break-even in dollari. Esempio: azienda con 100.000$ costi fissi e margine 40% deve fatturare 250.000$ per andare in pareggio.
L'utile può essere aggiunto ai costi fissi per analizzare l'esito desiderato. Se la stessa azienda vuole 50.000$ di profitto, il fatturato necessario si ottiene dividendo 150.000$ (costi fissi + profitto desiderato) per il margine 40%, ottenendo 375.000$.
Considerazioni Speciali
L'analisi CVP è affidabile solo se i costi sono fissi entro un livello di produzione specificato. Tutte le unità prodotte si assumono vendute, e i costi fissi devono essere stabili. Un'altra assunzione: tutti i cambiamenti nelle spese derivano da cambiamenti nel livello di attività. I costi semi-variabili vanno suddivisi tra classificazioni usando il metodo high-low, scatter plot o regressione statistica.
Come si usa l'analisi CVP?
L'analisi CVP determina se esiste una giustificazione economica per produrre un prodotto. Si aggiunge un margine di profitto target al volume di vendita di pareggio (unità necessarie per coprire i costi di produzione) per ottenere il volume di vendita target che genera il profitto desiderato. Il decisore confronta poi le proiezioni di vendita del prodotto col volume target per valutare se vale la pena produrlo.
Quali assunzioni fa l'analisi CVP?
L'affidabilità della CVP risiede nelle sue assunzioni: prezzo di vendita e costi fissi/variabili per unità costanti; costi fissi entro un livello di produzione; tutte le unità prodotte sono vendute; costi fissi stabili; cambiamenti spese dovuti solo a cambiamenti livello attività; costi semi-variabili suddivisi con high-low, scatter plot o regressione.
Cos'è il margine di contribuzione?
Il margine di contribuzione può essere espresso su base complessiva o per unità. Rappresenta il denaro incrementale generato per ogni prodotto/unità venduta dopo aver dedotto la porzione variabile dei costi aziendali. Mostra la parte delle vendite che copre i costi fissi. Il ricavo residuo dopo aver coperto i costi fissi è il profitto. Quindi, per essere redditizia, un'azienda deve avere un margine di contribuzione superiore ai costi fissi totali.
-
Analisi Ex-Ante: Comprendere il Potenziale Futuro in Finanza
Cosè lEx-Ante? Ex-ante si riferisce a eventi futuri, come i potenziali rendimenti di un particolare titolo o i rendimenti di unazienda. Trascritto dal latino, significa prima dellevento. Gran parte de
-
Analisi Costi-Volume-Profitto (CVP): Guida Passo Passo
Lanalisi costi-volume-profitto aiuta gli imprenditori a vedere i costi dei loro prodotti sotto una nuova luce. Segui questi passaggi quando devi fissare un prezzo o un obiettivo di profitto.Aprire una
Articoli in Evidenza
- Vendite a Credito: Definizione, Vantaggi e Gestione
- Analisi della Redditività per Cliente: Calcolo e Applicazione Strategica
- Analisi Dare/Avere (Debit/Credit): Guida Completa per Contabili
- Utile Lordo (Gross Profit): Definizione, Calcolo e Importanza per le Imprese
- Analisi CVP: Punto di Pareggio e Redditività
- Analisi Fondamentale: Guida Completa alla Valutazione degli Investimenti
- Analisi Incrementale: Tecnica per Decisioni Aziendali
- Credit Analysis: Valutazione del Rischio di Debito e Capacità dell'Emittente
- Analisi dei Trend: Prevedere i Movimenti dei Prezzi Azionari - Guida all'Analisi Tecnica
- Analisi Fondamentale Forex: Indicatori Chiave per Principianti
-
 Analisi Verticale: Guida Completa all'Analisi degli Stati Finanziari
Lanalisi verticale (vertical analysis) è uno strumento contabile che consente lanalisi proporzionale di documenti, come gli stati finanziari. Durante unanalisi verticale, ogni voce di uno stato finanz...
-
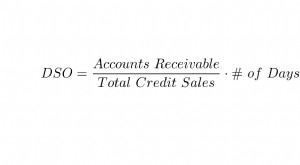 Days Sales Outstanding (DSO): Definizione, Calcolo e Interpretazione
Cosè il Days Sales Outstanding (DSO)? Il Days Sales Outstanding (DSO) è un indicatore finanziario che misura il numero medio di giorni che unazienda impiega per incassare i pagamenti relativi alle ven...