
Indexed Annuity vs Fixed vs Variable: Confronto Completo
Le Indexed Annuity (FIA - Fixed Index Annuity) sono l'ibrido tra Fixed (garanzie) e Variable (upside mercato). Capire le differenze strutturali è essenziale per non comprare il prodotto sbagliato. Ecco il confronto tecnico.
Il Cuore: Come si Determina il Rendimento
| Tipo | Meccanica Rendimento | Rischio Capitale | Upside Potenziale | Costi All-In Tipici |
|---|---|---|---|---|
| Fixed (MYGA/SPIA) | Tasso **fisso garantito** contrattualmente (es. 5,3% per 5 anni). Prevedibile al 100%. | **Zero** (Garanzia assicuratore AA+). | **Nessuno** (solo tasso fisso). | **Bassissimi** (0,15-0,50% inclusi nel tasso). Nessun M&E separato. |
| Variable | Performance **sub-account** (fondi azioni/bond) scelti da te. **Variabile, può essere negativa**. | **Sì**. Puoi perdere capitale (valore conto scende). | **Illimitato** (mercato). Storico 7-10%/anno azioni US. | **Altissimi** (1,5-3%+): M&E 1% + Sub-account 0,7% + Rider 0,5-1,5%. |
| Indexed (FIA) | Performance **indice** (S&P 500) × **Participation Rate** - **Spread** → soggetto a **Cap** (massimo). **Floor 0%** (minimo). | **Zero** (Garanzia assicuratore AA+). Capitale protetto. | **Limitato dal Cap** (es. 7-10%/anno). No dividendi. | **Medi** (1-1,5%): Spread/Cap impliciti + Rider fees (se GLWB). Nessun M&E esplicito. |
Garanzie e Massimali: Il Trade-off Strutturale
- Fixed: **Garanzia assoluta** tasso + capitale. **Massimale = tasso fisso**. Nessuna sorpresa.
- Variable: **Nessuna garanzia** su rendimento/base (salvo riders a pagamento). **Nessun massimale** (upside illimitato). Rischio rovina reale.
- Indexed (FIA): **Garanzia Floor 0%** (capitale + interessi maturati protetti). **Massimale = Cap** (es. 7%/anno). **Trade-off:** Rinunci a upside > Cap + dividendi (~1,5-2%/anno) + upside anni straordinari (>20%) → Ottieni protezione downside assoluta. **Valore atteso storico FIA ≈ Fixed + 1-2%** (dipende Cap/Participation/Method).
Struttura Costi: Trasparenza vs Opacità
- Fixed: **Trasparente.** Tasso dichiarato = netto costi. Nessun fee separato visibile.
- Variable: **Trasparente ma alto.** M&E + Sub-account + Rider = somma chiara (nel prospetto). Totale 1,5-3%+.
- Indexed: **Opaca (incorporata).** Costi = **Cap basso + Participation <100% + Spread + No Dividendi**. Non vedi una fee %, vedi un rendimento netto inferiore. Difficile confrontare. **Backtest storico essenziale.**
Liquidità e Accesso
| Fixed (MYGA) | Variable | Indexed (FIA) | |
|---|---|---|---|
| Surrender Period | 3-10 anni | 5-10 anni | 7-10 anni (spesso più lunghi) |
| Free Withdrawal | 10%/anno | 10%/anno | 10%/anno (spesso su *valore accumulato*, non premio) |
| MVA (Market Value Adj) | Comune (se tassi salgono, valore scende) | Raro | Comune (simile fixed) |
| 1035 Exchange | Sì (tax-free) | Sì (tax-free) | Sì (tax-free, ma nuovo surrender) |
Tassazione (Non-Qualified / Conto Tassabile)
- Tutti e 3: **LIFO (Gain First)**. Guadagni = **Reddito Ordinario** (non capital gains).
- Penale 10% < 59½ (eccezioni: morte, disabilità, 72(q), QLAC).
- Nessuno **Step-Up in Basis** alla morte (eredi pagano tasse su gain).
- RMD da 73 anni (Fixed/Indexed Deferred, Variable). SPIA/DIA/QLAC qualified = RMD satisfied.
🎯 Quando Scegliere Ognuno (Decision Framework)
- Fixed (MYGA/SPIA/QLAC): **Default per "Safe Money".** Cerchi: tasso garantito, capitale protetto, costi minimi, semplicità, opzione reddito vitale (SPIA/DIA/QLAC). Usa per: Safe bucket 3-10 anni, Floor reddito essenziale, Longevity insurance (QLAC), Lump sum discipline.
- Indexed (FIA): **Nicchia specifica.** Vuoi: **Protezione capitale assoluta (come Fixed) + Partecipazione upside mercato (limitata da Cap) + Tax-deferral + Opzione GLWB** per sleep-at-night. Accetti: Cap limitante, no dividendi, illiquidità 7-10 anni, complessità crediting, rischio controparte. Spesso MYGA ladder + ETF batte FIA in expected value. Scegli FIA solo se **struttura "zero loss + qualche upside" ha valore comportamentale/psicologico per te** (evita panic selling).
- Variable: **Quasi mai per accumulo.** Solo se: **Saturati TUTTI** gli altri veicoli (401k, Roth, HSA, 529, Brokerage tax-efficient) + Servono **tax-deferral illimitato extra** + Accetti **costi 2-3%/anno + rischio mercato + vincoli GLWB** per garanzia reddito vitale. Per 95%: No.
📊 Sintesi Visiva: Lo Spettro Rischio/Rendimento/Costo
RENDIMENTO ATTESO NETTO (Storico 20+ anni)
↑
|  Variable (Equity Heavy)     ~6-8%*    [Rischio Alto, Costo 2-3%, Upside Illimitato]
|  Variable (Balanced)         ~4-6%*    [Rischio Medio, Costo 2-3%]
|  FIA (Cap 9%, Part 100%)     ~4-5%     [Rischio Zero Capitale, Costo Implicito, Cap Limitante]
|  FIA (Cap 7%, Part 80%)      ~3-4%     [Rischio Zero, Cap Basso]
|  MYGA (5 anni)               ~4-5%     [Rischio Zero, Tasso Fisso Garantito, Costo ~0%]
|  CD / Treasury (5 anni)      ~3,5-4,5% [Rischio Zero (Govt/FDIC), Liquidità Secondaria]
|  Inflazione                  ~3%       [Benchmark Reale]
↓
* Lordo fee 2-3% → Netto ~3-5%. ETF 60/40 (0,05%) ~6-7% netto.
Conclusione: **Fixed = Certezza. Variable = Potenziale (costoso). Indexed = Compromesso strutturato (Cap vs Floor).** Per la maggioranza: **Portafoglio Core (ETF globali 0,05%) + Safe Bucket (MYGA/Treasury ladder) + Floor Reddito (SPIA/QLAC se gap)** = Architettura ottimale. FIA/Variable solo per casi edge ben documentati con planner fee-only.
-
Rendite Indicizzate (Indexed Annuities): Guida Completa per Pensionati
Una rendita indicizzata (indexed annuity) è un prodotto finanziario che eroga un rendimento legato alla performance di un indice di riferimento (es. S&P 500). Il contratto è garantito da una compagnia
-
Costi Fissi vs Variabili: Guida per la Contabilità Direzionale
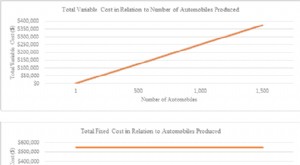
Il costo può essere classificato in vari modi secondo la sua natura. Uno dei metodi più popolari è la classificazione in costi fissi e costi variabili. I costi fissi non cambiano con aumenti/diminuzio
Articoli in Evidenza
- Annuità: vantaggi e svantaggi - Una guida completa
- Rendite Indicizzate: Guida Completa al Funzionamento
- Massimizza il Tuo Reddito Pensionistico: Capire i Tassi delle Rendite Fisse
- Contratti Rendite Indicizzate Fisse: Caratteristiche Chiave e Considerazioni
- Capire le Rendite Indicizzate: Termini Chiave Spiegati
- Capire i Limiti delle Rendite Indicizzate all'Azionario
- Capire le Rendite Variabili: Definizioni Chiave per Investitori Consapevoli
- Capire le Rendite Variabili: Guida Completa
- Commissioni delle Rendite Variabili: Guida Completa
- Annuity Variabili: Vantaggi, Rischi e Come Valutarle
-
 Rendite variabili: errori comuni e come evitare perdite
Le rendite variabili possono essere utili, ma non sempre si rivelano vantaggiose. Alcuni investitori perdono denaro per motivi precisi. 1. Performance degli investimenti Con una rendita variabile, i r...
-
Tassi delle rendite fisse: fattori chiave da considerare
Quando si confrontano i tassi delle rendite fisse, non basta guardare solo la percentuale pubblicizzata. 1. Commissioni La compagnia può trattenere costi dai rendimenti. È importante capire se il tass...