
I vantaggi degli sfizi strategici: concedersi può far bene alle finanze?
Siamo abituati a vedere gli sfizi (splurge) in termini negativi. Uno sfizio è spesso un acquisto non pianificato — specie se di qualcosa che non serve. Col mindset prevalente che ogni euro vada previsto in anticipo, lo sfizio pare la mossa peggiore di gestione denaro.
Ma è vero? Potrebbe essere positivo? Secondo alcuni, sì — purché te lo possa permettere.
Lo sfizio sostenibile
Anche se pensiamo allo sfizio come non pianificato, la realtà è che può essere pianificato — in un senso. Puoi creare un "fondo sfizi" per avere soldi per acquisti d'impulso, o inserire uno sfizio nel piano di spesa mensile. Io e mio marito facciamo spesso acquisti non pianificati (il nostro "piano spesa" copre prima i costi importanti, poi si spende finché ci sono soldi), e non abbiamo problemi perché non spendiamo se non ce lo possiamo permettere.
Judi Cinéas, Ph.D. e LCSW, psicoterapeuta, sottolinea che lo sfizio va visto come ricompensa. "Lavorando su obiettivi, raccomando sempre ai clienti di fissare un calendario di ricompense. Quelle ricompense possono includere sfizi su cose che normalmente non si concedono."
La chiave: lo sfizio deve essere sostenibile. C'è differenza tra sfizio come ricompensa per un lavoro ben fatto, e sfizio da trigger negativi, secondo Cinéas. Lo sfizio può essere divertente: il nuovo acquisto o esperienza rilascia ormoni del benessere. Ma se sfizi in risposta a emozione negativa, per affrontare problemi, scivoli finanziariamente in fretta.
Quindi: sfizia solo quando te lo puoi davvero permettere. Grant Cordone vede lo sfizio da un'altra angolazione. 30+ anni in vendite, vede lo sfizio come modo in cui la gente risolve problemi. "Per questo le donne spendono più sull'abito da sposa che su qualsiasi altro capo. Il problema: 'Voglio essere una sposa memorabile e bella nel mio giorno speciale.' La soluzione: sfizio sull'abito per quest'occasione unica."
Cordone dice che risolvere questi problemi con lo sfizio ha senso, se te lo permetti. Ti senti bene dopo. "Quando sfizio su un orologio nuovo per mia moglie per il compleanno, è un buon sfizio. Me lo permetto. A lei piace. Win-win!"
Ma, come Cinéas, nota che la negatività non è buona ragione per sfiziare. "Quando c'è causa negativa che porta allo sfizio, non è un buon sfizio. Quando uno sfizio è comprato a credito senza poter pagare per intero in breve, la persona non se lo può davvero permettere."
Quando lo sfizio ti fa sentire peggio
Lo sfizio sostenibile — sapere che puoi andare a cena improvvisata con amici, o comprare quelle scarpe senza rompere il salvadanaio — ti fa stare bene. Hai i soldi, c'è piacere nel poterti prendere ciò che vuoi. Anche risparmiare per uno shopping spree può essere gratificante: hai lavorato sodo per mettere da parte i soldi.
Ma ci sono momenti in cui lo sfizio ti fa sentire peggio. Cinéas nota che se non te lo permetti, finisci per sentirti particolarmente male. Se sfizi in risposta all'ultimo problema, ti senti bene temporaneamente, ma a lungo andare l'effetto svanisce. "I problemi restano, e in più hai speso soldi che non avevi da spendere, quindi ora c'è lo stress aggiunto del debito."
Lo sfizio non è sempre male. Uno sfizio su qualcosa che ti piace davvero può aiutare a tenere a bada sentimenti di scarsità quando risparmi e paghi debiti. Ti impedisce di sentire che l'operazione non vale più la pena.
Però la chiave è mantenere lo sfizio sostenibile. Se non te lo permetti, potresti finire peggio di prima.
Cosa ne pensi? Ti piace sfiziarti? Su cosa sfizi?
-
Budget: lo strumento più semplice per evitare debiti e stress
Molte persone vivono con ansia i debiti. Secondo una ricerca di The Ascent, il 28% di chi ha debiti si preoccupa ogni giorno. Un budget ben fatto può ridurre molto questa pressione. Perché il budget a
-

Generici o marche: conviene davvero scegliere i prodotti di marca?
Molti consumatori pensano che i prodotti generici o con marchio del supermercato siano di qualità inferiore rispetto alle marche più note. In realtà, nella maggior parte dei casi, gli ingredienti e l
Articoli in Evidenza
- Aumenta la fiducia degli studenti: 40 affermazioni positive per il successo scolastico
- Correlazione positiva: definizione, esempi e applicazioni in finanza
- Bitcoin nel 2024: è ancora rilevante?
- I 3 migliori dispositivi per risparmiare acqua e abbassare la bolletta
- Crisi dei piani pensione: le pensioni aziendali stanno scomparendo?
- Sblocca la Flessibilità d'Investimento: 4 Usi Creativi per un Self-Directed IRA
- Assicurate il vostro futuro finanziario: strategie essenziali di pianificazione pensionistica
- Dow Jones: Potenziali Ostacoli Verso La Soglia Dei 35.000
- Spesa Intelligente: 5 Investimenti che Migliorano la Tua Vita
- ETF sul Petrolio: Guida per Investire nel Settore Oil & Gas
-
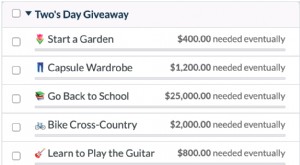 Sfida del "Due's Day": 22 Idee per Dare il Via ai Tuoi Obiettivi
Abbiamo tutti quella cosa. Quella cosa che vogliamo fare da tempo ma a cui non siamo ancora arrivati. Quindi, se dovessi scegliere una cosa su cui iniziare (o almeno iniziare a lavorare) domani, quale...
-
 Previsione Prezzo Ethereum (ETH): Può Riconquistare Slancio verso 2.500$?
Ethereum (ETH) sta recuperando negli ultimi giorni dopo essere crollato al livello più basso in mesi. La moneta è però pronta per un rimbalzo maggiore basato sugli indicatori di momentum. Ma affronta ...