
Programma TALF: Prestiti su Titoli Asset-Backed a Scadenza
Il programma TALF (Term Asset-Backed Securities Loan Facility) è stato ideato per offrire un sostegno indispensabile al mercato dei titoli asset-backed (ABS) dopo il crollo del 2007-2008. La Federal Reserve emette titoli garantiti da diverse tipologie di prestiti. Chiunque acquisti un titolo TALF ha diritto a un prestito dalla Federal Reserve Bank of New York, garantito proprio dal titolo ABS.
Scopo del TALF
Il programma risponde alla necessità di incrementare il finanziamento nel mercato ABS. Quando il mercato immobiliare è collassato alla fine del 2008, i tassi d'interesse sui prestiti ABS sono schizzati a livelli record. Di conseguenza, il mercato del credito finanziato tramite ABS è collassato, riducendo drasticamente i prestiti disponibili per privati e imprese. Ottenere un finanziamento è diventato estremamente difficile, anche per mutuatari affidabili. Senza credito, poche imprese possono espandersi, creare posti di lavoro e sostenere i consumi. La Fed e il governo USA hanno dovuto intervenire aumentando la liquidità sul mercato dei prestiti. Il TALF mira ad aumentare il numero di prestiti in circolazione rendendo più attraenti le opportunità ABS.
Struttura di un prestito TALF
Il processo inizia con l'acquisto da parte di un consumatore di un ABS emesso dal governo e garantito da un prestito al consumo, studentesco o erogato dalla Small Business Administration. Il detentore dell'ABS può rivolgersi alla New York Fed per ottenere un prestito successivo. Il prestito ha struttura non-recourse (senza regresso): la Fed detiene il titolo sull'ABS e, se il mutuatario non rimborsa, la Fed trattiene l'ABS per intero.
Vantaggi di un prestito TALF
Acquistando un ABS con un rating elevato, si accede immediatamente al programma TALF. L'unica garanzia richiesta è l'ABS stesso. Attenzione: poiché il prestito è non-recourse, l'intero valore dell'ABS viene ceduto in caso di mancato pagamento, anche se gran parte del debito è già stata rimborsata. L'inadempienza comporta la cessione immediata dell'ABS alla New York Fed e la liberazione dall'obbligo di pagare il debito residuo.
Critiche al programma TALF
I titoli asset-backed sono storicamente investimenti ad alto rischio. Acquistando un ABS, anche con rating elevato, si partecipa di fatto all'erogazione di un prestito: se il mutuatario finale fa default, l'investitore subisce la perdita. Il programma non è pensato per i piccoli risparmiatori: la maggior parte degli investitori in ABS sono istituzionali. Queste istituzioni si assumono il rischio, e la New York Fed concede loro prestiti in cambio. Questo crea una situazione in cui perdite sistemiche potrebbero ripresentarsi se gli ABS vanno in default.
-
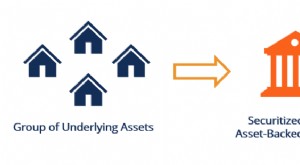
Asset-Backed Securities (ABS): Definizione, Funzionamento e Rischi
Le Asset-Backed Securities (ABS) sono titoli derivati da un pool di asset sottostanti. Per creare asset-backed securities, le istituzioni finanziarie raggruppano più prestiti in un unico titolo che vi
-
Condono prestiti: comprendere i potenziali lati negativi
Speri di far condonare i tuoi prestiti? Prima di impegnarti in un programma di condono prestiti, è importante informarsi sui rischi nascosti associati al condono. Con milioni di americani che portano
Articoli in Evidenza
- Prestiti Sindacati: Tipologie, Mutuatari e Utilizzi
- Programma TALF: Prestiti su Titoli Asset-Backed a Scadenza
- Programma HOPE VI: Riqualificazione Housing Pubblico a Reddito Misto
- Offer in Compromise IRS: Guida per Transare i Debiti Fiscali
- Capire i Default sui Prestiti: Tipologie, Cause e Conseguenze
- Prestito SBA Patriot Express: Finanziamenti per Veterani e Militari
- Programma Garanzia Mutui per Nativi Americani: Vantaggi e Requisiti
- Programma Prestito SBA 504: Guida Completa per Piccole Imprese
- Prestiti per Preparazione Esame Avvocatura: Guida al Finanziamento del Bar Review
- Programma Rimborso Prestiti Infermieristici: Aiuto per Futuri Infermieri
-
 Prestiti a Breve Termine: Definizione, Tipologie e Vantaggi
Un prestito a breve termine è un tipo di prestito ottenuto per supportare unesigenza temporanea di capitale personale o aziendale. Essendo un tipo di credito, implica il rimborso dellimporto principal...
-
 Evita errori costosi: 4 errori comuni nel consolidamento debiti
Il consolidamento debiti può essere uno strumento molto utile, ma può anche andare molto male. Ecco alcuni errori chiave che non puoi permetterti di commettere. Consolidare i debiti può rendere molto...