
Gestire lo stress finanziario: strategie per un benessere migliorato
Lo stress sorge per una serie di motivi, come lavoro, relazioni personali o salute fisica. Ma secondo l'ultimo sondaggio "Stress in America" dell'American Psychological Association, il 64% degli americani dice che i soldi sono uno dei fattori di stress più comuni.
Lo stress finanziario può pesare su tutti gli aspetti della vostra salute — emotivamente, fisicamente e mentalmente. E affrontare lo stress finanziario può sembrare ancora più opprimente quando lo affrontate da soli.
Perché non parliamo del nostro stress finanziario
I vostri valori e opinioni sul denaro probabilmente differiscono da quelli di uno sconosciuto — e persino dalla vostra famiglia e amici. A causa di queste differenze di opinione, il denaro può essere un argomento controverso. Potreste persino essere stati insegnati dai genitori che è maleducato tirare in ballo i soldi in conversazione.
Per aggiungere più stigma all'argomento, l'ultimo sondaggio sul debito di FinanceBuzz ha rilevato che il 30,3% degli intervistati ha ammesso che giudicherebbe duramente un conoscente con un alto importo di debito e farebbe supposizioni sulle finanze di quella persona.
Il denaro può alleviare non tutti, ma molti dei problemi quotidiani della vita. Tuttavia, la vergogna intorno al debito e al denaro spinge chi soffre di stress finanziario a tacere sulle proprie difficoltà e a non ricevere supporto e assistenza prontamente disponibili.
Come sapere se il vostro stress finanziario è il tipo che ha bisogno di aiuto
Prima di tutto, se vi sentite suicidi, chiamate la National Suicide Prevention Lifeline al 1-800-273-8255. E se state considerando l'autolesionismo o siete in crisi, contattate la Crisis Text Line mandando HOME al 741741. Un consulente di crisi addestrato è lì per ascoltarvi, indipendentemente dal tipo di crisi che state vivendo.
Preoccuparsi per i soldi è un evento normale e comune, indipendentemente da quanto guadagnate o dalla vostra situazione finanziaria. I grandi obiettivi di vita spesso hanno qualche elemento finanziario allegato, come risparmiare per la pensione, ottenere la laurea, risparmiare per una casa e persino iniziare una famiglia. Ma cercare di gestire il debito può far sembrare queste aspirazioni impossibili.
Se vi sentite come se foste a corto di opzioni o non sapete come estinguere i debiti per iniziare a gestire le finanze personali, ci sono modi diversi per ridurre lo stress finanziario. Fortunatamente, la vostra situazione non deve essere disperata per cercare aiuto e iniziare.
Chi può aiutarvi con il vostro stress finanziario
Credere di essere soli con il vostro stress finanziario peggiora solo la situazione e può lasciarvi sentire bloccati. Professionisti che conoscono il tipo di lotte finanziarie con cui avete a che fare potrebbero mettervi a vostro agio.
I vostri creditori
Anche se potrebbe sembrare controintuitivo contattare i creditori e ammettere che state attraversando momenti finanziari difficili, è in realtà nel loro interesse aiutarvi.
Avere il conto che va in default è finanziariamente rischioso per loro. Contattate i creditori per vedere quali sono le vostre opzioni. Potreste essere in grado di negoziare un tasso di interesse più basso o un pagamento mensile ridotto finché le vostre finanze non si riprendono.
Consulenti del credito
A volte lo stress nasce dal preoccuparsi dei "e se" e dall'essere poco familiari con le risorse finanziarie là fuori. La consulenza del credito colma le lacune per educarvi sulla gestione del denaro e insegnarvi come fare un budget. Un consulente del credito può aiutarvi a uscire dai debiti più velocemente creando un piano di gestione del debito così vi sentite sicuri sui prossimi passi.
Quando cercate una risorsa di consulenza del credito, assicuratevi di lavorare con un'organizzazione no-profit. Date un'occhiata alla Financial Counseling Association of America e alla National Foundation for Credit Counseling per maggiori informazioni.
Pianificatori finanziari
Se siete stressati pensando alle vostre finanze future, lavorare con un pianificatore finanziario può mettervi su un percorso verso il futuro che volete. Che siate preoccupati per la pensione o la casa dei sogni, un pianificatore finanziario può creare una mappa dettagliata su come raggiungere il vostro obiettivo.
È meglio trovare un pianificatore finanziario con una certificazione o accreditamento. Potete iniziare la ricerca di un pianificatore finanziario usando lo strumento Find an Advisor della National Association of Personal Financial Advisors.
Corsi online o in presenza
C'è una ricchezza di corsi da agenzie governative e organizzazioni no-profit che insegnano tutte le aree della finanza personale, come credito, gestione del debito, budget e investimenti.
Il Consumer Financial Protection Bureau (CFPB) offre una lista di corsi online e risorse per aiutarvi a imparare le basi. Potete anche contattare la vostra comunità locale, come un college comunitario o un gruppo parrocchiale, per trovare corsi e workshop di finanza personale gratuiti o a basso costo.
Come affrontare il vostro stress finanziario a livello monetario
Non importa a chi vi rivolgete per aiuto, le basi di una spesa sana rimangono le stesse. Ecco alcuni modi per gestire il vostro stress finanziario andando dritti alla fonte: i vostri soldi.
1. Create un budget
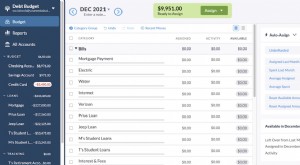
Vivere alla giornata o essere incapaci di pagare le bollette può sembrare una lotta quotidiana. Un budget vi dà una visione d'insieme delle finanze così sapete quanti soldi entrano e dove vanno. Avere meno mistero intorno alle finanze aiuterà ad alleviare lo stress.
Per creare un semplice budget mensile, dovrete:
- Determinare il reddito netto mensile
- Calcolare tutte le spese mensili (inclusi generi alimentari e bisogni di cura personale)
- Accantonare una percentuale di ciò che resta in un fondo di emergenza
- Darvi un assegno fisso per spese "divertenti"
Uno strumento come Mint è un modo facile per iniziare.
2. Costruite un fondo di emergenza
Come avrete probabilmente notato dal passo sopra, creare un budget vi aiuta a ritagliare alcune risorse per un fondo di emergenza. Avere un fondo per i giorni di pioggia è importante perché vi prepara per spese grandi, inaspettate (ma inevitabili).
In caso di improvvisa perdita del lavoro, conto del pronto soccorso o costosa riparazione domestica, potete contare sui fondi che avete diligentemente risparmiato proprio per l'occasione. Una regola generale è avere da tre a sei mesi di risparmi accantonati per l'uso in caso di emergenza.
3. Rifinanziare o consolidare i debiti
Il consolidamento può essere un modo utile per uscire da sotto i debiti. Un prestito di consolidamento del debito è solo un prestito personale che trasferisce tutti i vostri prestiti e debiti revolving in un conto. Questo è anche comunemente chiamato "rifinanziamento del debito". Poi ripagherete il nuovo prestito con il nuovo prestatore.
L'obiettivo del consolidamento del debito è semplificare la gestione del debito e, idealmente, ottenere un tasso di interesse più basso per risparmiare soldi sulla durata del prestito. Può anche mettervi su un termine di rimborso che è ragionevole per la vostra situazione finanziaria attuale.
4. Lasciate stare i fondi pensione
Usare i fondi pensione per stare a galla oggi metterà solo il vostro io futuro in maggiore stress finanziario. Per quanto possibile, evitate di toccare i risparmi pensione prima di poterli richiedere senza penali.
5. Regolazione del debito (Debt settlement)
I servizi di regolazione del debito sono anche comunemente chiamati "sollievo dal debito". Prima di ingaggiare questi servizi, state in allerta — ci sono molte truffe di regolazione del debito segnalate al CFPB. E anche quelle che non sono truffe possono essere servizi a scopo di lucro che addebitano commissioni eccessive e esagerano quanto del vostro debito può essere regolato per vincere il vostro business.
Se andate per questa strada, assicuratevi di scegliere una società affidabile. Ma siate consapevoli che è improbabile che eliminiate tutto il vostro debito. Dovrete ancora una parte del debito, più tasse e commissioni. Invece di pagare un intermediario per negoziare il vostro debito con creditori e recuperatori, potreste essere meglio a farlo voi stessi gratuitamente.
6. Fallimento
Se sentite che il vostro caso è estremo, potreste considerare di presentare istanza di fallimento. A seconda del tipo di fallimento che presentate, potrebbe scaricare tutti o parte dei debiti, o permettervi di ristrutturare i debiti in un modo più gestibile, basato sulle vostre circostanze finanziarie.
Tenete a mente che questo dovrebbe essere l'ultima risorsa, poiché il fallimento influisce negativamente sul profilo di credito fino a 10 anni.
Come potete affrontare il vostro stress finanziario a livello personale
A un livello più personale, lo stress finanziario drena la vostra energia e potrebbe influire su altre aree della vita. Ecco alcuni modi per assicurarvi di prendervi cura di voi stessi per primi:
- Concentratevi su una cosa alla volta: Non sparpagliatevi; lavorate sulla cosa che allevierà di più il vostro stress finanziario.
- Conoscete voi stessi: Siate consapevoli di come gestite lo stress ed evitate comportamenti controproducenti, come la "shopping therapy" o ricorrere a sostanze.
- Praticate a dire "no": Non sentitevi sotto pressione per stare al passo con eventi sociali che coinvolgono spese. Chi tiene al vostro benessere capirà.
- Celebrate le piccole vittorie: Potrebbe volerci tempo per arrivare dove volete essere finanziariamente. Nel frattempo, riconoscete i progressi che state facendo, per quanto piccoli.
- Meditate: Respirazione consapevole e meditazione possono aiutare a lenire lo stress finanziario sul momento. Provate a chiudere gli occhi e fare qualche respiro profondo per riprendere prospettiva.
- Parlate con qualcuno: Non dovete attraversare il vostro viaggio finanziario da soli. Contattate qualcuno di cui vi fidate e condividete cosa state vivendo. Potreste essere sorpresi di come possano relazionarsi e offrire suggerimenti dalla loro esperienza.
-
Negoziare con i creditori: guida per risolvere i debiti
Perché negoziare con i creditoriQuando si accumulano ritardi nei pagamenti, ignorare il problema raramente aiuta. Al contrario, intervenire tempestivamente può ridurre il rischio che il debito venga a
-

Debito zombie: come riconoscere e risolvere debiti non più esigibili
Che cos’è il debito zombieIl debito zombie è un debito che continua a essere perseguito nonostante sia già stato estinto, prescritto, cancellato in procedura fallimentare o addirittura non appartenga
Articoli in Evidenza
- Yield to Maturity (YTM): Calcolo e Importanza per Obbligazionisti
- Rifinanziamento Prestito Auto con Ford Credit: Tassi e Rate Più Bassi
- Strategie per Gestire lo Stress Finanziario e Migliorare il Benessere
- 10 consigli comprovati per migliorare la tua salute finanziaria
- Decisioni Finanziarie Intelligenti: Guida Completa
- Costruire un Portafoglio Finanziario Solido: Guida Passo-Passo
- Mindfulness Finanziaria: Come Riprendere il Controllo dei Tuoi Soldi
- Gestire lo stress finanziario nell'incertezza economica: 4 strategie comprovate
- Definire obiettivi efficaci per aumentare i risparmi
- Strategie di sollievo dal debito per credito cattivo: passi pratici per il recupero finanziario
-
 Gestire lo Stress da Debiti: Segnali, Cause e Strategie di Coping
Essere in debito non è mai divertente. In effetti, può essere decisamente stressante! Ma con laumento degli affitti e i prestiti studenteschi, lo stress da debiti è una realtà per la maggior parte del...
-
 Colmare il Divario: Gestire le Differenze Finanziarie nel Matrimonio
Tu e il partner avete filosofie di spesa diverse? Ecco come gestire le differenze senza rovinare la relazione. Quando io e mio marito ci siamo sposati, avevamo filosofie sui soldi molto diverse. Io no...