
Finanziamento Fuori Bilancio (Off-Balance Sheet): Definizione, Esempi e Rischi
Il finanziamento fuori bilancio (OBS) è una pratica contabile mediante la quale un'azienda non include una passività nel suo bilancio. Viene usato per influenzare il livello di debito e passività di un'azienda. La pratica è stata denigrata da alcuni da quando è stata esposta come strategia chiave del gigante energetico sfortunato Enron.
Esempi
Le forme comuni di finanziamento fuori bilancio includono leasing operativi e partnership. I leasing operativi sono stati ampiamente usati, sebbene le regole contabili siano state inasprite per ridurne l'uso. Un'azienda può noleggiare o prendere in leasing un pezzo di attrezzatura e poi comprare l'attrezzatura alla fine del periodo di leasing per una quantità minima di denaro, o può comprare l'attrezzatura direttamente.
In entrambi i casi, un'azienda alla fine possiederà l'attrezzatura o l'edificio. Se l'azienda sceglie un leasing operativo, l'azienda registra solo la spesa di noleggio per l'attrezzatura e non include l'asset nel bilancio. Se l'azienda compra l'attrezzatura o l'edificio, l'azienda registra l'asset (l'attrezzatura) e la passività (il prezzo d'acquisto). Usando il leasing operativo, l'azienda registra solo la spesa di noleggio, che è significativamente inferiore all'intero prezzo d'acquisto e risulta in un bilancio più "pulito".
Le partnership sono un altro elemento comune di finanziamento OBS, e Enron nascose le sue passività creando partnership. Quando un'azienda si impegna in una partnership, anche se l'azienda ha un interesse di controllo, non deve mostrare le passività della partnership nel suo bilancio, risultando di nuovo in un bilancio più pulito.
Questi due esempi di accordi di finanziamento OBS illustrano perché le aziende potrebbero usare OBS per ridurre le loro passività nel bilancio per sembrare più attraenti agli investitori. Tuttavia, il problema che gli investitori incontrano quando analizzano i bilanci di un'azienda è che molti di questi accordi di finanziamento OBS non sono tenuti a essere divulgati, o hanno divulgazioni parziali. Queste divulgazioni non riflettono adeguatamente il debito totale dell'azienda. Ancora più perplesso è che questi accordi di finanziamento sono ammissibili sotto le regole contabili attuali, sebbene alcune regole governino come ciascuno può essere usato. A causa della mancanza di piena divulgazione, gli investitori devono determinare la validità delle dichiarazioni riportate prima di investire comprendendo eventuali accordi OBS.
Perché il Finanziamento OBS è Così Attraente?
Il finanziamento OBS è attraente per tutte le aziende, ma particolarmente per quelle che sono già altamente indebitate. Per un'azienda che ha un alto debt-to-equity, aumentare il suo debito può essere problematico per diverse ragioni.
Primo, per le aziende che hanno già alti livelli di debito, prendere in prestito più denaro è tipicamente più costoso che per le aziende che hanno poco debito perché l'interesse addebitato dal creditore è più alto. Secondo, il prestito può aumentare i leverage ratio di un'azienda causando la violazione di accordi (chiamati covenants) tra mutuatario e creditore.
Terzo, le partnership, come quelle per R&S, sono attraenti per le aziende perché la R&S è costosa e può avere un lungo orizzonte temporale prima del completamento. I benefici contabili delle partnership sono molti. Ad esempio, la contabilizzazione per una partnership di R&S permette all'azienda di aggiungere una passività minima al suo bilancio mentre conduce la ricerca. Questo è vantaggioso perché, durante il processo di ricerca, non c'è un asset di alto valore per aiutare a compensare la grande passività. Questo è particolarmente vero nell'industria farmaceutica dove la R&S per nuovi farmaci richiede molti anni per completarsi.
Infine, il finanziamento OBS può spesso creare liquidità per un'azienda. Ad esempio, se un'azienda usa un leasing operativo, il capitale non è vincolato nell'acquisto dell'attrezzatura poiché viene pagata solo la spesa di noleggio.
Come il Finanziamento OBS Influenza gli Investitori
I rapporti finanziari sono usati per analizzare la situazione finanziaria di un'azienda. Il finanziamento OBS influenza i leverage ratio come il debt ratio, un rapporto comune usato per determinare se il livello di debito è troppo alto rispetto agli asset di un'azienda. Il debt-to-equity, un altro leverage ratio, è forse il più comune perché guarda la capacità di un'azienda di finanziare le sue operazioni a lungo termine usando il patrimonio netto degli azionisti invece del debito. Il rapporto debt-to-equity non include il debito a breve termine usato nelle operazioni quotidiane di un'azienda per rappresentare più accuratamente la forza finanziaria di un'azienda.
Oltre ai rapporti di debito, altre situazioni di finanziamento OBS includono leasing operativi e sale-leaseback che influenzano i liquidity ratio. Il sale-leaseback è una situazione in cui un'azienda vende un grande asset, solitamente un asset fisso come un edificio o grande attrezzatura capitale, e poi lo prende in leasing dall'acquirente. Gli accordi sale-leaseback aumentano la liquidità perché mostrano un grande afflusso di cassa dopo la vendita e un piccolo deflusso nominale di cassa per registrare una spesa di noleggio invece di un acquisto di capitale. Questo riduce tremendamente il livello di deflusso di cassa così i liquidity ratio sono anche influenzati.
Gli asset correnti alle passività correnti è un comune liquidity ratio usato per valutare la capacità di un'azienda di incontrare i suoi obblighi a breve termine. Più alto il rapporto, migliore la capacità di coprire le passività correnti. L'afflusso di cassa dalla vendita aumenta gli asset correnti rendendo il liquidity ratio più favorevole.
Il Punto Fondamentale
Gli accordi di finanziamento OBS sono discrezionali, e sebbene siano ammissibili sotto gli standard contabili, alcune regole governano come possono essere usati. Nonostante queste regole, che sono minime, l'uso complica la capacità degli investitori di analizzare criticamente la posizione finanziaria di un'azienda. Gli investitori devono leggere i bilanci completi, come i 10-K, e cercare parole chiave che possono segnalare l'uso di finanziamento OBS. Alcune di quelle parole chiave includono partnership, spese di noleggio o leasing, e gli investitori dovrebbero essere critici sulla loro appropriatezza.
Analizzare questi documenti è importante perché gli standard contabili richiedono alcune divulgazioni, come i leasing operativi, nelle note a piè di pagina. Gli investitori dovrebbero sempre contattare la gestione aziendale per chiarire se accordi di finanziamento OBS sono in uso e in che misura influenzano le vere passività di un'azienda. Una comprensione acuta della posizione finanziaria di un'azienda oggi e in futuro è fondamentale per prendere una decisione di investimento informata e solida.
-
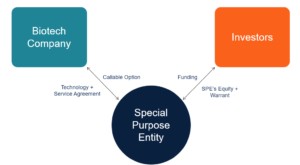
Finanziamento SWORD: Fundraising per R&S Biotech - Guida Completa
Il finanziamento SWORD (Stock and Warrant Off-Balance R&D) è una forma di finanziamento sviluppata specificamente per le società biotech. Obiettivo principale: sovvenzionare le attività di R&S (Resear
-
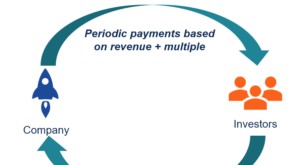
Finanziamento Basato sui Ricavi (Revenue-Based Financing): Guida Completa
Articoli in Evidenza
- Finanziamento Debtor-in-Possession (DIP): Guida per Fallimenti
- Prestiti per Ristrutturazione: Guida Completa per Investitori Immobiliari
- Deleveraging: Strategie di Riduzione del Debito
- Bridge Financing: Guida alle Soluzioni di Finanziamento a Breve Termine
- Liquidation Preference: Capire le Priorità di Pagamento agli Investitori
- Componenti Fuori Bilancio (Off-Balance Sheet): Rischi e Contabilità
- Usi Legittimi del Finanziamento Fuori Bilancio: Benefici e Strategie
- Analisi del Bilancio per la Valutazione Azionaria: Guida Completa
- Rischi del finanziamento fuori bilancio (off-balance-sheet)
- Bilancio d'Esercizio (Balance Sheet): Guida alla Lettura per Investitori
-
 Equity Financing: Guida Completa per la Crescita Aziendale
Lequity financing (finanziamento tramite capitale di rischio) si riferisce alla vendita di quote societarie per raccogliere capitale. Gli investitori che acquistano le quote acquistano anche diritti d...
-
 Teoria del Pecking Order: Capire le Strategie di Finanziamento Aziendale