
Rischi del finanziamento fuori bilancio (off-balance-sheet)
Il finanziamento fuori bilancio (off-balance-sheet financing) è una procedura contabile usata da molte aziende. Nata come pratica legittima, ha attirato molte critiche negli ultimi anni. Ecco le basi e come può danneggiare un'azienda.
Cos'è il finanziamento fuori bilancio
Metodo per tenere grandi esborsi fuori dal bilancio della società madre. Si crea un'entità legale separata (spin-off o partnership), a cui si conferiscono asset o debiti. Così non impattano finanziariamente la capogruppo.
Perché le aziende lo usano
Motivi vari: originariamente per perseguire nuove opportunità senza disturbare il business corrente, evitando di alterare il prezzo dell'azione o confondere gli investitori. Esempio: un'azienda vuole espandersi in un nuovo settore. Invece di investire direttamente, crea un'entità separata con investitori privati interessati solo a quel progetto. La capogruppo gestisce le operazioni, ma le transazioni finanziarie non appaiono nel suo bilancio.
Aggirare i covenant
Può essere usato impropriamente. Alcune aziende lo usano per eludere covenant (vincoli contrattuali) che limitano l'indebitamento. Se un grande acquisto è vietato dagli statuti, creano un'entità separata per farlo, aggirando le regole e assumendo debito extra.
Coprire errori
Alcune aziende l'hanno usato per nascondere errori. Il caso Enron è l'esempio più noto: decisioni d'investimento disastrose trasferite a entità separate per gonfiare utili e profitti agli occhi degli investitori.
Cattiva percezione
Dopo Enron, gli investitori vedono male il finanziamento fuori bilancio. Anche se usato onestamente, può deprimere il titolo. Questo ha scoraggiato molte aziende dal ricorrervi.
-
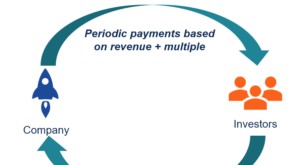
Finanziamento Basato sui Ricavi (Revenue-Based Financing): Guida Completa
-
Società Associate: Definizione, Partecipazione e Controllo
Una società associata (o affiliata) è una società in cui una quota significativa di azioni è detenuta da una società madre. La quota si colloca tipicamente tra il 20% e il 50%. Una partecipazione supe
Articoli in Evidenza
- Analisi Comparabile (Comps): Valutazione e Insight per Investimenti
- Management azionista-centrico: segnali di qualità per l'investitore
- Comprendere le Società Capogruppo: Definizione, Controllo e Controllate
- Investire nel Settore Farmaceutico: Rischi e Opportunità
- Rischi del Value Investing: Come Evitare le Trappole Più Comuni
- Rischi del finanziamento fuori bilancio (off-balance-sheet)
- Bilancio d'Esercizio (Balance Sheet): Guida alla Lettura per Investitori
- Samurai Bond: Il Mercato Obbligazionario Giapponese per Emittenti Esteri
- Stock split: benefici e funzionamento
- Definizione di Società di Investimento: Requisiti IRS e Tipologie
-
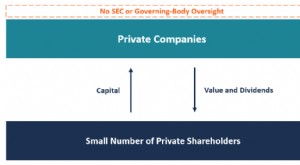 Società Private: Proprietà, Struttura e Tipologie
-
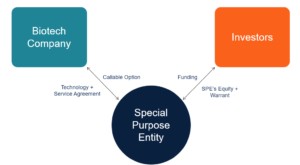 Finanziamento SWORD: Fundraising per R&S Biotech - Guida Completa
Il finanziamento SWORD (Stock and Warrant Off-Balance R&D) è una forma di finanziamento sviluppata specificamente per le società biotech. Obiettivo principale: sovvenzionare le attività di R&S (Resear...