
Banker's Acceptance (BA): Definizione, Funzionamento e Usi
Cos'è un Banker's Acceptance (BA)?
Il Banker's Acceptance (BA) è un titolo negoziabile che funziona come un assegno postdatato. È la banca, non il titolare del conto, a garantire il pagamento. I BA (anche chiamati cambi) sono usati dalle aziende come forma di pagamento relativamente sicura per transazioni di grande entità. I BA possono anche essere strumenti di debito a breve termine, simili ai Treasury bills USA, che negoziano a sconto sul valore nominale nei mercati monetari.
Punti Chiave
- Il Banker's Acceptance è forma di pagamento garantita dalla banca, non dal singolo correntista.
- La banca garantisce pagamento a una data futura.
- I BA sono usati principalmente in commercio internazionale per finalizzare transazioni con basso rischio per entrambe le parti.
- I Banker's Acceptance negoziano a sconto nei mercati secondari monetari.
- A differenza di un assegno postdatato, i BA possono essere investimenti negoziati, generalmente a prezzo scontato (simile ai T-bills).
Comprendere il Banker's Acceptance
Per chi lo emette, un BA è modo per pagare un acquisto senza indebitarsi. Per chi lo riceve, è forma di pagamento garantita. Un BA richiede alla banca di pagare il portatore una somma fissa in una data fissa.
I BA sono emessi tipicamente 90 giorni prima della scadenza, ma possono scadere da 1 a 180 giorni. Solitamente emessi per multipli di 100.000$.
Emessi a sconto sul valore nominale. Quindi, come un'obbligazione, rendono un ritorno. Possono essere negoziati come obbligazioni nel mercato secondario monetario. Nessuna penale per incasso anticipato, salvo l'interesse perduto se tenuti a scadenza.
Storia del Banker's Acceptance
I Banker's Acceptance esistono dal XII secolo. Già allora facilitavano il commercio. Nei secoli XVIII e XIX, divennero mercato attivamente negoziato a Londra.
Gli USA lanciarono la Federal Reserve all'inizio del 1900 per creare BA competitivi con Londra. Obiettivo: stimolare il commercio USA, con autorità d'acquisto di certi BA. La Fed ancora compra titoli di Stato, ma non più BA.
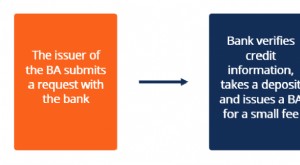
Per ottenere un BA, rivolgetevi a una banca con cui avete buon rapporto. (Non tutte le banche offrono BA.)
Banker's Acceptance come Assegni
I Banker's Acceptance, come gli assegni certificati, sono forma di pagamento relativamente sicura per entrambe le parti. Il denaro è garantito alla data specificata sul titolo.
Uso principale: transazioni di commercio internazionale. Un importatore può emettere un BA con data posteriore alla consegna prevista; l'esportatore ha lo strumento di pagamento prima di finalizzare la spedizione.
Chi riceve un BA può tenerlo fino a scadenza per il pieno valore o venderlo subito a sconto sul nominale.
I Banker's Acceptance sono una forma di pagamento relativamente sicura per entrambe le parti.
A differenza di un assegno normale, un BA si basa sulla solvibilità dell'istituto bancario, non su chi lo emette. La banca richiede all'emittente di soddisfare i requisiti di idoneità creditizia, tipicamente incluso un deposito sufficiente a coprire il BA.
Banker's Acceptance come Investimenti
Banche e investitori istituzionali negoziano BA sul mercato secondario prima della scadenza. Strategia simile ai zero-coupon bond. Il BA è venduto sotto la pari, a sconto determinato dal tempo alla scadenza.
I Banker's Acceptance sono considerati investimenti relativamente sicuri perché sia la banca che il debitore sono responsabili dell'importo dovuto alla scadenza.
Vantaggi e Svantaggi del Banker's Acceptance
Vantaggio chiave: garantito da istituto finanziario (protetto dal default). Dà al venditore certezze sul pagamento. L'acquirente può comprare tempestivamente senza pagare in anticipo.
Rischio chiave: la banca deve onorare il pagamento promesso. Per tutelarsi, la banca può richiedere collaterale all'acquirente.
Vantaggi
- Garanzia al venditore contro il default
- L'acquirente non deve prepagare o pagare in anticipo la merce
- Permette acquisto e vendita tempestivi
- Costo relativamente basso rispetto alla copertura/beneficio offerto
Svantaggi
- La banca può richiedere collaterale all'acquirente prima di emettere il BA
- L'acquirente può defaultare, costringendo la banca al pagamento
FAQ sul Banker's Acceptance
Come Funziona un Banker's Acceptance?
Per un BA, l'importatore cerca di comprare da un esportatore (solitamente in altro paese). L'esportatore vuole certezza del pagamento, l'importatore certezza della consegna. Il BA è forma di pagamento garantita da banca che elimina rischi transazionali per entrambe le parti.
Il Banker's Acceptance è uno Strumento del Mercato Monetario?
I Banker's Acceptance sono strumenti di mercato monetario e, come la maggior parte, relativamente sicuri e liquidi, specialmente quando la banca pagatrice ha forte credit rating.
Cos'è il Banker's Acceptance Rate?
I BA sono investimenti sicuri in quanto garantiti dalla banca, quindi spesso negoziano a sconto sulla pari. Il BA rate è il tasso di mercato a cui questi strumenti negoziano. È il rendimento che un investitore otterrebbe acquistando oggi e tenendo fino alla data di pagamento.
Differenza tra Banker's Acceptance e Commercial Paper?
Commercial paper: pagherò a tasso fisso, non garantito, durata da giorni a anni. Usato per obbligazioni a breve termine (costo nuovo progetto) o crediti a breve. I BA sono anche pagherò a breve termine, ma con garanzia incondizionata della banca e usati per commercio.
Conclusione
Da prospettiva investimento, i Banker's Acceptance sono investimenti relativamente sicuri, asset del mercato monetario con rischio-rendimento in linea con i T-bills. Per importatori ed esportatori, i BA stimolano il commercio riducendo i rischi transazionali.
-
Banker's Acceptance: Definizione, Funzionamento e Caratteristiche Chiave
Un bankers acceptance (accettazione bancaria) è uno strumento finanziario che rappresenta un pagamento futuro promesso da una banca. Indica il nome dellentità a cui i fondi devono essere trasferiti, i
-
Strategie di reddito passivo: battere il mercato con il minimo sforzo
I banchieri dinvestimento di maggior successo a Wall Street - anche quelli che battono i mercati anno dopo anno - stanno lavorando troppo duramente per i loro soldi. Sì, sono ricchi. La paga media di
Articoli in Evidenza
- Assicurazione di responsabilità professionale per banchieri (BPL): protezione per professionisti finanziari
- Comprendere e Gestire il Debito Studentesco: Risorse e Opzioni di Sollievo
- Sostenibilità del Debito della Nigeria: Rischi e Prospettive
- Banker's Acceptance (BA): Definizione, Funzionamento e Usi
- L'Impatto del COVID-19 sui Mercati: Le Banche Centrali Possono Ripristinare la Fiducia?
- Codice di condotta bancario: reazione dei banchieri e preoccupazioni dei clienti
- Commissione Reale sui Servizi Finanziari: affrontare il disallineamento degli incentivi per pratiche migliori
- Segnali di rischio mutui: le banche ignorano potenziali problemi?
- Leadership femminile e risk management in banca: sfatare gli stereotipi
- Adozione Criptovalute: Storia di Crescita e Investimento
-
 Società Zombie e Rischi Economici: Una Discussione Podcast
In questo episodio di The Conversation Weekly, perché alcuni economisti sono preoccupati per un esercito crescente di società zombie con molti debiti – e cosa questo potrebbe significare per la form...
-
 Priorità Economiche Post-Pandemia del Canada: Azione per il Clima e Creazione di Lavoro
Da marzo 2020, il governo federale in Canada ha fornito massicci aiuti per la pandemia e stimolo economico, mentre la Banca del Canada ha mantenuto i tassi di interesse vicino allo zero e ha fatto gra...