
Passività a Lungo Termine: Definizione, Esempi e Impatto sul Bilancio
Cosa Sono le Passività a Lungo Termine
Le passività a lungo termine rappresentano gli obblighi finanziari di un'azienda con scadenza superiore a 12 mesi. La quota corrente del debito a lungo termine viene indicata separatamente in bilancio per offrire una visione più accurata della liquidità immediata e della capacità dell'impresa di onorare i debiti a breve scadenza. Queste voci sono anche note come debito a lungo termine o passività non correnti.
Comprendere le Passività a Lungo Termine
Nello stato patrimoniale, le passività a lungo termine compaiono dopo quelle correnti, in una sezione che può includere obbligazioni, prestiti, passività fiscali differite e obblighi pensionistici. Per definizione, si tratta di obbligazioni non esigibili nei successivi 12 mesi, oppure nel ciclo operativo dell'azienda se questo supera l'anno. Il ciclo operativo misura il tempo necessario a trasformare le scorte in liquidità.
Un'eccezione riguarda il rifinanziamento di passività correnti in passività a lungo termine. Se l'intenzione di rifinanziare è concreta e vi sono evidenze che il processo è iniziato, l'azienda può riclassificare i debiti correnti come a lungo termine, poiché dopo il rifinanziamento non saranno più esigibili entro 12 mesi. Analogamente, un debito in scadenza che ha un corrispondente investimento a lungo termine destinato al suo rimborso viene classificato come passività a lungo termine, a condizione che l'investimento disponga di fondi sufficienti.
Esempi Principali
- Obbligazioni: la quota a lungo termine di un bond payable è registrata come passività non corrente. Poiché le obbligazioni coprono solitamente molti anni, la maggior parte del loro valore ricade in questa categoria.
- Leasing: il valore attuale dei canoni di leasing con scadenza oltre l'anno.
- Passività fiscali differite: quando si riferiscono a esercizi futuri.
- Mutui e prestiti per impianti, macchinari o terreni: sono a lungo termine, eccetto le rate in scadenza nei prossimi 12 mesi, classificate come quota corrente del debito a lungo termine.
Utilità nell'Analisi Finanziaria
Le passività a lungo termine sono uno strumento chiave per l'analisi di gestione tramite indici finanziari. La quota corrente del debito a lungo termine è separata perché deve essere coperta da asset più liquidi, come la cassa. Il debito a lungo termine può invece essere onerato tramite l'utile netto operativo, redditi futuri da investimenti o nuova liquidità da accordi di finanziamento.
Gli indici di indebitamento (indici di solvibilità) confrontano passività e asset. Possono essere adattati per confrontare il totale asset con le sole passività a lungo termine (indice debito a lungo termine/asset). Il confronto tra debito a lungo termine e patrimonio netto offre indicazioni sulla struttura finanziaria e sulla leva. Il rapporto tra debito a lungo termine e passività correnti illumina la composizione complessiva dell'indebitamento.
-
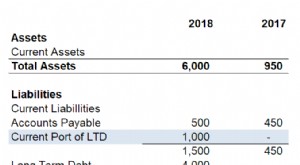
Quota Corrente del Debito a Lungo Termine: Calcolo e Applicazioni
Il debito a lungo termine (long-term debt) ha scadenza superiore a un anno (da 2 a 30+ anni). La quota corrente del debito a lungo termine (current portion of long-term debt) è limporto di capitale e
-

Passività Non Correnti (Non-Current Liabilities): Definizione, Tipi e Ratio Chiave
Le passività non correnti (non-current liabilities) sono obbligazioni finanziarie nello stato patrimoniale che non si prevede di estinguere entro un anno. Si contrappongono alle passività correnti (a
Articoli in Evidenza
- Invalidità a Lungo Termine e Licenziamento: Diritti e Tutele del Lavoratore
- Risconti passivi: definizione, esempi e contabilizzazione
- Investimenti a Lungo Termine: Guida Completa per Principianti
- Capire Plusvalenze a Breve vs Lungo Termine: Guida Completa
- Migliori Investimenti a Lungo Termine: Azioni vs Alternative | GRS
- Assicurazione Long-Term Care: È Giusta per Te?
- Capire gli Effetti a Lungo Termine della Rinegoziazione del Debito sul Tuo Credito
- Debito a Lungo Termine (Long-Term Debt): Definizione, Contabilizzazione, Efficienza e Investimento
- Passività Totali: Definizione, Tipologie e Impatto sulla Salute Finanziaria
- Long-Term Capital Management (LTCM): Il Crollo del 1998 e il Suo Impatto
-
 Debiti Maturati (Accrued Liabilities): Definizione, Tipologie ed Esempi Contabili
I debiti maturati (accrued liabilities) rappresentano costi sostenuti dallazienda in un esercizio per i quali non è stata ancora ricevuta fattura alla data di chiusura. Rilevano solo in contabilità pe...
-
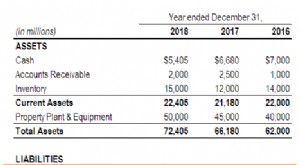 Passività Correnti: Definizione, Esempi e Ruolo nel Financial Modeling
Le passività correnti (current liabilities) sono obbligazioni finanziarie di unentità aziendale esigibili e pagabili entro un anno. Una passività sorge quando una transazione genera laspettativa di un...