
Quota Corrente del Debito a Lungo Termine: Calcolo e Applicazioni
Il debito a lungo termine (long-term debt) ha scadenza superiore a un anno (da 2 a 30+ anni). La quota corrente del debito a lungo termine (current portion of long-term debt) è l'importo di capitale e interessi del debito totale che scade entro un anno.
Non va confuso con il debito corrente (current debt), che ha scadenza originaria inferiore a un anno. Alcune aziende consolidano le due voci in una generica "debito corrente" nello stato patrimoniale.
Calcolo della Quota Corrente
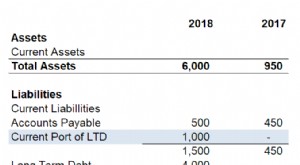
Un analista dovrebbe cercare informazioni per costruire un piano di ammortamento del debito (debt schedule), che elenca tutti i debiti per scadenza e tasso d'interesse. Nel financial modeling, gli interessi passivi fluiscono dal piano. Questo schema delinea i principali debiti, scadenze, pagamenti periodici e saldi in essere. Usandolo, l'analista misura la quota corrente del debito a lungo termine dovuta.
Esempio
Borrower Inc. contrae un prestito quinquennale di $5.000.000 con pagamenti uguali annuali. La quota corrente (esclusi interessi) è $1.000.000.
Riduzione della Quota Corrente
L'azienda riduce questa voce effettuando pagamenti sul debito. Man mano che paga, la cassa diminuisce ma la passività diminuisce di pari importo.
In alternativa, un'azienda con buon merito creditizio può "rinnovare" (roll forward) il debito corrente, contraendo nuovo credito per estinguere questo prestito. Se il nuovo credito è a lungo termine, il debito corrente viene effettivamente spostato nel futuro.
Applicazioni nel Financial Modeling
Da una prospettiva di flusso di cassa (valutazione), non c'è impatto se il debito è classificato come passività corrente o non corrente. Nel financial modeling, può essere necessario produrre un set completo di bilanci, incluso uno stato patrimoniale dove la quota corrente del debito a lungo termine è mostrata separatamente. Questo serve solo a collegare i numeri ai registri contabili nel modo che rifletta più accuratamente la posizione finanziaria. Non c'è impatto sulla valutazione derivante dalla categorizzazione del debito.
Risorse Aggiuntive
Per approfondire: Immobilizzazioni Immateriali, Obbligazioni (Bonds Payable), Immobilizzazioni Materiali (PP&E), Cassa ed Equivalenti.
-
Quota Corrente del Debito a Lungo Termine: Calcolo e Applicazioni
Il debito a lungo termine (long-term debt) ha scadenza superiore a un anno (da 2 a 30+ anni). La quota corrente del debito a lungo termine (current portion of long-term debt) è limporto di capitale e
-

Consolidamento del debito: pro, contro e come funziona
Se fatichi a pagare le bollette, potresti valutare il consolidamento del debito.Vedi pubblicità di continuo: Liberati dai debiti e abbassa le rate mensili! Chiama subito!. Gli spot sul consolidamento
Articoli in Evidenza
- Capire gli Effetti a Lungo Termine della Rinegoziazione del Debito sul Tuo Credito
- Debito a Breve Termine: Definizione, Tipologie e Impatto
- Ristrutturazione del Debito: Guida Completa per Individui e Aziende
- Second-Lien Debt: Definizione, Rischi e Implicazioni
- Unitranche Debt: Definizione, Vantaggi e Applicazioni
- Il Debito: Definizione, Tipologie e Funzionamento
- Mezzanine Debt: Definizione, Vantaggi e Casi d'Uso
- Passività a Lungo Termine: Definizione, Esempi e Impatto sul Bilancio
- Debt Service: Definizione, Calcolo e Indice di Copertura (DSCR)
- Investimenti a Reddito Corrente: Guida per Pensionati
-
 Crediti inesigibili (Bad Debt): definizione e impatto sui bilanci
I crediti inesigibili (bad debt) rappresentano la quota di crediti commerciali che lazienda ritiene non recuperabile a fine esercizio. La rilevazione avviene con due metodi: cancellazione diretta e fo...
-
 Debito Corrente: Definizione, Differenze e Implicazioni
Il debito corrente (current debt) include i finanziamenti formali di unazienda al di fuori dei debiti v/fornitori (accounts payable). Appare nello stato patrimoniale come unobbligazione da estinguere ...